固定費・節約
固定費を下げる完全マップ|6つの入口から始める家計見直し
/ 更新:
 U通信、保険、車まで全部? 家計より先に、開いたタブが限界になりそう。
 K全部は触らないよ。6つから一つ選び、残したい条件を決めてから年額を比べればいい。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
戻しやすい通信やサブスクから始め、保険・住まい・車は保障や変更費用まで確認します。
固定費は「一つ選ぶ→条件を決める→比べる」の順で進める
固定費を下げるときは、安い契約を探す前に手順を決めます。一度に全部を変えず、次の三段階で一件だけ進めます。
明細を見て、気になる入口を一つに絞る。
満足、保障、家族への影響を先に守る。
月額差を12倍し、変更費用も並べる。
住まいや車のように生活への影響が大きい項目は、最初の一件に選ばなくても構いません。請求を確認しやすく、合わなければ戻しやすい通信やサブスクから始めると、次の判断へ進みやすくなります。
 Uいきなり家を売るボタンは押さなくていいんだね。
 K大きな決断ほどゆっくりでいい。まずは明細を開ける一件から始めよう。
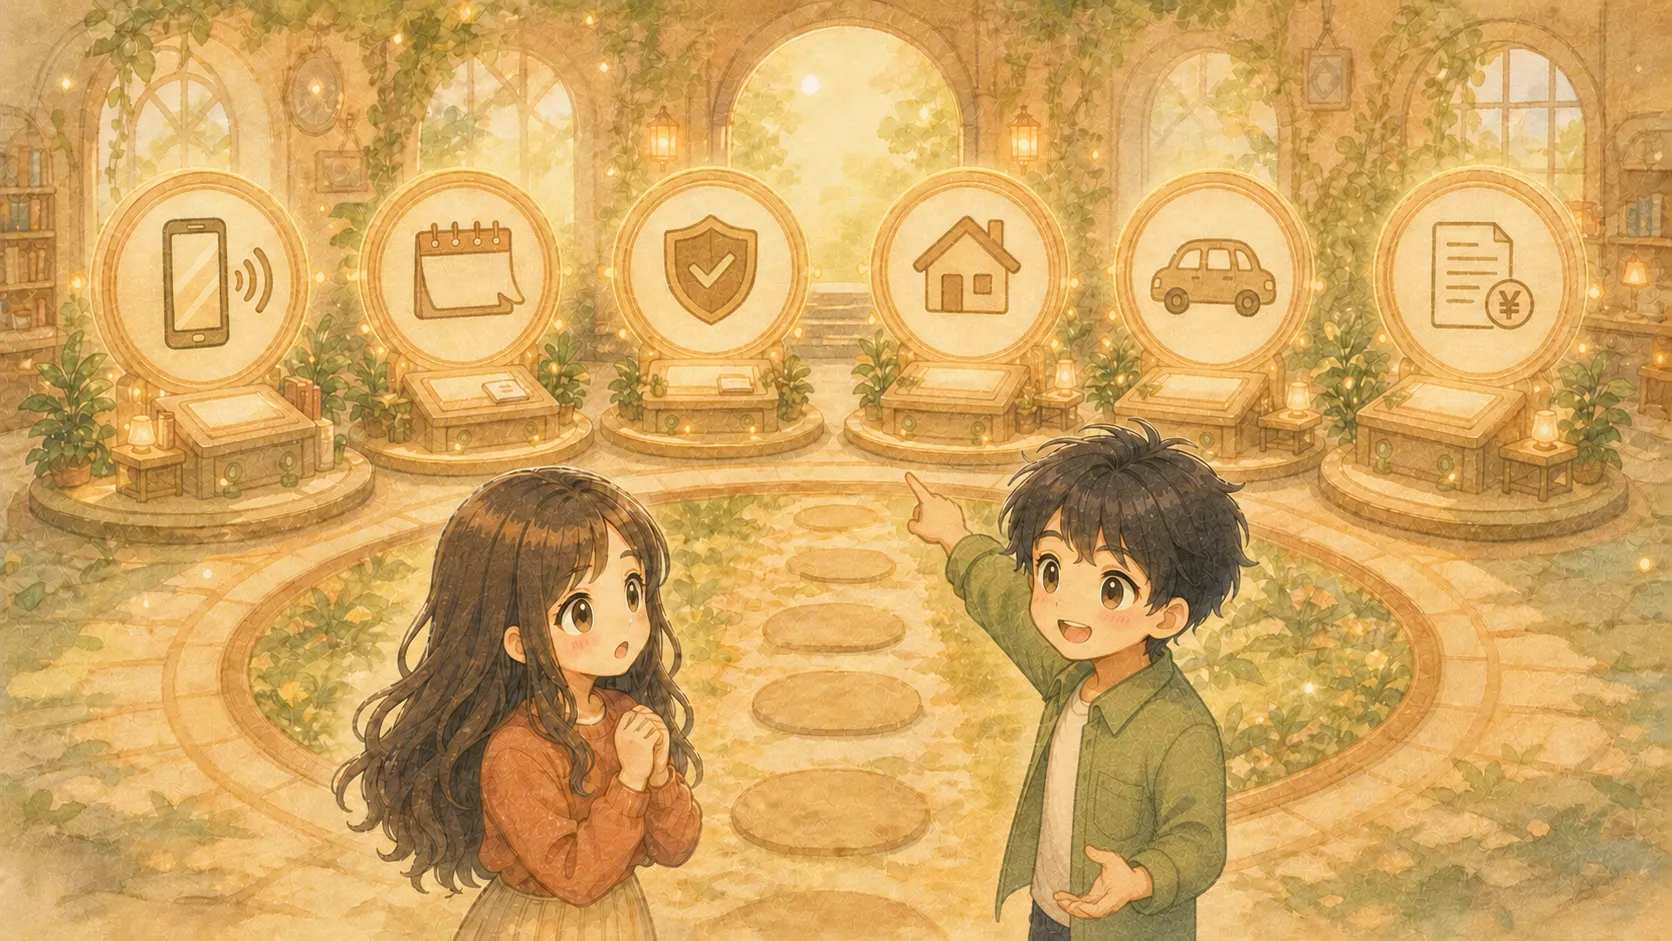
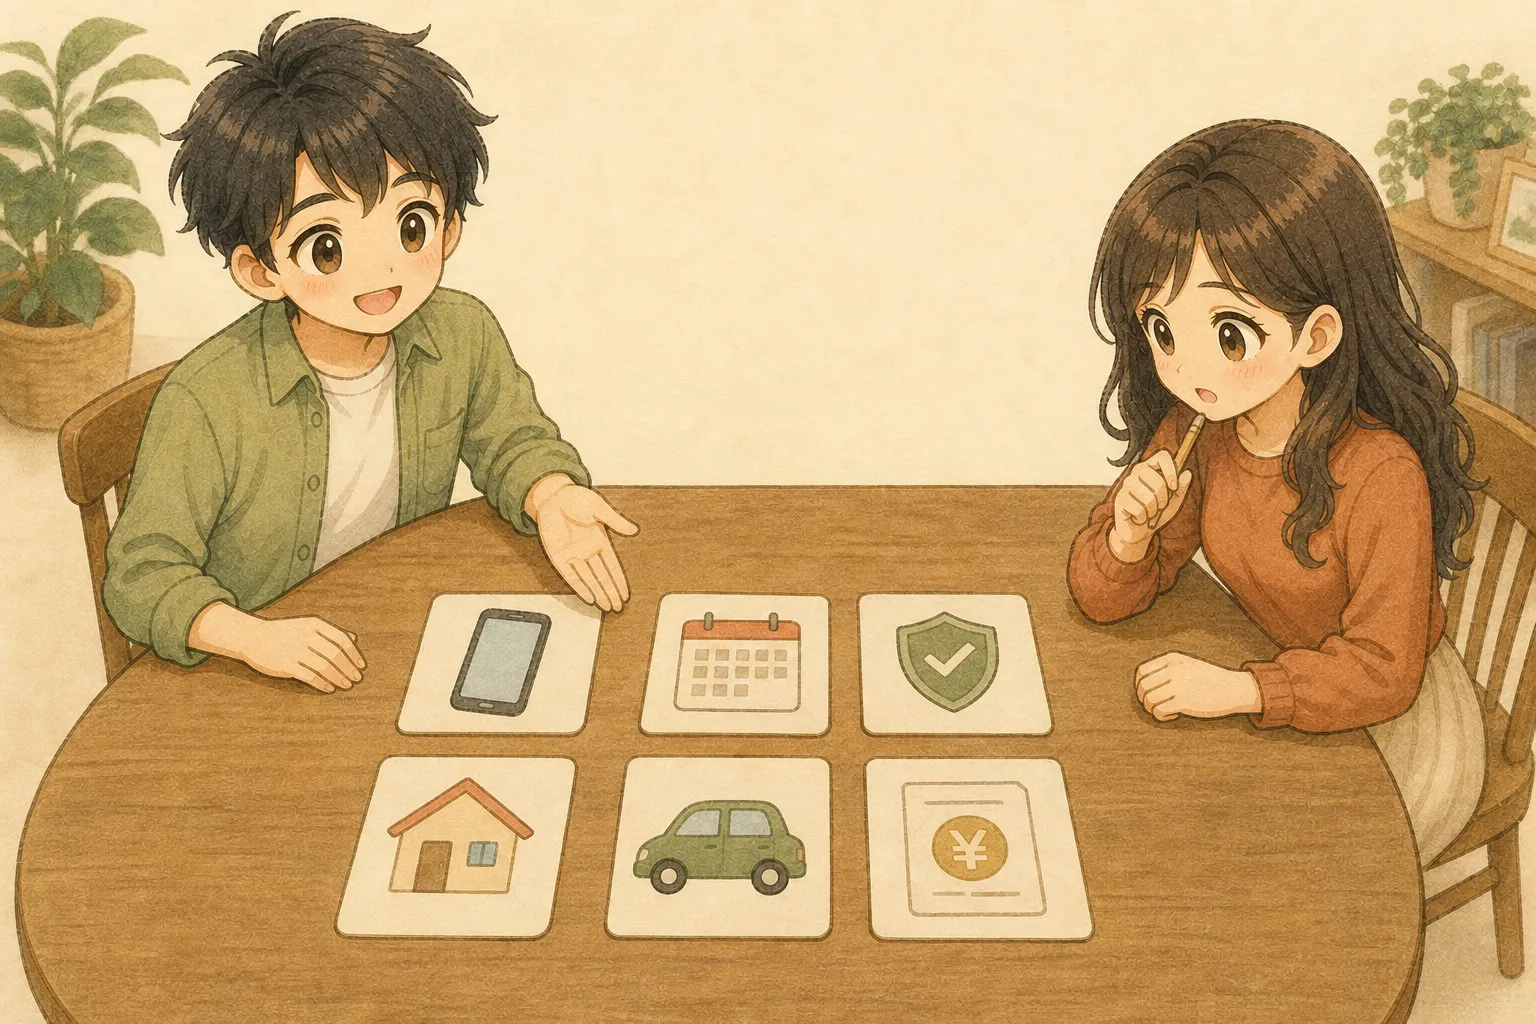
6つの入口から、今の家計に近いものを選ぶ
6つを全部変えず、今の家計で気になる一件から始めます。
通信
スマホ代は、請求を通信料・端末代・オプションに分け、必要な通信量と通話に合うプランを選びます。乗り換える前に、契約日、解除料、端末残債を確認します。自宅回線は、家族が同時に動画やゲームを使う時間の速度と、工事・契約条件を残して比べます。
サブスク
カードと口座の明細を1か月分だけ見て、契約名、金額、最後に使った日を並べます。私たちも、使っていない契約や、解約したつもりで請求が続いていた契約に気づきました。
 Uこの二つなら、まず直近の明細を開けば現在地が分かりそう。Kうん。解約を急がず、金額と使い方を分けて見れば候補が見つかるよ。
保険
保険は、安さより先に公的保障、貯蓄、家族の収入でどこまで備えられるかを確認します。私たちは2020年、生命保険・医療保険・年金保険・学資保険へ月73,866円を払っていました。解約から始めず、何の損失をいくら守る契約かを一件ずつ見直しました。
住まい
住居費は、家賃や住宅ローンの月額だけでなく、維持費、将来の売却価格、移動の自由も含めて比べます。今の暮らしで外せない立地、広さ、通勤・通学の条件を先に書きます。
 U保険と住まいは、月額だけ見て即決しない方がよさそうだね。
 Kその通り。必要保障と暮らしの条件を先に残し、変える費用まで見て決めよう。
車
車が必要なら、持つ・持たないの二択にしません。必要性を残したうえで、台数、買い方、売りやすさ、任意保険を分けて見ます。
税金
税金は、給与明細で所得税、住民税、社会保険料の現在地を確認し、自分に関係する控除や手続きを探します。適用条件は、国税庁などの公式情報か専門家へ確認します。
U車は必要性を残して持ち方を分ける。税金は、まず給与明細なんだね。K入口は違っても、最初の確認は一つでいい。次に残したい条件をまとめよう。満足と保障を残し、比べる条件を決める
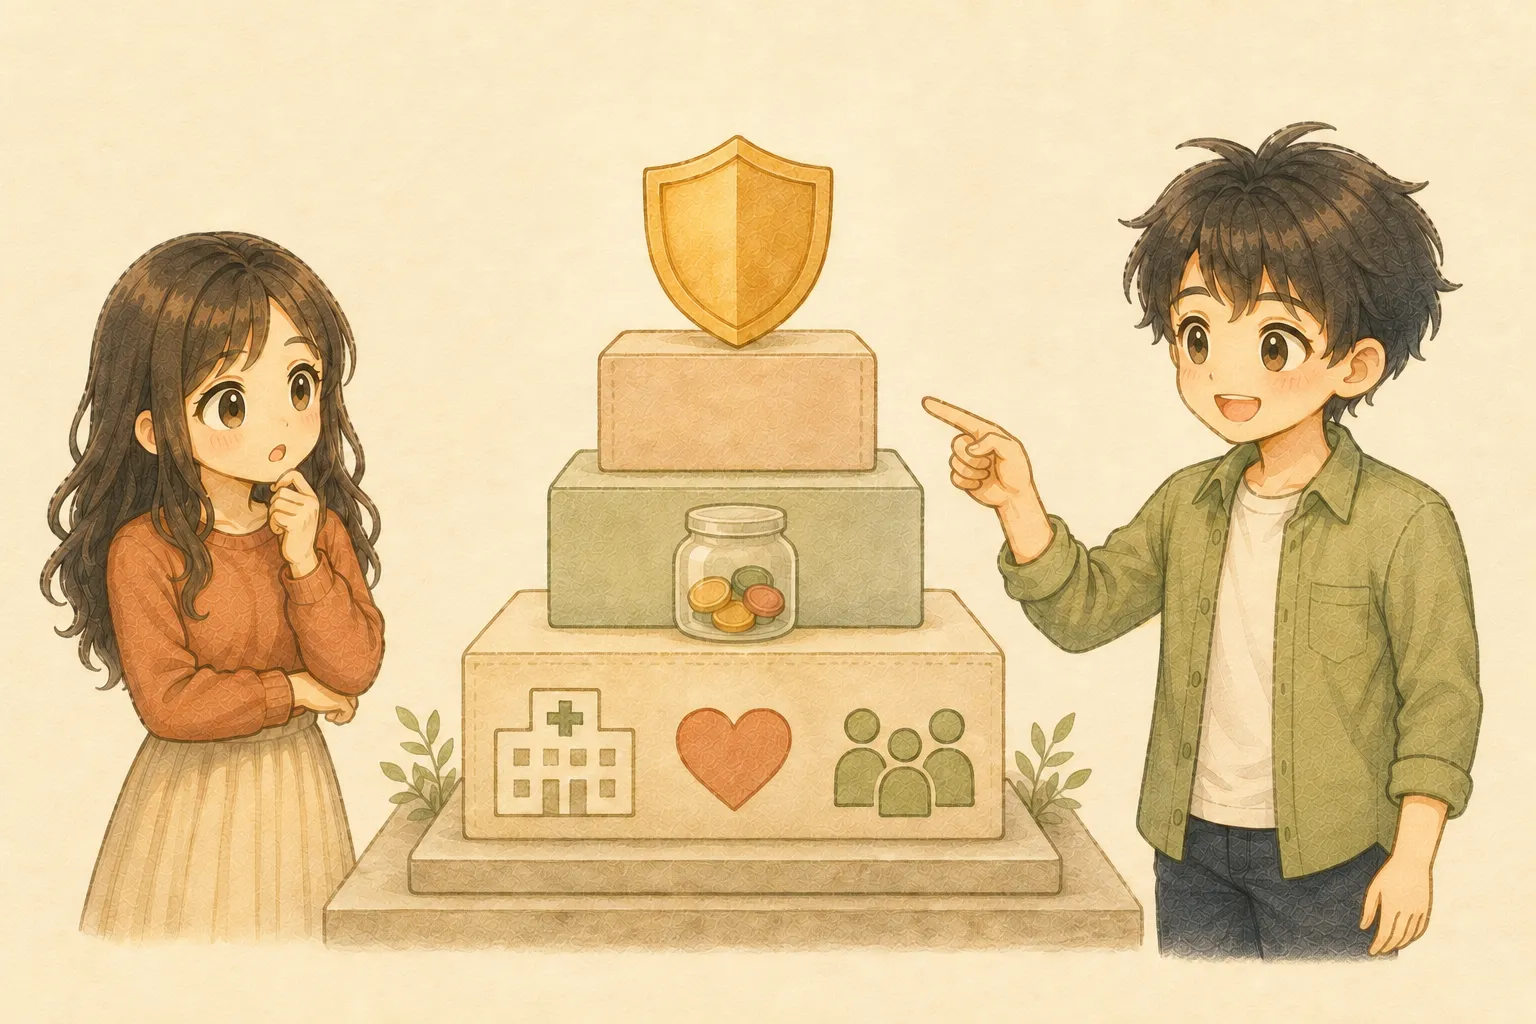
固定費を下げる目的は、暮らしを細くすることではありません。動画が止まらないこと、家族が移動できること、万一の生活を守れることなど、今の暮らしで残したい条件を先に決めます。
使う量、場所、時間、実際に楽しんでいるサービスを残す。
公的保障と貯蓄で埋まらない、大きな損失への備えを残す。
家族、仕事、安全、移動に必要な条件を残す。
残したい条件は、いくつも増やさず「これが欠けるなら変えない」と言えるものへ絞ります。候補の契約がその条件を満たすことを確かめてから、年額と変更費用を比べます。
月額を年額にし、変更費用まで比べる
月額の差が小さく見えても、固定費は年額にすると判断しやすくなります。たとえば月1,000円の差は、1,000円 × 12か月で年12,000円です。
初期費用、解除料、工事費、引越し費用、売買費用などを入れ、何か月で変更費用を回収できるかを見ます。
通信の初期費用と住まいの引越し費用では、同じ月額差でも回収までの期間が違います。保険は、金額だけでなく保障が切れる期間がないかも確認します。年額が下がっても、変更費用や失う条件が大きければ、その契約は急いで変えません。
見直して生まれたお金は、生活防衛資金、将来の積立、家族の楽しみなど、行き先を先に決めます。別の支出へ溶かさず家計へ残すには、家計管理を3ステップで整える方法へつなげます。
まとめ
固定費は6つの入口を全部回らず、今の家計で気になる一つを選び、残したい条件を決めてから年額と変更費用を比べます。減らしたお金の行き先まで決めると、将来の選択肢として家計に残せます。
U今夜、スマホ代の直近1か月の明細を開いて、通信料・端末代・オプションの金額をメモする。 Kその一件で十分。残したい使い方を決めて、年額と変更費用を比べよう。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
計算条件・注意を確認する
月1,000円 × 12か月 = 年12,000円は、料金改定や追加利用、変更費用を含まない計算例です。実際は、契約ごとの初期費用、解除料、工事費、引越し・売買費用などを加えて比較します。
この記事は家計見直しの一般的な入口を示すものです。料金、保障、住まい、車、税金の判断は、契約条件、家族構成、地域、貯蓄額で変わります。変更前に最新の公式情報と契約書面を確認し、税務・保険など専門判断が必要な場合は専門家へ相談してください。詳しくはサイトの免責事項をご覧ください。