固定費・節約
不要な民間保険5選|医療保険・貯蓄型保険・個人年金保険・学資保険・外貨建て保険
/ 更新:
 U医療保険も学資保険も安心のために入ったけど、どれが不要候補なの?
 Kわが家では、医療保険・貯蓄型保険・個人年金保険・学資保険・外貨建て保険の5つ。保険以外の備え方と比べよう。
固定費見直し|保険・公的保障
よりみちFIREへようこそ。今回は、不要候補にした5保険と、すでに契約している場合の見直し方を整理します。
これは全員が5つを解約するという意味ではありません。公的保障、貯金、家族構成、契約条件を確認し、代替できる契約から見直します。
不要な民間保険を見直す理由は、低確率・大損失へ絞るため
保険は、大勢から集めた保険料で、少数に起きる損失を支える仕組みです。わが家では、発生確率が低く、一度起きると貯金では立て直せない損失へ使います。
医療、障害、死亡、老後など、すでにある保障を先に確認します。
医療の自己負担、教育費、暮らしの変化へ自由に使えます。
火災や他人への巨額賠償、扶養家族の生活不足などです。
高額療養費制度には、年齢と所得に応じた自己負担の上限があります。2026年8月からは月額上限の見直しと年間上限も始まりました。差額ベッド代、食事代、先進医療、交通費、休んだ間の収入は別に見積もります。
 U病院の請求額だけ見て、医療保険が必要と決めるのは早いんだね。
 Kうん。制度後の自己負担と収入減を出して、貯金で負えない不足が残るかを見よう。
詳しい確認順は公的医療保険を先に見る記事にまとめています。
不要候補5つは、保険以外の備え方と比べる
五つは、商品名だけで不要と決めません。「何のためのお金か」と「保険外の代替策」を同じ単位で比べます。
1. 医療保険
病気やけがの自己負担には、公的医療保険と高額療養費制度があります。制度対象外の費用と収入減を生活防衛資金で負えるなら、医療保険は重複していないか確認します。
貯金が少ない、休業時の収入保障が弱いなど、制度後の不足を家計で負えない期間は、契約を残す判断もあります。
2. 貯蓄型保険
養老保険や終身保険のように保障と貯蓄を組み合わせる商品は、必要な死亡保障と、貯めたい金額が見えにくくなります。死亡保障は必要期間の掛け捨て、近く使うお金は預金、長期資金は値動きを受け入れられる範囲で分散投資、と役割を分けて比べます。
3. 個人年金保険
老後の土台は公的年金です。その不足を預金や長期積立でも準備できるなら、個人年金保険の受取期間、途中変更、返戻率と比べます。
生命保険料控除は、支払った保険料の一部を所得から差し引く制度です。控除額がそのまま返金されるわけではないため、節税だけを理由に長期契約を続けません。
4. 学資保険
教育費は、使う時期をある程度予想できる支出です。近く使う分は預金、長く使わない分は元本割れも受け入れられる範囲で長期・積立・分散を候補にします。
学資保険の払込免除、返戻率、途中解約、受取時期が家庭の目的に合うなら、継続する理由になります。
5. 外貨建て保険
外貨建て保険は、円へ戻すときの為替、外国通貨特有の手数料、商品によっては市場価格調整や解約控除の影響を受けます。円換算の受取額が、契約時の円換算額を下回るおそれがあります。
死亡保障が目的なら円建ての掛け捨て保険、運用が目的なら費用と値動きが見える商品と比べます。為替リスクを負う意思がないなら、保険だから安全とは考えません。
 U五つとも、保障と貯蓄や運用を一つの商品に任せなくていいかを見るんだね。
 Kそう。代わりに何で備えるかが決まれば、保険を減らしても暮らしは無防備にならないよ。
既契約は、解約返戻金・払済後の保障・必要保障を比べる
不要候補でも、契約中ならその場で解約しません。次の数字を保険会社の契約者ページや設計書で確認します。
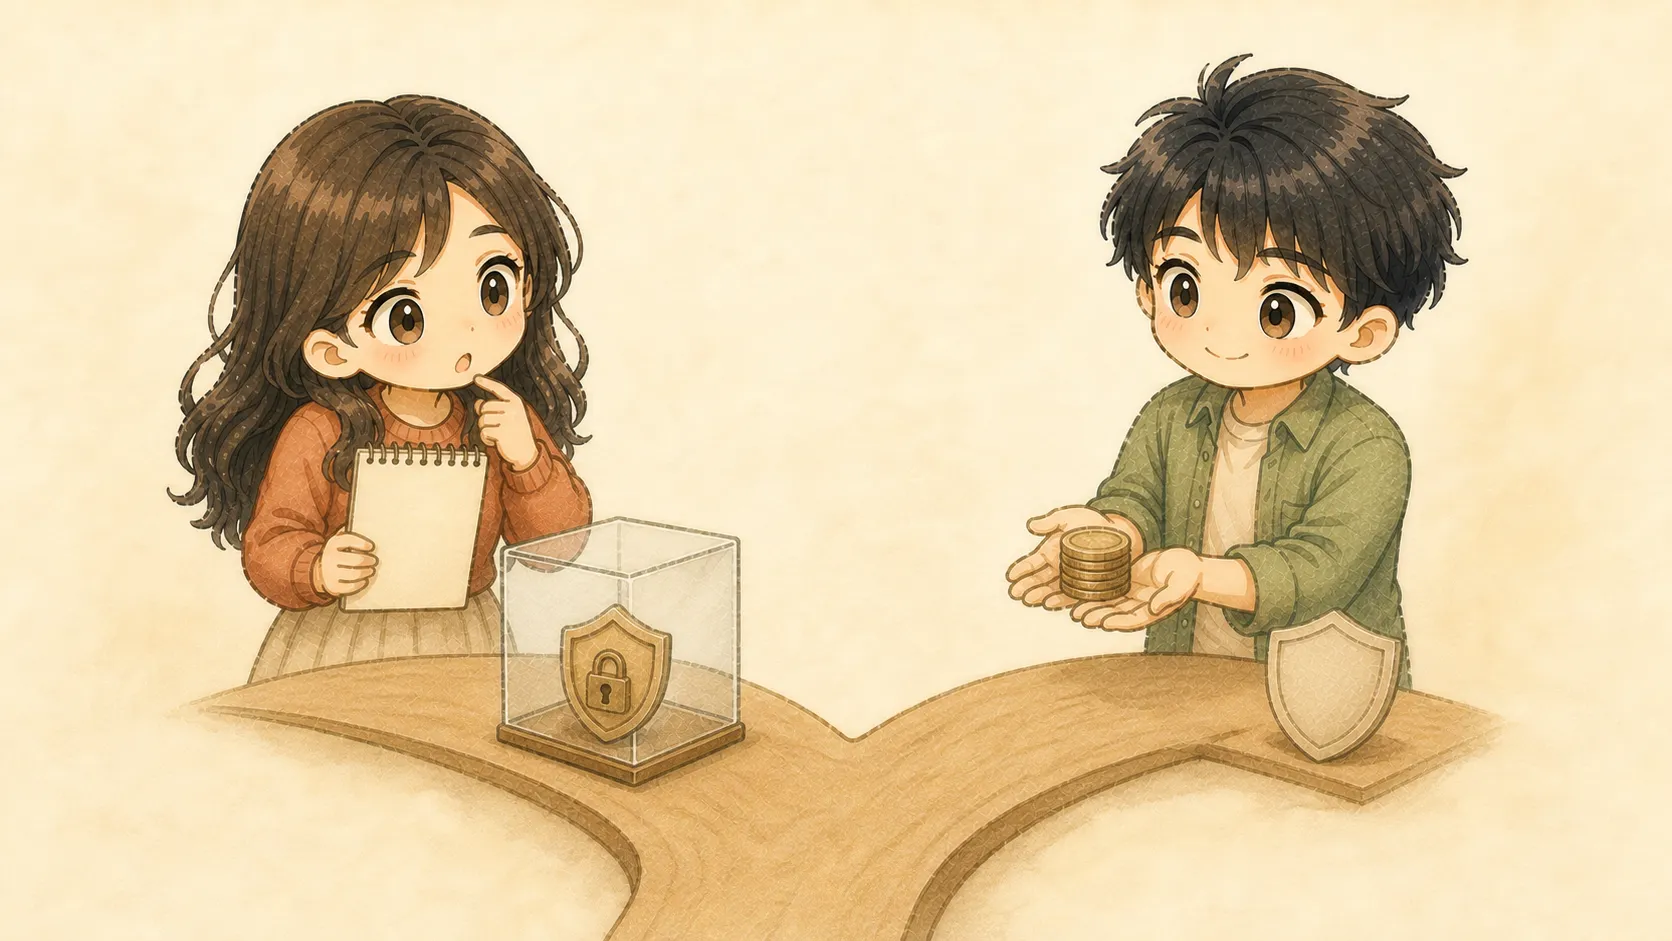
契約が消え、以後の保障もなくなります。
今後の保険料を止め、保障を小さくして残す方法です。
必要保障に合うか、同じ期間で比べます。
解約返戻金は、保険種類、契約時の年齢、保険期間、経過年数で変わり、通常は払込保険料の総額より少なくなります。解約すると元へ戻せず、健康状態や年齢によって再加入の条件も変わります。
払済保険は、現在の解約返戻金を基に、保険料の払込みを止めて保障額の少ない保険へ変える方法です。特約が消える、解約返戻金が少なく変更できない、保険種類によって利用できない場合があります。
U払った額より返戻金が少ないと、損を確定する気がして止まっちゃう。K過去の払込額ではなく、今日の返戻金、これから払う額、これから必要な保障で比べよう。私たちも、貯蓄型・個人年金・外貨建てを見直した
私たちも、貯蓄型保険、個人年金保険、外貨建て保険を契約していました。最初から保険と貯蓄を分けられていたわけではありません。
まず、公的保障と生活防衛資金で負える範囲を確認しました。次に、家族に必要な死亡保障と期間を出し、貯蓄・老後・教育のお金を保険の外でも準備できるか比べました。最後に、既契約の返戻金と保障を見て、続けるかを一つずつ判断しました。
U私たちも、保険・貯蓄・運用を全部まとめて安心だと思っていたね。 Kうん。分けて書いたら、何を保険会社へ任せたいのかが見えるようになったよ。
まとめ
不要候補は、医療保険・貯蓄型保険・個人年金保険・学資保険・外貨建て保険です。公的保障と生活防衛資金で負える支出を分け、保険は低確率で家計を壊す大損失へ絞ります。
 U今夜、保険証券を一つ開いて、目的・保障額・解約返戻金を同じ紙に書く。K一つなら比べられる。解約は、その数字を見てからでいいよ。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典と確認日
- 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年9月5日確認)
- 国税庁「No.1140 生命保険料控除」(2026年9月5日確認)
- 金融庁「保険会社向けの総合的な監督指針」「資産形成の基本」(2026年9月5日確認)
- 生命保険文化センター「解約」「保険料の負担軽減・払込の中止と契約の継続」(2026年9月5日確認)
この記事は2026年9月5日時点の公式情報と私たちの判断です。必要な保障は、働き方、家族構成、貯金、契約条件で変わります。解約・減額・払済変更の前に、現在の返戻金、変更後の保障、消える特約、再加入条件を契約先へ確認してください。投資には元本割れがあります。サイトの免責事項もご覧ください。