固定費・節約
必要な民間保険は3つだけ?|公的保障で足りない大損失に備える
/ 更新:
 U必要な民間保険は3つだけって、火災・自動車・死亡保障を全員が買う話?
 K全員に3つではないよ。公的保障と貯金でも負えない大損失が残る人だけ、該当する保障を検討するんだ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
固定費見直し|保険・公的保障
公的保障と貯金で受け止められない大損失が残る人だけ、火災保険、車を運転する人の対人・対物無制限、扶養家族がいる期間の死亡保障を検討します。
3つは全員必須ではなく、貯金で負えない損失だけ保険へ移す
民間保険を選ぶ前に、すでに持っている公的保障と、生活費とは別に使える貯金を確認します。金融庁も、公的保険の保障内容を理解したうえで、必要に応じて民間保険へ入る順を案内しています。
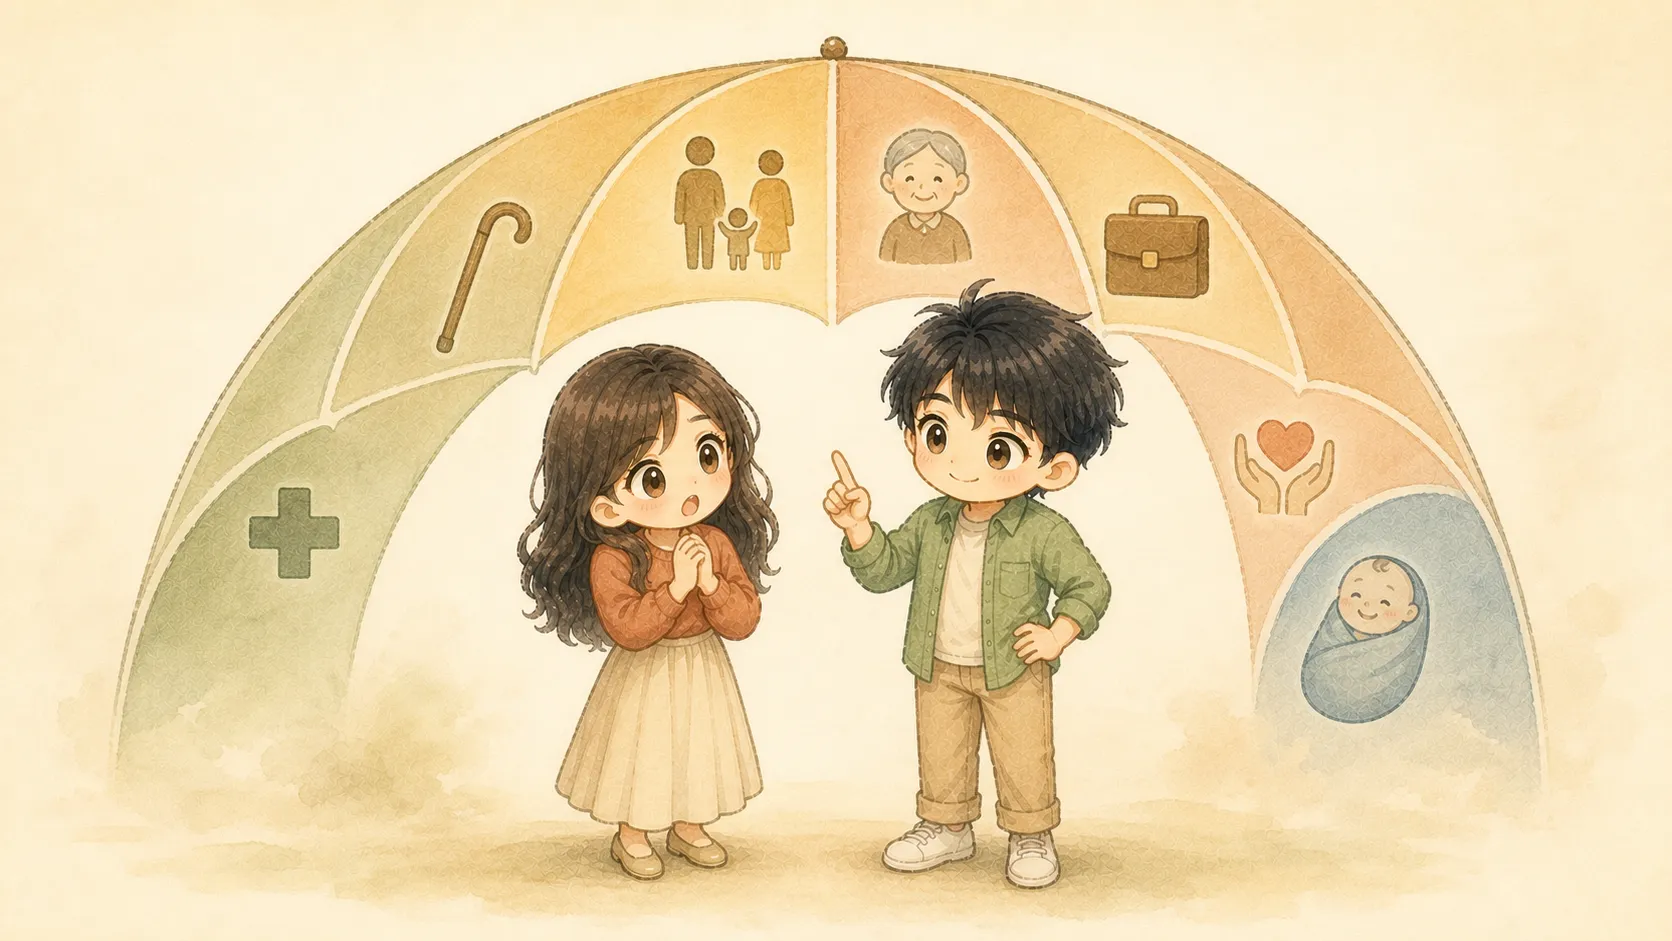
民間保険の前に、公的医療、年金、雇用、介護など、すでにある公的保障を確認します。
確認するのは三つです。
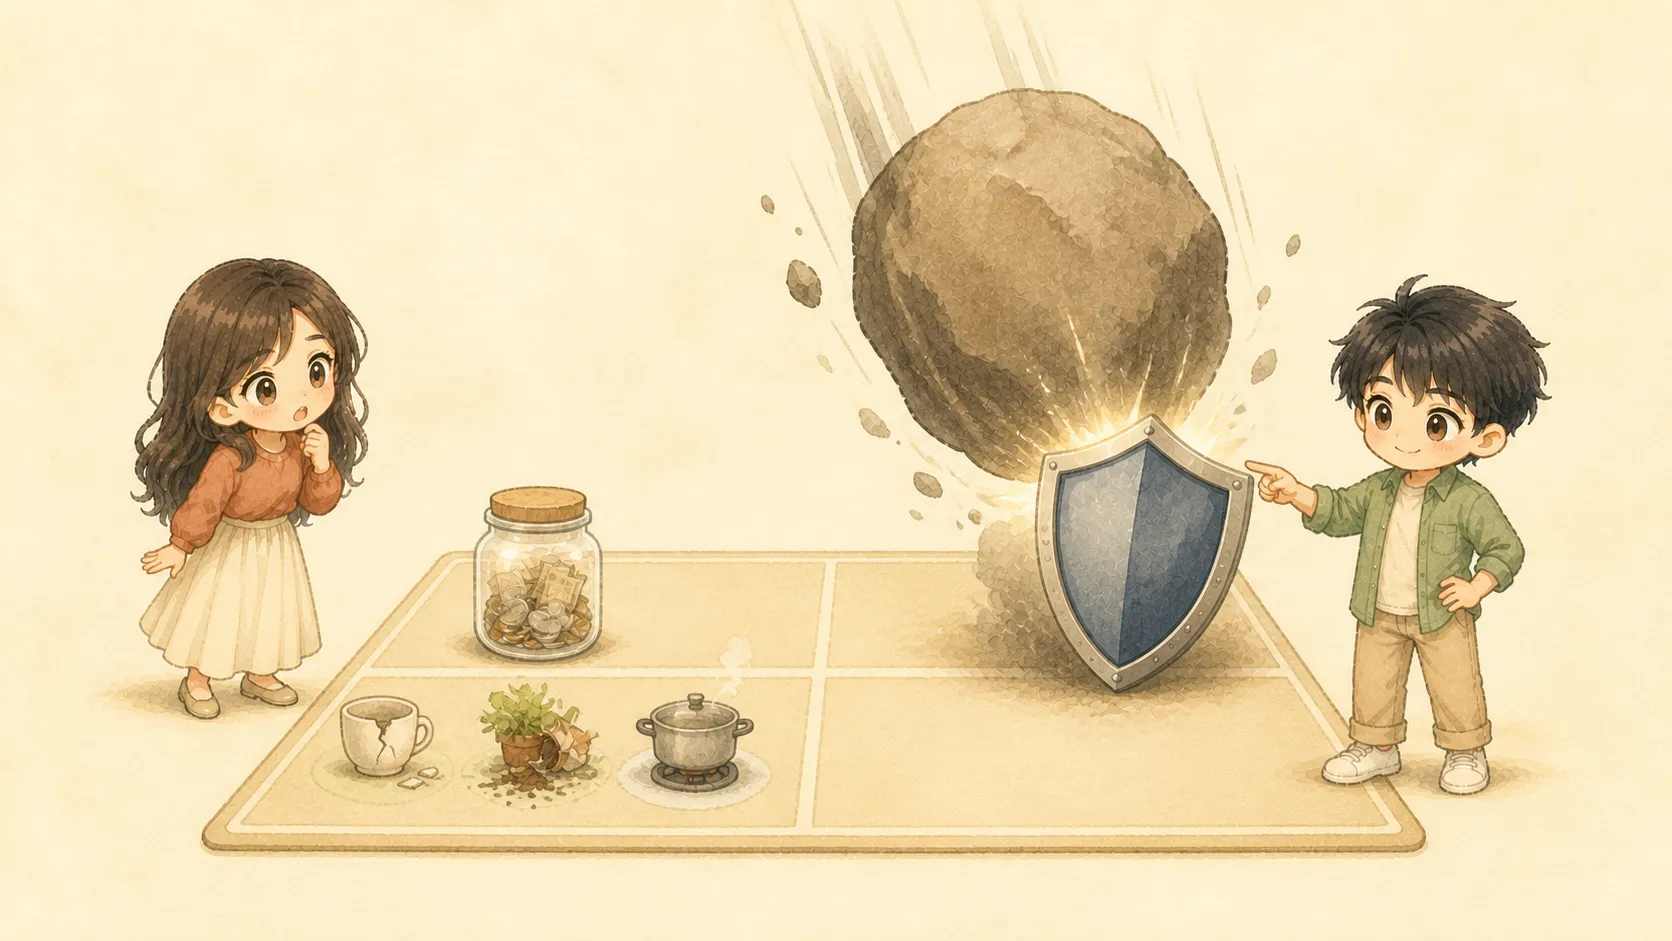
貯金で負える出費は手元で受け止め、生活を立て直せない大損失だけを保険へ移します。
医療費、壊れた家電、自分の車の修理など、家計で払っても暮らしを立て直せる損失まで保険に任せる必要はありません。一方、住まいを失う損失、他人への高額賠償、扶養家族の長い生活不足は、貯金だけでは負えない場合があります。
 U不安な出来事を全部保険へ入れるんじゃなくて、家計が戻れない穴だけを探すんだね。
 Kそう。保険の名前より先に、損失と今ある備えの差を見るよ。
条件が当てはまるなら、火災・対人対物・死亡保障を検討する
候補は三つですが、暮らしに該当するものだけを選びます。該当する大損失を、多くの契約者で分け合う仕組みに移すのが民間保険です。
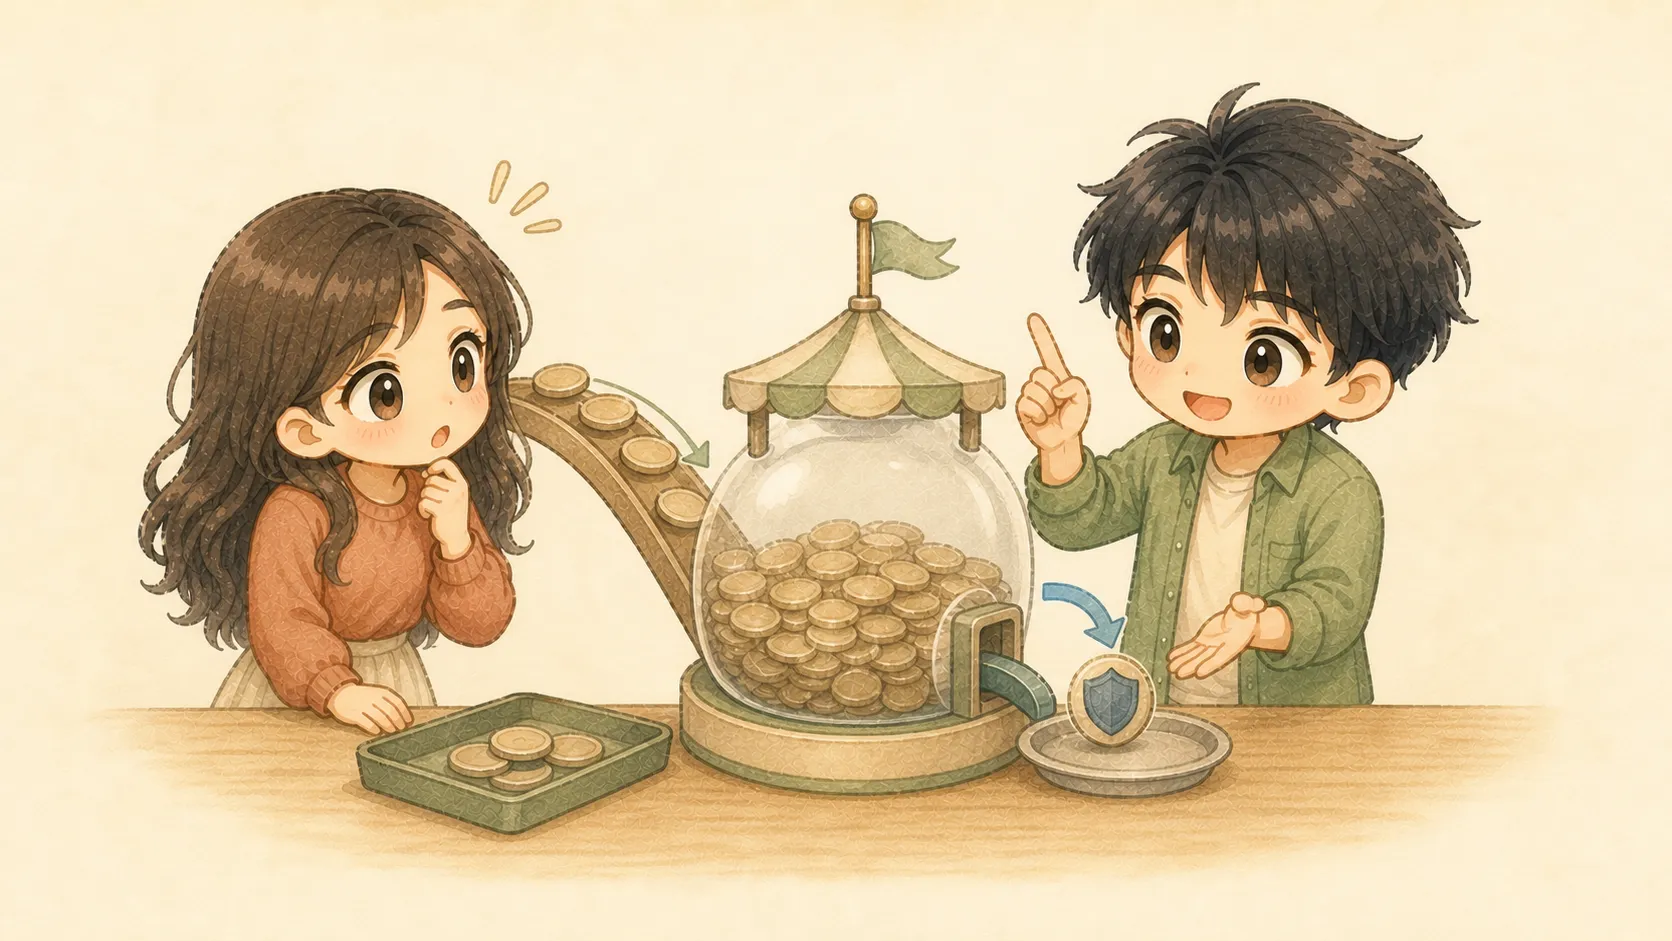
三つの名前は買い物リストではなく、一人で負えない損失を保険へ移す入口です。
持ち家は建物と家財、賃貸は家財と借家人賠償など、誰の何を守るかを分けます。火災、風災、水災などの対象と免責は商品で異なります。
賃貸で残す補償を確認する自賠責だけでは足りない対人損害と、他人の車・建物などへの対物損害を任意保険で備えます。自分の車の損失は車両保険として分けます。
対人対物と車両保険を分ける遺族年金、配偶者収入、勤務先の保障、貯金を使っても不足する額を、子どもの独立など必要な時期まで備えます。
遺族年金の条件を確認する火災保険だけでは、地震・噴火・津波を原因とする損害は補償されません。自動車保険の「無制限」は保険金額の限度を指し、法律上の賠償責任を超えて無条件に支払う意味ではありません。候補ごとに対象事故、免責、特約、支払条件を確認します。
U火災・車・死亡保障を三つそろえたら、安心スタンプラリー完成? K保険に景品はないよ。住まい、運転、扶養の条件がある所だけ確認しよう。
死亡保障は不足額と必要な期間から決める
死亡保障は、最初に「2,000万円」「3,000万円」と商品額を置きません。残された家族の将来支出から、入ってくるお金と今ある資産を引きます。
2026年度の遺族基礎年金は、受給要件を満たす子のある配偶者の場合、基礎額が年847,300円で、1人目・2人目の子は各243,800円、3人目以降は各81,300円が加算されます。子が1人なら、基礎額と加算の合計は年1,091,100円です。
子の人数と受給要件を確認します。配偶者の生年月日による基礎額の例外があります。
亡くなった人の報酬比例部分の4分の3を基礎に計算され、世帯ごとに同じ月額にはなりません。
配偶者の働き方、勤務先の保障、教育費、住居費、子どもの年齢を入れます。
遺族厚生年金は個別条件で変わり、ねんきんネットの見込額試算対象でもありません。日本年金機構の制度説明を読み、個別の見込額は年金事務所などへ確認します。
不足額を出すときは、扶養が続く期間も入れます。子どもの独立、配偶者の就労、貯金の増加で不足は小さくなるため、死亡保障も必要な期間に合わせます。一定期間の死亡後、満期まで年金形式で受け取る収入保障保険などが、考え方に合うかを比較します。
 U遺族基礎年金と遺族厚生年金を足して、全家庭共通の月額にはできないんだね。K加入記録、報酬、家族構成で変わるからね。制度額を確認して、家計の不足と期間を出そう。
わが家は当時の払込額を見直し、一契約ずつ役割を確認した
2020年の家計メモでは、私たちは生命保険、医療保険、個人年金保険、学資保険へ合計月73,866円を払っていました。
当時の記録から分かるのは、1年間に払っていた額までです。解約返戻金、見直し後に残した保険料、現在の契約額を引いた削減実績ではありません。
私たちは、住まいを失う損失、車を運転したときの対人・対物賠償、扶養家族の生活不足を基本線にしました。ただし、三つの契約名を永久に残すのではなく、住まい、車、扶養の条件が変わるたびに必要性を見直します。
次は加入中の保険を一つだけ開き、四つを書きます。
既契約は、いきなり解約しません。解約返戻金、払済へ変更した後の保障、再加入するときの健康条件を確認し、継続・変更・解約を今から先の保障とお金で比べます。具体的な5候補は不要な民間保険5選で一契約ずつ確認できます。
U年88万円を全部節約できた記録じゃなくて、当時そこまで払っていた記録なのね。Kそう。返戻金や残した保障を差し引く前の払込額だよ。だから一契約ずつ役割を見たんだ。まとめ
必要な民間保険は、全員に3つではありません。住まい、他人への賠償、扶養家族の生活に貯金で負えない大損失が残るときだけ、該当する保障を必要な期間残します。
 U今夜、保険証券を一つ開き、守る損失・公的保障・貯金・必要な期間を一枚に書く。
 Kその四つが見えれば、残すか見直すかを落ち着いて決められるよ。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
公式情報・確認日(公的保障、火災、自動車、死亡保障)
次の公式情報を2026年9月6日に確認しました。公的保障の受給要件、保険の補償対象・免責・保険料・申込条件は、制度、商品、契約、家族構成で変わります。契約前に最新の制度説明、契約概要、約款をご確認ください。
この記事は一般的な金融教育情報と、私たちの2020年の家計記録・判断です。個別の必要保障額や受給額、契約の継続・変更・解約を決めるものではありません。最新の公的制度と契約条件を確認し、当サイトの免責事項もご覧ください。