固定費・節約
公的年金はもらえなくなる?見込額を確認し、不足分を個人資産で備える【2026年】
/ 更新:
 U私たちの世代は、年金をもらえなくなるって聞くよね。老後のお金は全部自分で用意するの?
 K年金をゼロ扱いして備える必要はないよ。自分の見込額を確認して、足りない分を個人資産で補おう。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
固定費見直し|保険・公的保障
制度全体の財政、モデル年金、自分の試算を分けると、老後に用意する金額が見えます。
公的年金は、単純にゼロになる制度ではない
公的年金は、自分が払った保険料だけを自分用に積み立てる仕組みではありません。現役世代の保険料を、その時代の受給者へ届ける賦課方式が基本です。国庫負担と積立金も給付を支えます。
厚生労働省は少なくとも5年ごとに、おおむね100年の期間を見通す財政検証を行います。人口や経済の前提を複数置き、長期の財政均衡と給付水準の見通しを点検します。財政検証は点検であり、給付額を自動調整する仕組みはマクロ経済スライドです。
つまり、公的年金は「ある日、個人の貯金箱が空になる」制度ではありません。一方で、今の受給額がそのまま固定される制度でもありません。老後の計画では、公的年金をゼロにするのではなく、自分の見込額を土台に置くのが出発点です。
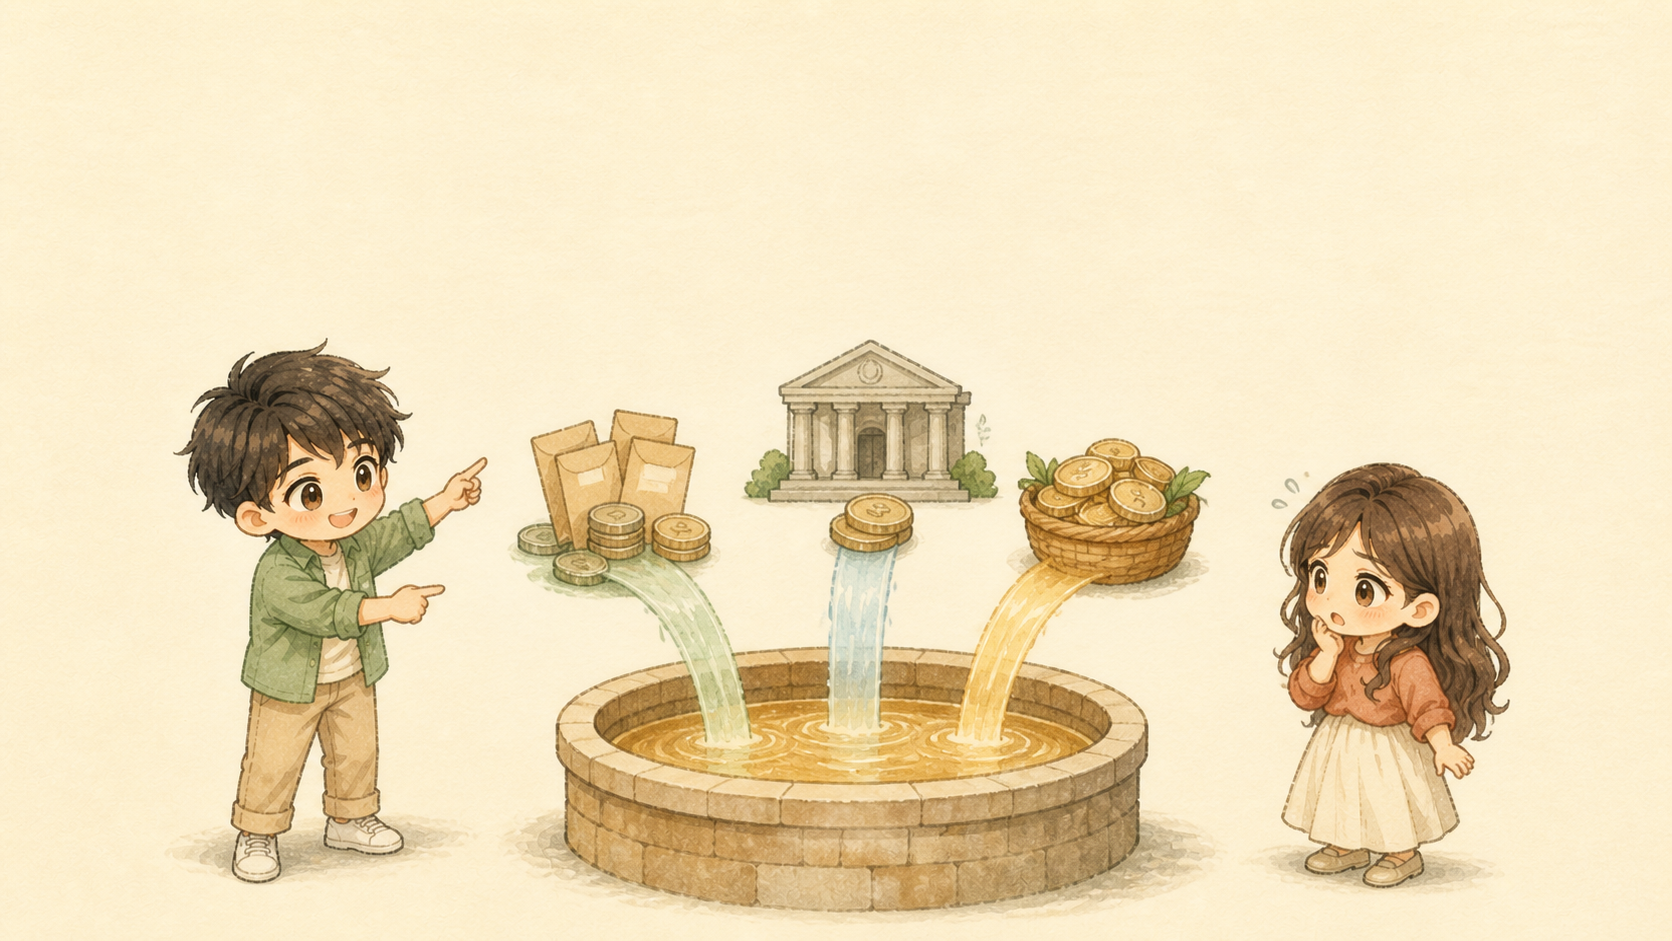
 Uゼロになる前提ではないけれど、今と同じ金額が約束されているわけでもないんだね。
 Kそう。財政検証は制度全体の点検だから、次は私たち自身の記録から見込額を見よう。
自分の見込額は、モデル年金ではなくねんきんネットで見る
厚生労働省が公表した2026年度の標準的なモデル年金は、夫婦2人分で月237,279円です。ただし、これは男性が賞与込みの月額換算で平均標準報酬45.5万円、40年間就業した場合の老齢厚生年金と、夫婦2人分の老齢基礎年金を合計した例です。
モデル年金は制度改定を理解する目安であり、私たちの世帯の見込額ではありません。自分の数字は、ねんきんネットで加入記録を基に試算します。
年度ごとの年金額改定を説明するための標準的な世帯モデルです。
自分の加入記録と、これからの働き方・受給開始時期を置いて試算します。
ねんきんネットの「詳細な条件で試算」では、今後の加入制度、収入見込み、就業期間、受給開始年齢などを設定できます。まず今の条件を続ける場合を出し、退職時期や受給開始年齢を変えた場合も保存すると、差が見えます。
1ねんきんネットで、現在の加入記録を確認する
2今の働き方を続ける条件で、見込額を保存する
3退職時期か受給開始年齢を変え、二つ目の見込額を保存する
U月237,279円を、そのまま私たちの老後収入へ入れたらだめ? Kモデルの働き方と私たちの記録は違う。二人それぞれの見込額を出してから合計しよう。
老後は、インフレ・長寿・退職時期の三つでずれる
今の加入記録から見込額を出しても、老後の不足額は一つに固定できません。少なくとも、次の三つを別々に見ます。
年金額には賃金・物価による改定がありますが、マクロ経済スライドの調整中は、年金額の伸びが賃金や物価の伸びを下回ることがあります。将来の生活費は今の金額のまま置きません。
公的年金は生涯の土台になります。毎月の不足が小さくても、老後が長ければ個人資産から補う期間も延びます。
老齢年金は原則65歳からです。それより前に退職するなら開始までの生活費を見ます。原則として、60〜65歳の繰上げは生涯減額、66〜75歳の繰下げは生涯増額です。
三つを一度に精密計算する必要はありません。まずは「今の生活費」「65歳まで働く場合」「それより早く退職する場合」の三本だけ並べると、どこへ余裕が必要か分かります。
公的年金は生涯の土台になる一方、長生きで続く生活費の不足まで固定額ですべて埋まるとは限りません。
 U見込額を一回出して終わりじゃなくて、使う生活費と受け取り始める時期も並べるんだね。Kうん。インフレ、長寿、退職時期のどこで不足が増えるか見れば、備える余白を決めやすいよ。
見込額との差を、個人資産で埋める
個人資産で備える目標は、「年金がゼロだったら必要な総額」ではありません。自分たちが使う生活費から、年金見込額とその他の定期収入を引いて出します。
月の不足額が出たら、退職から年金開始までの生活費と、年金開始後に不足を補う期間を分けます。現金で持つ生活防衛資金と、長い期間をかけて育てる運用資産も、同じ箱にしません。
私たちも以前は個人年金保険へ加入していました。その後、公的年金の見込額と不足を確認し、個人年金保険を解約しました。今は、公的年金を土台に、使う時期を自分たちで決めやすい現金と運用資産で備える方針です。
 U老後が不安だから保険を足す、ではなくて、不足額と使う時期を先に見るんだね。Kそう。近い支出は現金、先の不足は運用資産と分ければ、何のために貯めるかが見えるよ。
まとめ
公的年金をゼロ扱いせず、自分の見込額を老後収入の土台にします。生活費との差と三つのずれを出し、残る不足だけを個人資産で備えます。
 U今夜、ねんきんネットで私たち二人の見込額を開き、老後の月の不足額を一行でメモする。
 K不足額が見えれば、個人資産で備える目標を置けるよ。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典・計算条件・免責
参考: 厚生労働省「賦課方式と積立方式」「積立金の役割」「令和6年財政検証結果」「令和8年度の年金額改定について」「年金額の改定とマクロ経済スライド」、日本年金機構「年金見込額を試算する」「老齢年金の受給要件・支給開始時期」。2026年9月6日に確認しました。
2026年度の月237,279円は、男性が賞与込みの月額換算で平均標準報酬45.5万円、40年間就業した場合の老齢厚生年金と、夫婦2人分の老齢基礎年金を合計した標準的なモデルです。個人の見込額ではありません。ねんきんネットの試算も、加入記録、今後の働き方、制度改正などで変わります。
この記事は一般的な金融教育情報です。年金の加入記録と見込額はねんきんネットや年金事務所で確認し、資産運用には価格変動や元本割れの可能性があることを踏まえて判断してください。詳しくは当サイトの免責事項をご覧ください。