固定費・節約
民間医療保険は必要?公的医療保険と貯金を先に確認
/ 更新:
 U病気やけがが心配。民間の医療保険を増やしたほうがいいのかな?
 K先に、すでに入っている公的医療保険と、休んだ間の保障を確認しよう。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
固定費見直し|保険・公的保障
民間医療保険が全員に不要という話ではありません。治療費だけでなく、保険外の費用と休業中の生活費まで数字にしてから、必要な保障を決めます。
民間医療保険より、公的保障を先に確認する
金融庁も、民間保険は公的保険を補完するものとして、公的保障を理解してから必要に応じて加入する順番を案内しています。
私たちは、次の三つを先に調べます。
保険診療の窓口負担と、高額療養費の上限を確認します。
傷病手当金や勤務先独自の制度があるか確認します。
医療に使っても暮らしを崩さない金額を分けます。
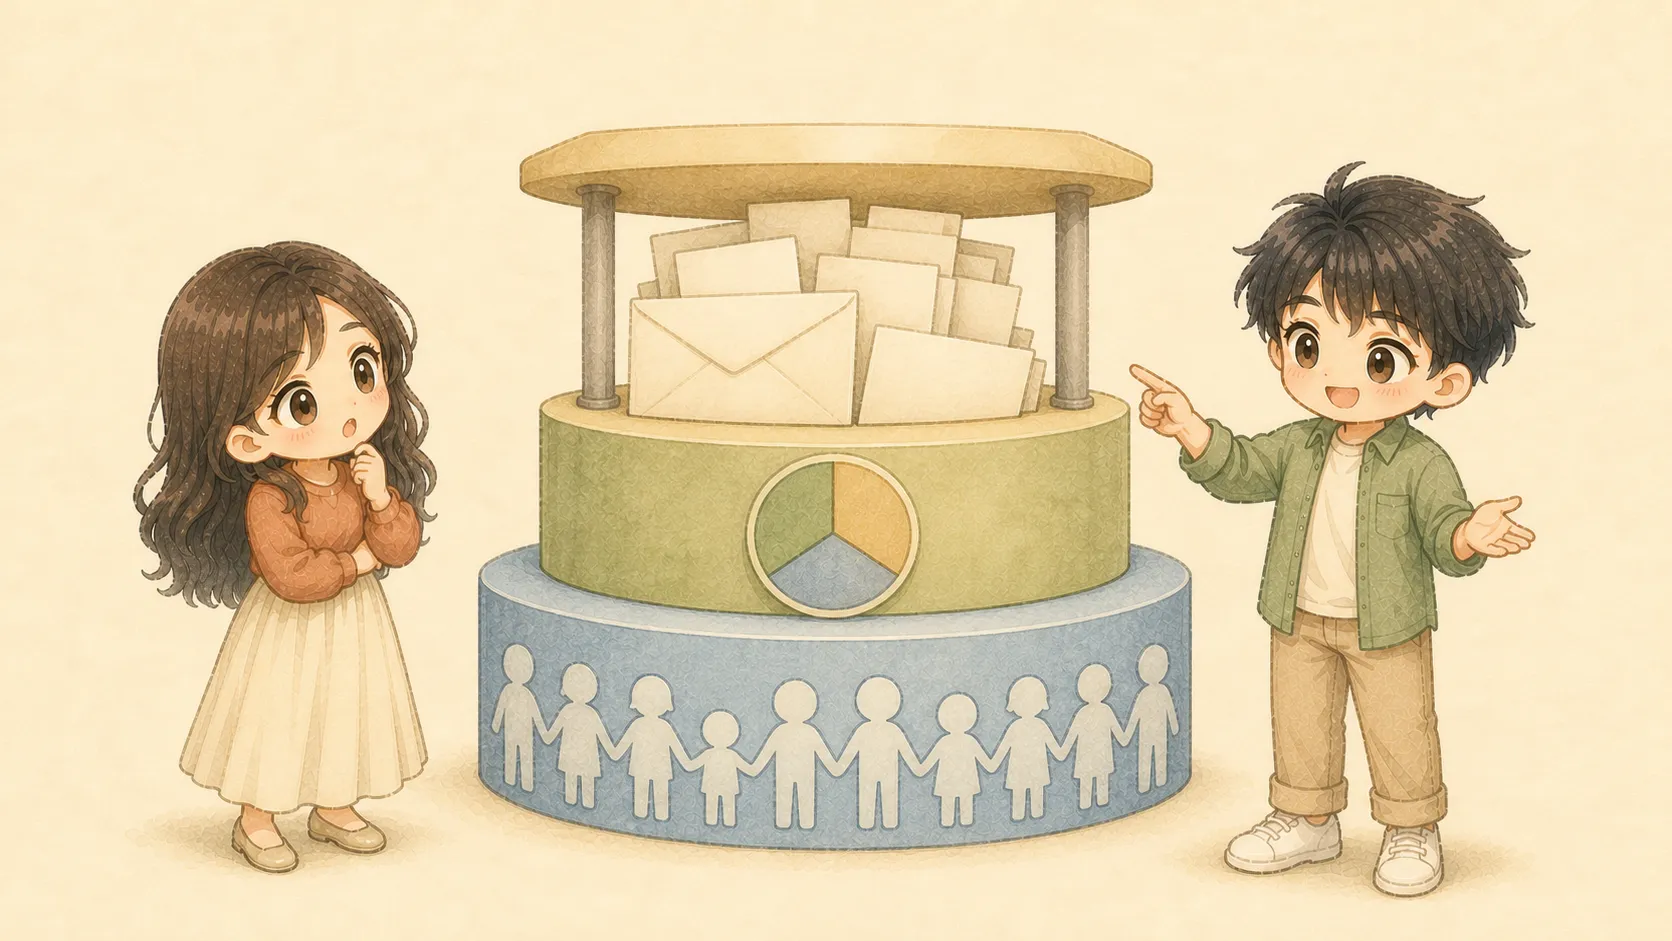
U健康保険料は毎月払っているのに、使える保障はあまり見ていなかったね。 K保険証は無口だからね。加入先の案内を開くと、治療費と休業の土台が見えるよ。
保険診療の自己負担は、高額療養費で上限がある
高額療養費制度は、保険診療の自己負担が月の上限を超えたとき、その超えた分を支える仕組みです。上限は年齢と所得で変わります。
2026年8月から月額上限が見直され、所得区分ごとの年間上限も新設されました。長期療養には、直近12か月で高額療養費に該当した月が3か月以上あると、4か月目以降の上限が軽くなる多数回該当もあります。
厚生労働省の例では、70歳未満・年収約370万〜510万円の人が、1か月に保険診療100万円を受けた場合、2026年8月以降の自己負担は約9.3万円です。
計算は、85,800円+(100万円−286,000円)×1%=92,940円です。年齢、所得、加入先、診療月、世帯合算の有無で実額は変わるため、自分の加入先で確認します。
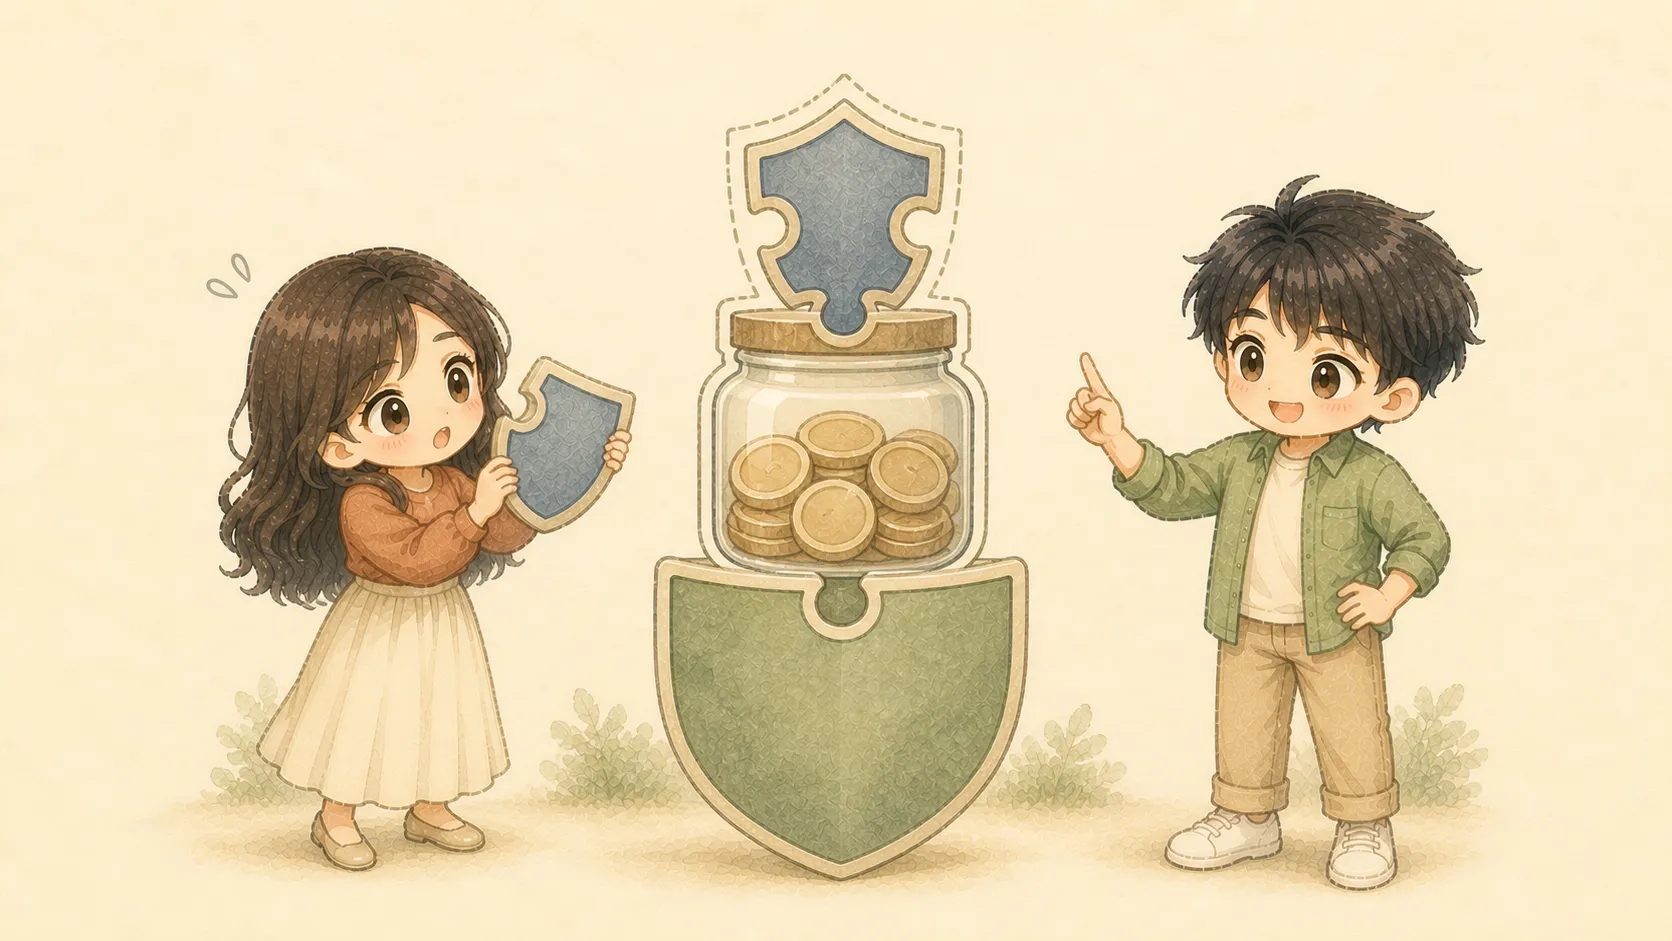
差額ベッド代、入院時の食事負担、先進医療の技術料などは高額療養費の対象外です。先進医療でも、通常の診察や検査など共通部分は保険診療として扱われます。
 U30万円をそのまま払う前提で、民間保険を考えていたよ。
 K保険診療の上限と、対象外の費用を分ければ、備える金額を小さくできます。
マイナ保険証を使える医療機関では、限度額適用認定証を事前申請しなくても、保険診療分の窓口支払いを上限までに抑えられます。
会社員などは、休業中の所得保障も確認する
治療費の上限が分かっても、働けない間の収入が減れば生活費に穴が開きます。協会けんぽなどの健康保険に入る被保険者本人には、条件を満たすと傷病手当金があります。
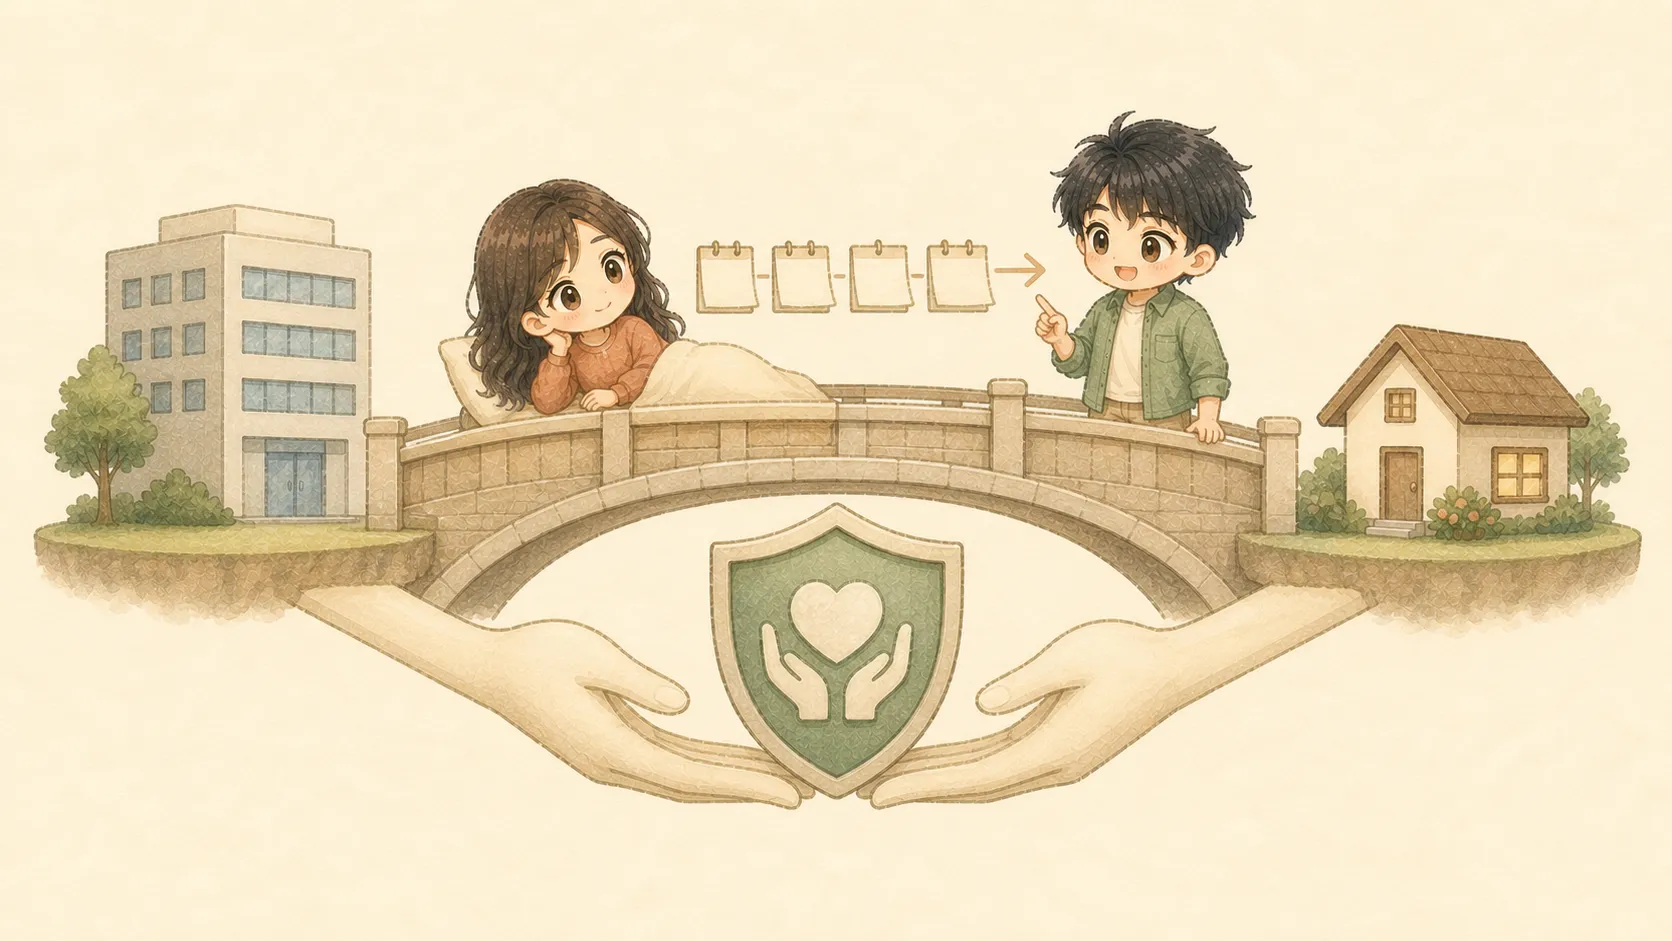
協会けんぽでは、業務外の病気・けがで働けず、連続する3日間の待期を含め4日以上休み、その間に十分な給与を受けられないことが主な条件です。
給与が出る場合は差額調整があります。
同じ傷病について支給開始日から数えます。
勤務先の健康保険組合には、独自の上乗せ給付がある場合もあります。国民健康保険の人は同じ傷病手当金がある前提にせず、自治体や国保組合へ確認します。
 U入院給付金だけでなく、休んだ間に毎月いくら足りないかを見るんだね。Kそう。手取り収入と傷病手当金の差に、普段の生活費を重ねて考えます。
対象外費用と貯金を比べ、残る穴を出す
最後に、治療中に家計から出るお金を一枚へまとめます。
貯金は、口座残高の全額ではありません。治療へ使った後も、家賃や食費、教育費などを払える生活防衛資金を残します。差額ベッドを希望するか、休業中も給与が出るかでも穴は変わります。
私たちは民間医療保険を解約し、公的保障と貯金で備える方針へ変えました。解約後の保険料は資産づくりへ回す方針です。これは解約額や保険金受取の実績ではなく、私たちが備え方を分けた記録です。
U貯金があるだけではなく、治療に使っても生活費が残るかを見るんだね。Kうん。その穴が家計で耐えられないなら、必要な期間と金額だけ民間保険へ任せよう。まとめ
民間医療保険は、公的医療保険・高額療養費・休業中の所得保障と貯金を確認してから考えます。それでも家計で耐えられない穴が残るときだけ、民間保険で補います。
 U今夜、加入先の案内で、私の高額療養費の上限を確認する。
 K上限が分かれば、貯金で足りるか比べられるね。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典と確認日
- 金融庁「公的保険ポータル」(2026年9月6日確認)
- 厚生労働省「高額療養費制度を利用される皆さまへ」「マイナンバーカードの健康保険証利用のメリット」(2026年9月6日確認)
- 全国健康保険協会「傷病手当金」「高額療養費簡易試算」(2026年9月6日確認)
- 厚生労働省「先進医療の概要について」「国民健康保険の給付について」(2026年9月6日確認)
この記事は2026年9月6日時点の公式情報と私たちの判断です。高額療養費、傷病手当金、勤務先給付は、年齢、所得、加入先、診療月、給与の支払いで変わります。民間保険の追加・減額・解約前に、加入先と保険会社の現行条件を確認してください。サイトの免責事項もご覧ください。