固定費・節約
保険の見直し方|月73,866円から保障と貯蓄を分けた私たちの話
/ 更新:
 U保険の書類が多すぎるよ。どれから見直せばいいの?
 K紙の城も、入口は一枚です。契約ごとに月額と守る目的を書こう。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
固定費見直し|保険・公的保障
2020年、私たちは生命・医療・年金・学資の保険へ月73,866円を払っていました。この記事では当時の支払記録と、その後の選択を振り返りながら、見直すときの確認順を整理します。
2020年、私たちは保険へ月73,866円払っていた
これは、見直し前に私たちが残していた家計メモです。
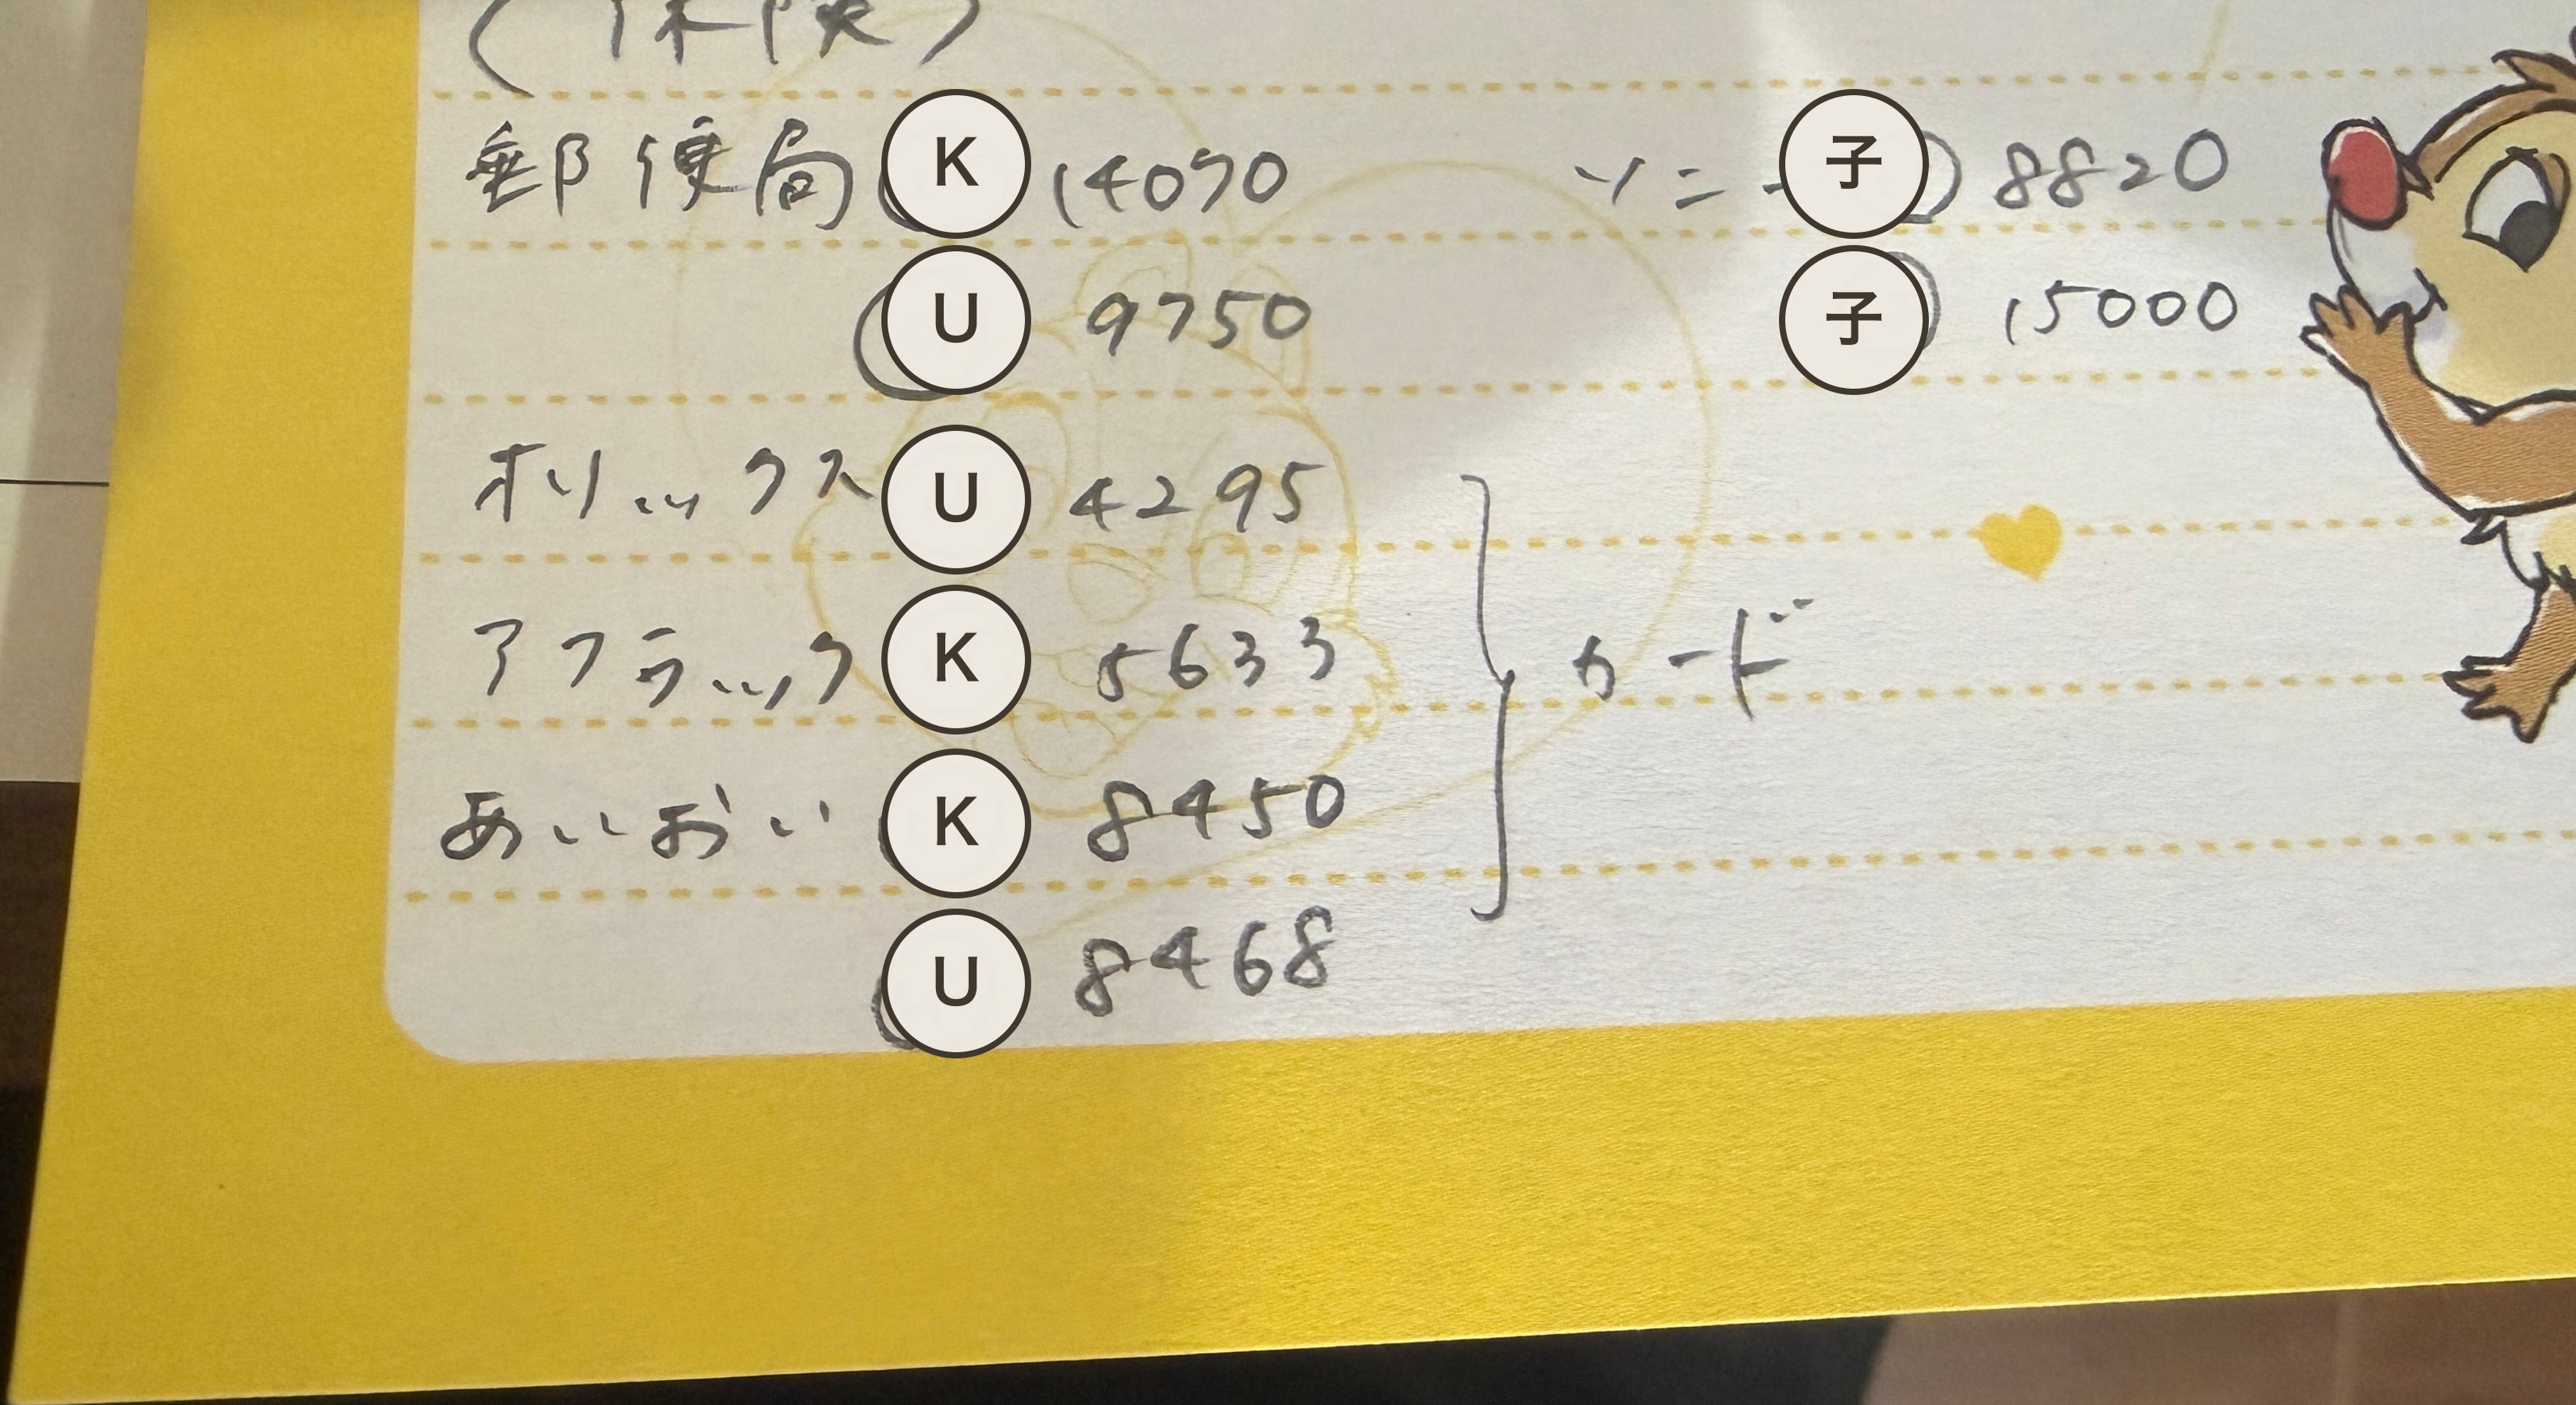
死亡時の家族の生活を守る目的
病気やけがの費用を守る目的
老後のお金を準備する目的
子どもの教育費を準備する目的
年886,392円は、当時の月額を12倍した年間の払込額です。見直し後の削減額ではなく、貯蓄性のある契約を含むため、全額を費用とも言いません。
 U生命、医療、年金、学資。2020年は見事にそろっていたね。
 K保険はスタンプラリーじゃないからね。そろえた数より、守る目的を見ます。
保険の見直しは、契約ごとの目的を一行で書くところから始める
保険証券や契約者ページを開き、契約ごとに四つだけ書きます。
年払なら12で割り、家計と同じ月単位にします。
死亡、入院、老後、教育などを一行にします。
いくらを、いつまで受け取れるかを書きます。
返戻金、特約、更新、払済の条件を確認します。
「安心のため」では、複数契約の重なりを比べられません。「死亡後の生活費」「入院中の収入不足」「老後資金」「高校・大学の費用」のように、使う場面まで書きます。
会社名や商品名だけでなく、契約の目的を書き出すと、保障に払うお金と、老後・教育へ貯めるお金を分けて比べられます。
見直し後、生命・医療・年金・学資のうち残したのは掛け捨ての生命保険です。夫婦のどちらかが亡くなったとき、残された家族の生活費と子どもの教育費に備えるためです。医療保険は解約しました。これは私たちの選択であり、医療保険がどの家庭にも不要という意味ではありません。
 U商品名を写すだけじゃなくて、何が起きたときのお金かを書くんだね。Kそう。目的が同じ契約は、保障の重なりと不足を同じ単位で比べられます。
公的保障・貯金・家族の収入を引き、残る大損失を出す
目的が決まったら、保険金を先に決めません。起きたときに必要なお金から、すでにある備えを引きます。
金融庁も、民間保険は公的保険を補完するものとして、公的保障を理解してから必要に応じて検討する順番を案内しています。
死亡時なら遺族年金、家族が続けられる仕事の収入、使える貯金を引きます。病気なら高額療養費や休業中の所得保障、医療に使える貯金を引きます。制度の金額や条件は働き方、加入歴、家族構成で変わります。
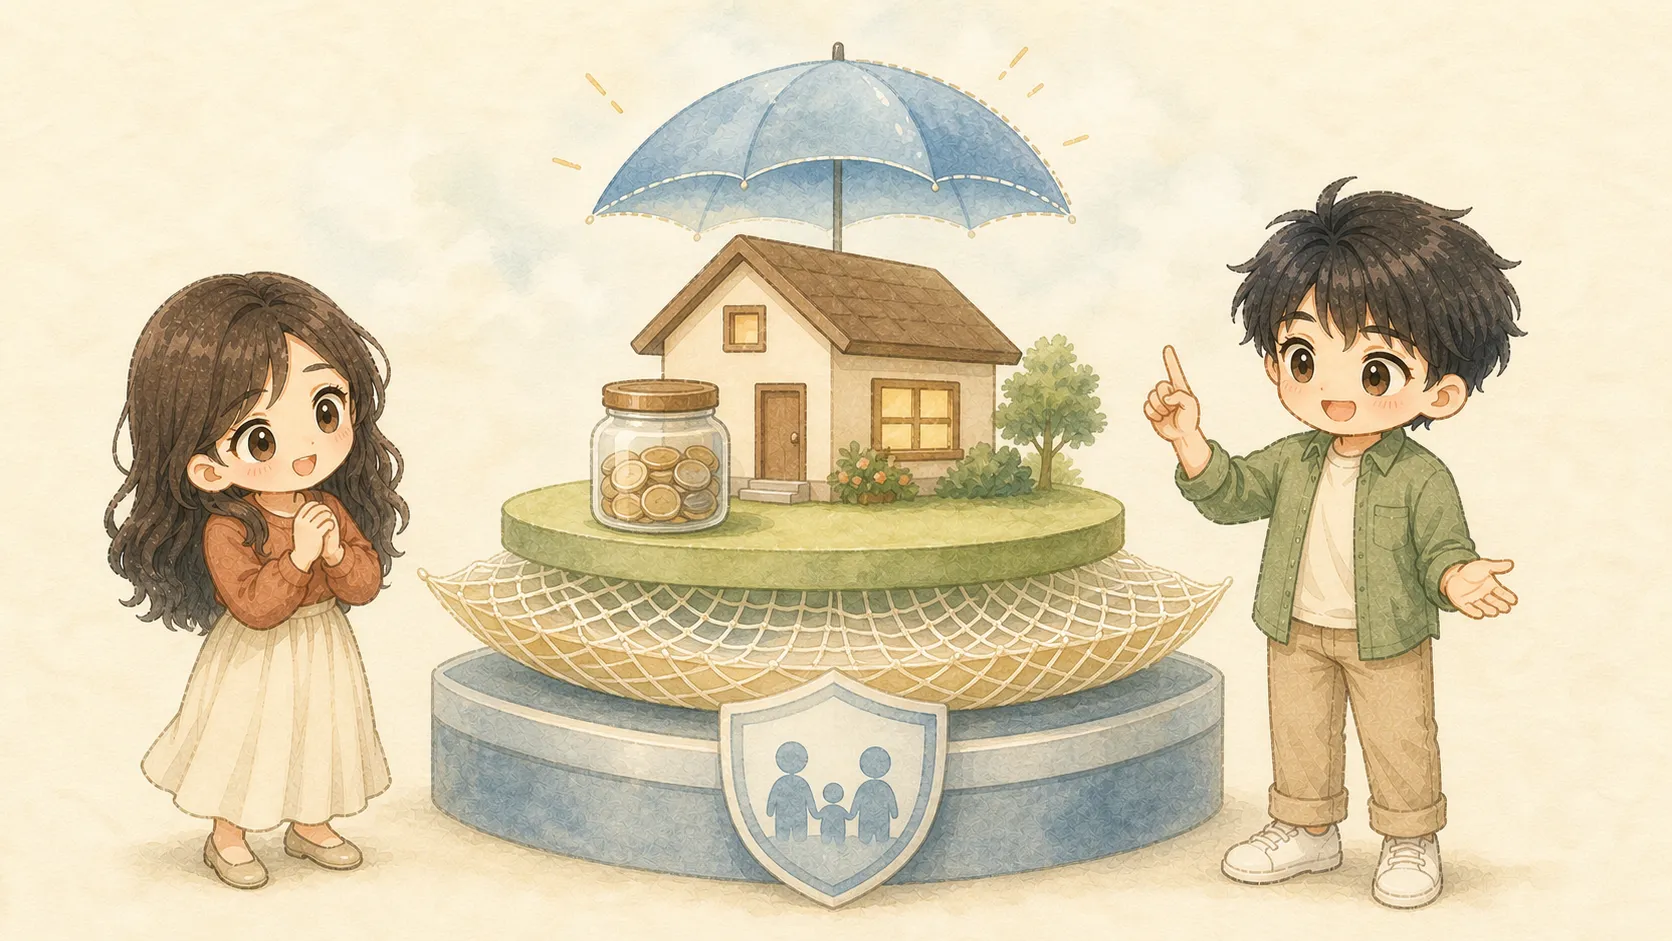
残すのは、起こる確率が低くても、一度で家計を立て直せなくなる大損失です。家計で払える損失まで毎月保険料で移すと、生活防衛資金を作る力が弱くなります。
U不安の大きさではなく、三つを引いた後の不足額を見るんだね。 Kうん。小さな不足は貯金、大きくて家計を戻せない不足は保険、と役割を分けます。
公的医療保険の確認順は民間医療保険の前に公的保障を見る記事へ、不要候補ごとの代替策は不要な民間保険5つの記事へ分けています。
必要な保障だけ残し、保障開始後に古い契約を解約する
不足額を出したら、各契約を「残す・減らす・外す・切り替える」に分けます。
家計で負えない損失を埋める契約です。
特約、減額、払済、解約の条件を比べます。
現在契約との保障・保険料・条件をそろえて比べます。
切替では、先に新しい契約へ申し込みます。新契約が成立し、保障が始まったことを確認してから、古い契約を解約します。
年齢が上がると保険料が変わり、健康状態によっては新契約が成立しない場合があります。解約した契約は元へ戻せないため、申込だけで古い契約を止めません。
私たちが生命保険を残したのも、「すべての保険をなくすこと」が目的ではなかったからです。保険料だけでなく、家族に何を残す必要があるかを考えました。
U新しい保険へ申し込んだ日に、古い保険を止めるんじゃないんだ。K成立と保障開始を確認してからです。空白を作らず、一契約ずつ切り替えます。貯蓄型保険の解約では、損失も出た
貯蓄型保険を解約した際、戻ったお金は払い込んだ金額を下回りました。保険を見直せば、払ったお金が全部戻るわけではありません。
それでも私たちは、戻ったお金を早い段階でS&P500に連動するETFなどへ回すことで、将来の資産づくりにつなげたいと考えました。すでに払った金額だけでなく、これからお金をどう使うかを考えた判断です。
ただし、これは当時の考えであって、投資で解約損を取り戻せるという保証ではありません。解約で確定する損失と、まだ決まっていない運用成果は別です。
U保険料が減る話だけじゃなくて、解約で損が出たこともあるんだね。Kそこは省けないね。将来への期待だけで、今出る損失をなかったことにはできません。見直すときは、今の解約返戻金、今後の払込額、満期などで受け取れる金額と時期、失う保障を確認します。契約によっては減額や払済という方法もあります。生命保険文化センターも、解約返戻金が払込保険料より少なくなる場合や、解約後は元に戻せない点を案内しています。
返戻金は何回かに分けて投資し、今はS&P500の投資信託が中心
投資を始めたのは2021年です。保険から戻ったお金は、一度に全部購入するのではなく、何回かに分けて投資へ回しました。特定口座でS&P500に連動するETFも購入しました。
その後、個別株などもいろいろ経験しましたが、現在はほぼS&P500に連動する投資信託に落ち着いています。最初から今の形に決まっていたわけではありません。
U何回かに分けて買って、その後もいろいろ試したんだね。最初から一直線ではなかったんだ。Kうん。今の中心はS&P500の投資信託。でも、同じ商品を選べば同じ結果になるわけではないよ。株式に投資するETFや投資信託には値下がりのリスクがあり、何回かに分けて買っても元本は保証されません。死亡時に備える生命保険と、値動きのある投資を同じ役割にはしないことが大切です。
これから投資を考える方は、生活費や近く使う教育費まで回す前に、生活防衛資金を投資と分ける考え方を確認してください。この記事は、保険の解約とS&P500への投資を一律に勧めるものではありません。
まとめ
私たちは、死亡時の生活費・教育費を守る生命保険と、将来に向けた投資を分けました。貯蓄型保険の解約では損失も出ています。まずは契約の目的を整理し、解約で失う保障と戻る金額を確認するところからです。
 U今夜、保険証券を一つ開いて、月額と何を守る契約かを書く。
 K一つなら比べられる。解約は不足額を出してからでいいよ。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典と確認日
- 金融庁「公的保険ポータル」「資産形成の基本」(2026年10月13日確認)
- 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年9月6日確認)
- 日本年金機構「遺族年金」(2026年9月6日確認)
- 生命保険文化センター「生命保険の見直し方法と留意点」(2026年10月13日確認)
この記事は、2020年の匿名化した家計記録と筆者の体験に基づいています。一般情報の確認日は各出典に記載しています。必要な保障、解約返戻金、切替条件は、働き方、家族構成、契約内容、健康状態で変わります。減額・払済・解約・切替前に契約先へ確認してください。特定商品の購入や将来の運用成果を保証するものではありません。サイトの免責事項もご覧ください。