固定費・節約
民間介護保険は必要?公的介護保険と介護費用を先に確認【2026年】
/ 更新:
 U親の介護も自分の老後も心配。民間の介護保険、早めに買っておいたほうがいい?
 K先に公的介護保険と家計を見よう。民間保険の出番は、制度と自分のお金で埋まらない不足が残ったときだよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
見る順番は、公的制度 → 毎月残る介護費用 → 家族のお金 → 不足分です。平均額や不安の大きさから保険額を決めると、自分の家計に合わない保障を持ちやすくなります。
私たち夫婦は民間の介護保険に入らず、公的介護保険と使い道を限定しない貯蓄で備えます。家計を壊す不足が残る場合だけ、その不足を民間保険と比べます。
民間介護保険が必要かは、公的介護保険から判断する
民間介護保険が必要かを決める前に、公的介護保険が何を支えるかを確認します。公的制度の給付を飛ばして、介護費用の全額を民間保険で用意する必要はありません。
2026年5月末、第1号被保険者に対する65歳以上の要介護・要支援認定者の割合は20.2%でした。これは、その時点で認定されている人の割合であり、個人が生涯で介護を必要とする確率ではありません。
介護は家計で備える出来事です。ただ、現在の認定者割合だけで民間保険を決めず、公的制度の対象と家計に残る費用を先に分けます。
 U約5人に1人と聞くと、保険のパンフレットを5冊くらい抱えたくなる。
 K冊数は安心の単位じゃないよ。今の割合は備える理由にはなるけれど、民間保険を買う答えにはならない。
公的介護保険は、対象と要介護認定で使えるサービスが決まる
公的介護保険は40歳から加入しますが、年齢で利用条件が違います。
原因を問わず、要介護・要支援認定を受ける
16の特定疾病が原因で、要介護・要支援認定を受ける
利用したいときは、市区町村へ要介護認定を申請します。認定調査と主治医意見書をもとにコンピュータの一次判定、介護認定審査会の二次判定を経て、市区町村が要支援1・2または要介護1〜5を決めます。
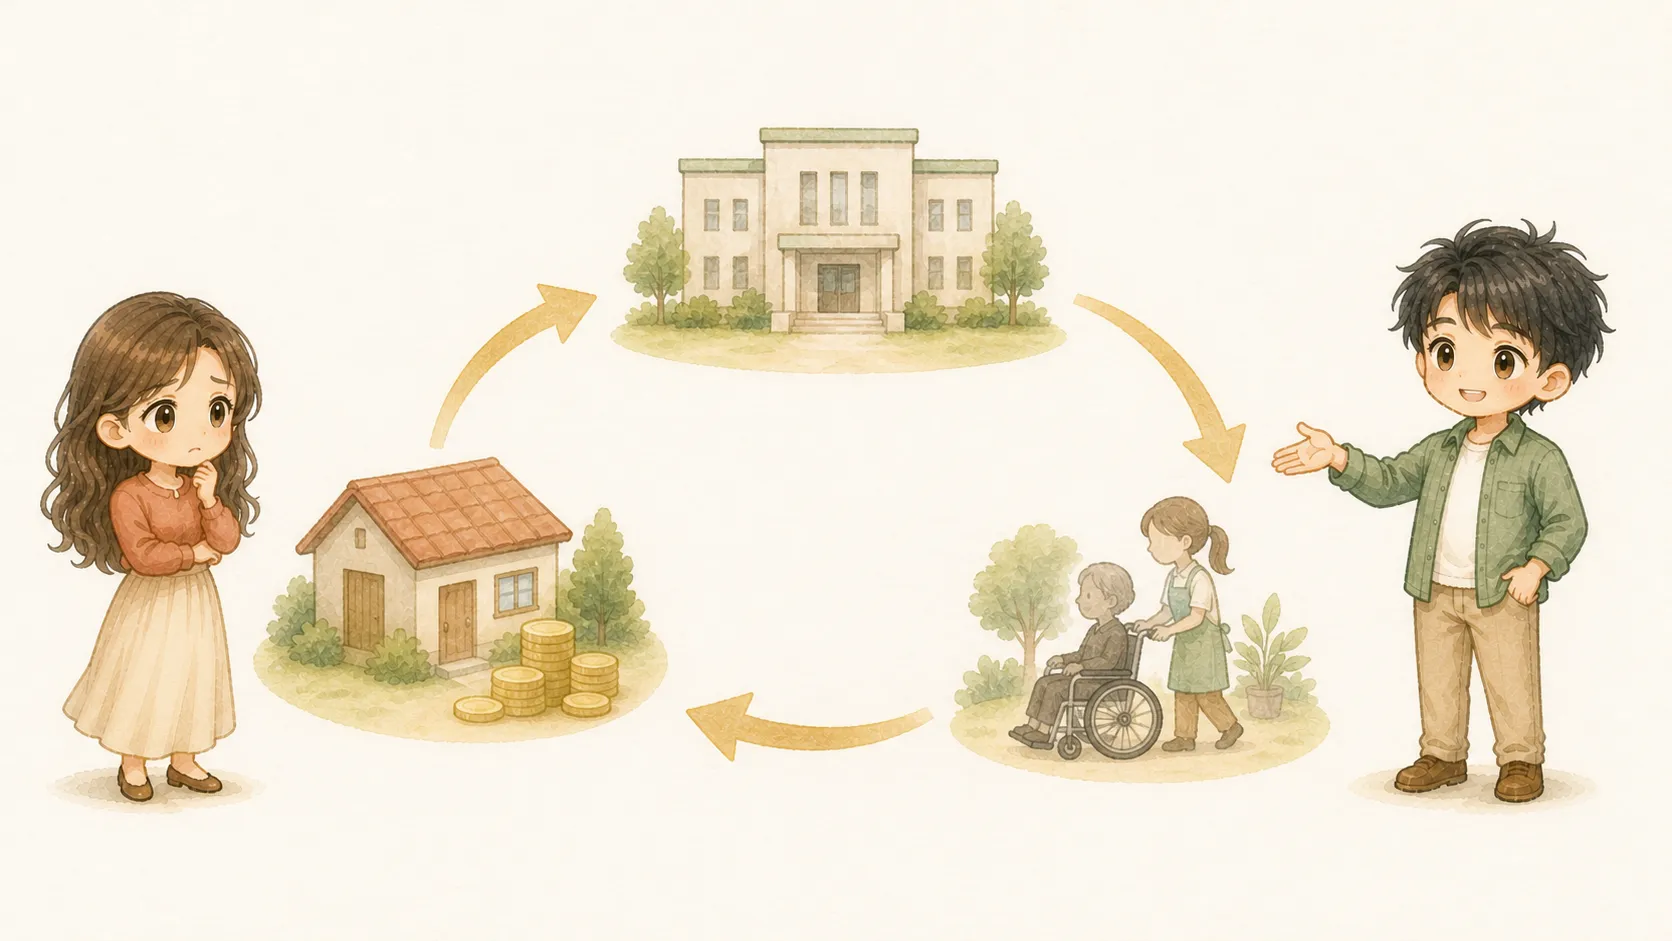
認定後は、ケアマネジャーなどとケアプランを作り、訪問介護・通所介護・福祉用具など必要なサービスへつなぎます。病名が付いただけで、介護サービスの種類や上限が自動で決まるわけではありません。
本人や家族が窓口へ。地域包括支援センターにも相談できます。
認定調査と主治医意見書から、一次・二次判定を行います。
認定区分に合わせてケアプランを作り、サービスを選びます。
U「介護が必要です」と家族会議で決めたら、その日から1割で使えるわけじゃないんだね。 Kうん。困り始めたら市区町村か地域包括支援センターへ相談し、認定の入口につなぐのが先だよ。
介護費用は、1〜3割負担と保険外費用を分ける
公的介護保険の対象サービスは、利用者が費用の1割を負担します。一定以上の所得がある人は2割または3割です。自分の割合は、交付される介護保険負担割合証で確認します。
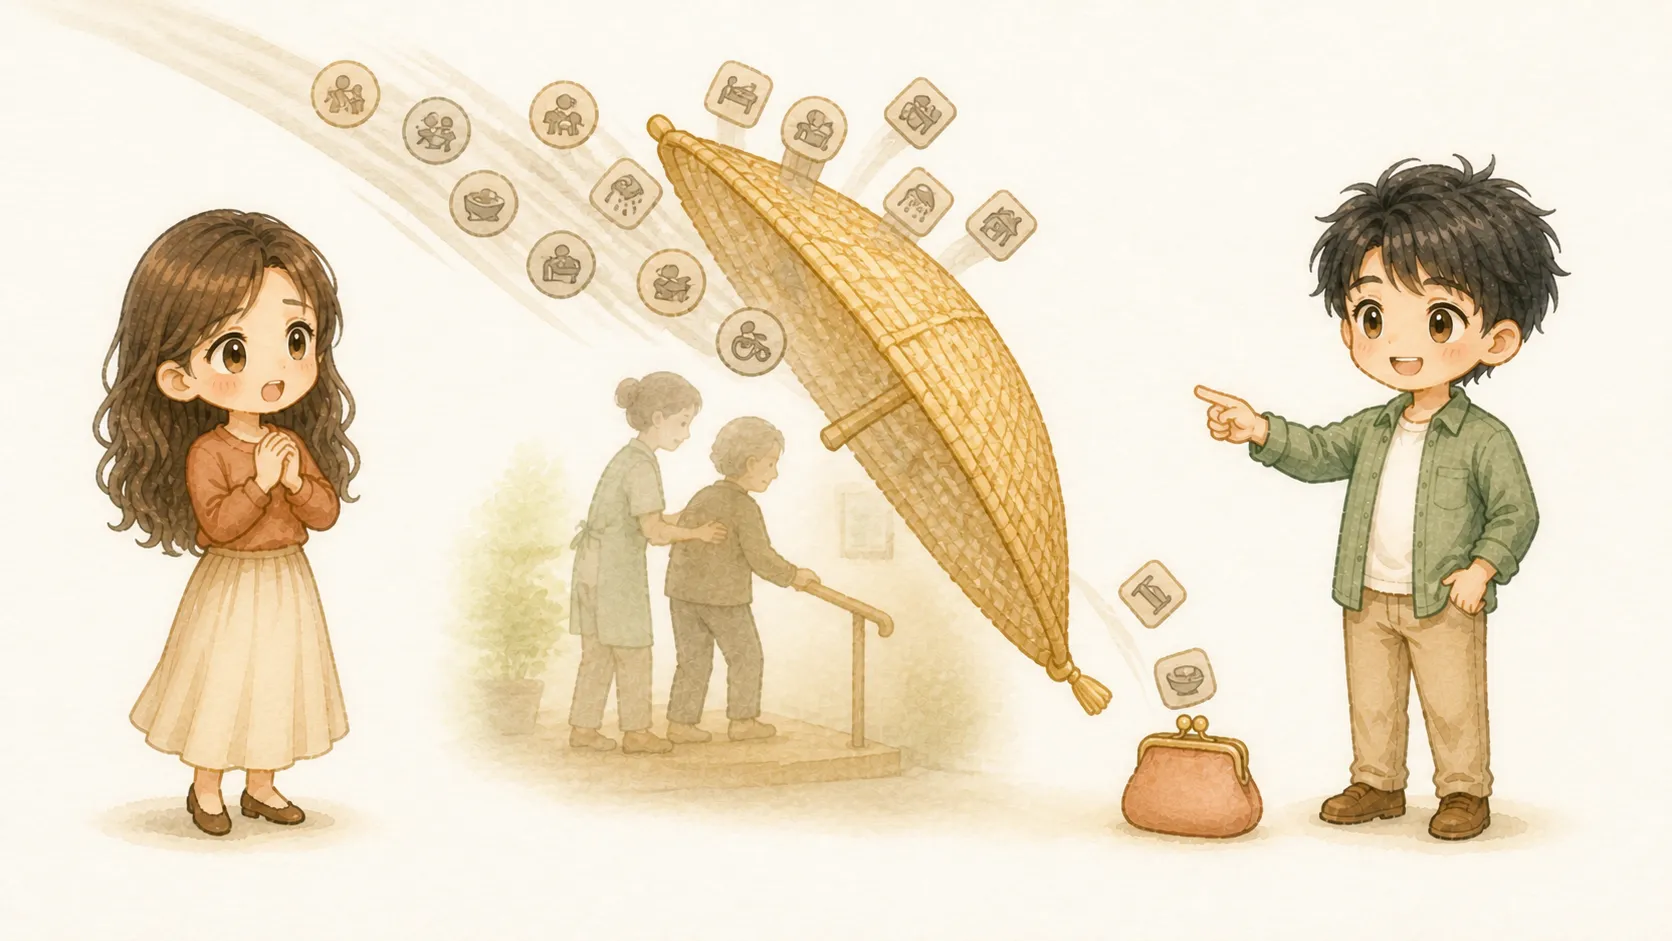
ただし、「介護にかかる支出が全部1〜3割」ではありません。家計表では次の3つに分けます。
訪問・通所・施設サービスなど。割合は所得で決まります。
要介護度別の支給限度額を超えた分は全額自己負担です。
施設利用では、サービス費とは別に見積もります。
保険対象の利用者負担が月ごとの上限を超えたときは、高額介護サービス費で超過分が支給されます。上限は所得区分で異なり、市区町村への申請が必要です。
高額介護サービス費には、食費・居住費など対象外の費用があります。一方、所得の低い人は施設の食費・居住費の負担軽減を受けられる場合があります。ここを分けると、家計に残る介護費用を過大にも過小にも見積もりにくくなります。
 U1〜3割の箱、上限超過の箱、食費や住まいの箱。介護費用を一袋に入れないんだね。Kその分け方なら、高額介護サービス費で戻る部分と、家計に残る部分を混同しないよ。
年金・介護休業給付・貯蓄を引き、残る不足を出す
次に、まず1か月の不足を出し、その不足が続く月数を決めてから、介護へ回せる貯蓄を引きます。
会社員など雇用保険の被保険者で要件を満たす人は、介護休業中に休業開始時賃金日額の67%相当の介護休業給付を受けられます。介護休業は対象家族1人につき3回、通算93日までです。
この制度の役割は、長い介護費用を丸ごと払うことではありません。市区町村や地域包括支援センターへの相談、介護サービスの手配、家族の分担など、仕事と介護を両立する体制を整える期間の収入減を和らげます。
不足が出たら、金額だけでなく期間も決めます。介護休業給付が終わるまで、家族が働き方を戻せるまで、貯蓄で受け止められるまでなど、家計が崩れる区間だけを民間保険の給付条件・保険料・受取額と比べます。
U平均額をいきなり置くんじゃなくて、うちに残る月額と期間を出すのか。数字が急にわが家サイズになった。Kそう。公的制度、収入、貯蓄で届かない区間だけなら、民間保険の担当を具体的に比べられるよ。まとめ
民間介護保険は先に買わず、介護で増える月額から年金等・介護休業給付等を引きます。1か月の不足と続く期間を出し、使える貯蓄でも埋まらない分だけを民間保険と比べます。
 U今夜、介護で増える月額と家族の月収を並べる。1か月の不足が出たら、続く月数と使える貯蓄も書く。
 K月額、期間、貯蓄の順なら、民間介護保険が担当する不足だけ見えるよ。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
制度の一次資料を確認する
- 厚生労働省「40歳になった方への介護保険案内」
- 厚生労働省「サービス利用までの流れ」
- 厚生労働省「サービスにかかる利用料」
- 厚生労働省「介護休業」
- 厚生労働省「介護休業給付Q&A」
- 厚生労働省「介護保険事業状況報告・令和8年5月暫定版」
※この記事は2026年9月6日時点の公的制度と、私たち夫婦の備え方をまとめたものです。利用条件、認定区分、負担割合、支給限度額、負担軽減、介護休業給付、民間保険の給付条件は個人ごとに変わります。契約・解約前は市区町村、地域包括支援センター、勤務先、ハローワーク、保険会社の資料で確認し、サイトの免責事項もご覧ください。