固定費・節約
自動車保険の見直し|車両保険を外し、貯金で備える理由
/ 更新:
 U自動車保険の見直しって、安い会社を探す話だと思ってた。最初に車両保険を外すの?
 Kうん。自分の車の損失は、保険料を払い続けるより、家計で負える車を選んで貯金で備えるのが私たちの方針だよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
固定費見直し|自動車保険
車の購入価格を家計で負える範囲に収め、減った保険料を車用の貯金へ回します。
自動車保険の見直しは、車両保険を外すことから
車両保険は、自分の車の修理や全損などを契約範囲で補う保険です。私たちはこの損失を保険会社へ移さず、車両保険を外して貯金で備えます。
安い保険会社へ乗り換えるだけでは、車両保険を買い続ける家計の形は変わりません。自分の車を自分の貯金で守る形へ移せば、車両保険料として出ていたお金を手元に残せます。
そのために先に決めるのは、車の損失を家計内へ収めることです。修理や買い替えを貯金で負える価格の車を選び、減った保険料も次の修理・買い替え資金へ回します。
 U会社選びの前に、車の修理代をどう備えるかから考えるんだね。
 Kそう。そのために車の価格も、急な出費を貯金で払える範囲に収めるんだ。
保険は「低確率・大損失」に使う
よりみちFIREでは、保険は低確率で、起きたときに家計だけでは負えない大損失へ使います。自動車保険で残す中心は、他人への巨額賠償です。
日本損害保険協会には、人身・物損とも億単位の認定総損害額となった判決例があります。私たちは、家計で負いきれない相手への賠償に備え、対人賠償と対物賠償を無制限にします。
自分や同乗者のけがは、車の損失とは別です。人身傷害で、対象者、対象事故、保険金額を証券から確認します。
一方、自分の車は買う価格を選べます。車両価格を家計で負える範囲に収め、自車の損失は貯金で引き受ける。この違いが、対人・対物を残し、車両保険を外す理由です。
一度で家計を壊しうる損失を保険へ移します。
対象者、事故の範囲、保険金額を証券で見ます。
修理・買い替えを家計で負える範囲にします。
 U相手への億単位の賠償と、自分で価格を選べる車を、同じ保険で守る必要はないんだ。
 Kうん。家計で負えない賠償は保険へ。人のけがは別に残し、自分の車は貯金で備えよう。
車の損失を貯金で負えないなら、購入価格から見直す
車両保険を外す判断は、将来貯める予定のお金ではなく、今ある貯金から始めます。車の全損や買い替えを負担しても、生活費を守れるかを確かめます。
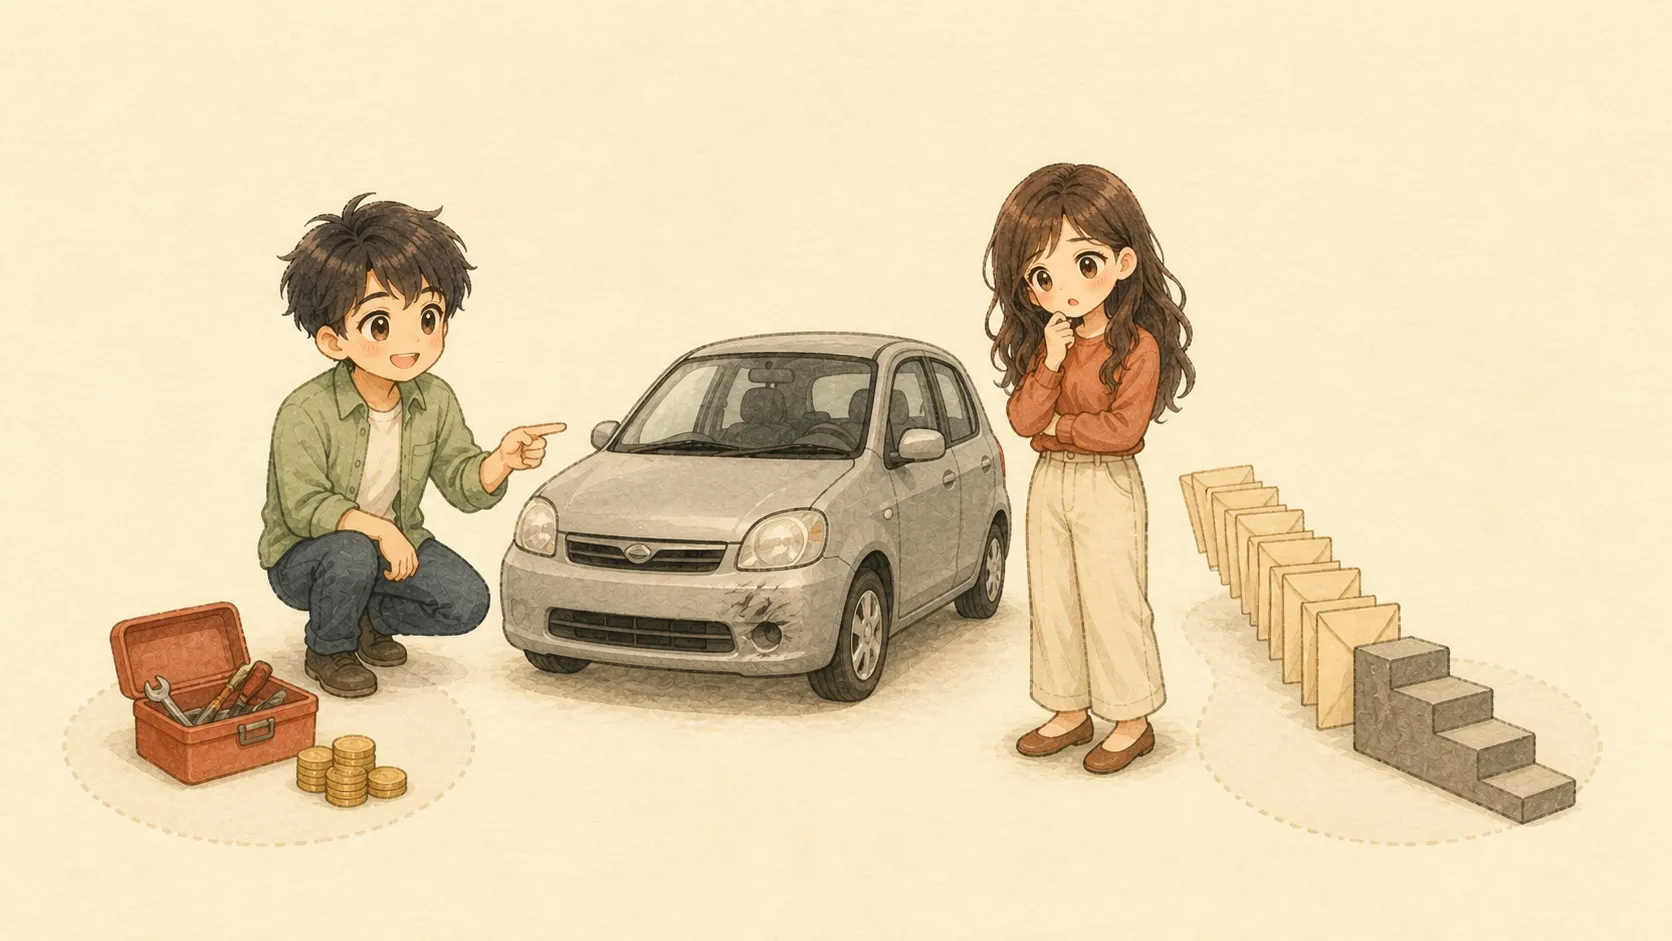
車へ使った後も、当面の生活費と緊急資金を残します。
最低限の買い替え費用と、代替交通を見ます。
残債と買い替え費用を合わせて確認します。
車両保険の加入条件があるか契約書で確かめます。
この損失を貯金で負えないなら、「高価な車を車両保険で維持する」で止めません。購入価格そのものを下げ、次の車を家計で負える予算へ変えます。車両保険を外せる価格の車を選ぶことが、貯金で備える前提です。
今の車に対する備えが足りない場合は、車両保険を外して無防備な期間をつくりません。現在の補償を確認したうえで、貯金が整う時期と次の車の予算を決めます。
U貯金が足りないなら、高い車を保険で守り続けるしかないと思ってた。K先に車の価格を家計へ合わせよう。今すぐ外さず、次の買い替えまで含めて自分で負える形へ移せばいい。車両保険を外して減った保険料を、貯金へ回す
保険料には、事故のときに支払われる保険金だけでなく、保険会社の運営費も含まれます。自分の貯金で備えられる損失にまで保険を買い続けると、その分の費用も払い続けることになります。
車両保険を外す金銭的なメリットは、その支出を手元へ残せることです。今の証券を基準に、対人・対物、人身傷害、運転者条件などを同じにして、車両保険あり・なしの年額差を見積もります。
差額は使ってしまわず、車用の貯金へ自動で移します。車両保険を外すことと、その保険料を貯めることを一組にすると、修理・買い替えを自分で引き受ける準備が毎月進みます。
 U年3万円の差なら、月2,500円を車用口座へ移す。保険料の行き先を変える感じだね。
 Kその考え方。まず同じ条件で差額を出せば、毎月いくら貯めるか決められるよ。
まとめ
自動車保険は、車両保険を外して貯金で備えます。家計で負える価格の車を選び、減った保険料を手元に残すのが私たちの方針です。
U今夜、保険証券の車両保険金額と、生活費とは別に使える車用の貯金を確認して、二つをメモする。Kその二つが見えれば、外す時期と次の車の予算を決められるよ。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
公式情報・計算条件・契約上の注意を確認する
次の公式情報を2026年9月5日に確認しました。補償される人・事故、保険金額、保険料、ローン・リースの条件は契約ごとに異なります。変更前に自分の証券、約款、借入・リース契約と保険会社の最新案内を確認してください。
年3万円、月2,500円、5年15万円は、車両保険以外の条件を同じにした見積差が年3万円と仮定した単純計算です。本人の削減実績ではなく、保険料改定、車の変更、事故による支出、運用益は含みません。
この記事は一般的な金融教育情報です。車両保険を外した後の自車の損失は自分の貯金から負担します。実際の変更前に補償開始・終了、証券、約款、借入・リース契約を確認し、必要に応じて保険会社へ相談してください。詳しくは当サイトの免責事項をご覧ください。