固定費・節約
家賃はいくらが適正?手取り3割ではなく「毎月お金が残る額」で決める
/ 更新:
 U家賃は手取りの3割までなら安心って聞くけど、そのまま検索上限にしていいの?
 K割合より、先に残したいお金と生活費を引こう。家賃は、その後も無理なく払える額から決めるよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
適正家賃は、先取り貯蓄と必要生活費を引いて決める
手取りが同じでも、家族構成、貯めたい額、教育費や返済額は違います。手取りの3割を先に家賃へ割り当てると、家計に必要な違いが消えてしまいます。
私たちは、住居費の上限を次の順で決めます。
月の手取り
− 先取り貯蓄
− 必要生活費
− 予備費
先取り貯蓄は、給料日に先に残す貯金や積立です。必要生活費には食費、光熱費、通信費、教育費、返済などを入れます。ここでは住居費と、候補の場所で増減する通勤費を除き、後の章で物件ごとに足します。予備費は、急な通院や家電の故障などで毎月の計画が崩れないための余白です。
式の答えは、使い切る目標ではなく上限です。残額が小さければ、表示家賃を下げるか、ほかの固定費も含めて家計を整えます。
同じ手取りでも、先に残すお金を決めると、住居費に使える上限は変わります。
 U手取り3割の電卓だけでは、先に貯めたいお金が席から押し出されるんだね。
 Kそう。貯蓄と暮らしに必要なお金の席を取ってから、住居費の席を決めよう。
家賃だけでなく、住み続ける総額を月額へ直す
物件情報の家賃が上限内でも、毎月の住居費が上限内とは限りません。次の費用を同じ月額へそろえて比べます。
更新料がない物件、車を持たない世帯など、かからない費用は0円です。更新料の有無と更新までの期間、火災保険料と補償期間は、物件ごとの契約書面で確かめます。通勤費は勤務先の負担分も確認し、自分の家計から増減する額で比べます。
家賃だけでなく契約書面の費用を一行ずつ見て、月額へ直します。
国民生活センターも、契約内容をよく聞き、不明点をその場で確認し、理解したうえで契約するよう案内しています。初期費用も別に必要になり得るため、毎月の予算とは分けて準備します。
U家賃だけ予算内でも、管理費や更新料を足したら上限を超えることがあるね。 K金額と対象期間を一行ずつ見よう。同じ月額へ直せば、物件同士を比べやすいよ。
満足度を下げないため、外せない条件を3つに絞る
住居費を下げても、毎日の通勤や安心が崩れると長く住めません。家族で外せない条件を三つだけ決め、その条件を満たす物件の中で総額を比べます。
通勤通学・安全災害・必要な広さの三つを残せば、仕事・家族・環境が変わっても見直しやすくなります。
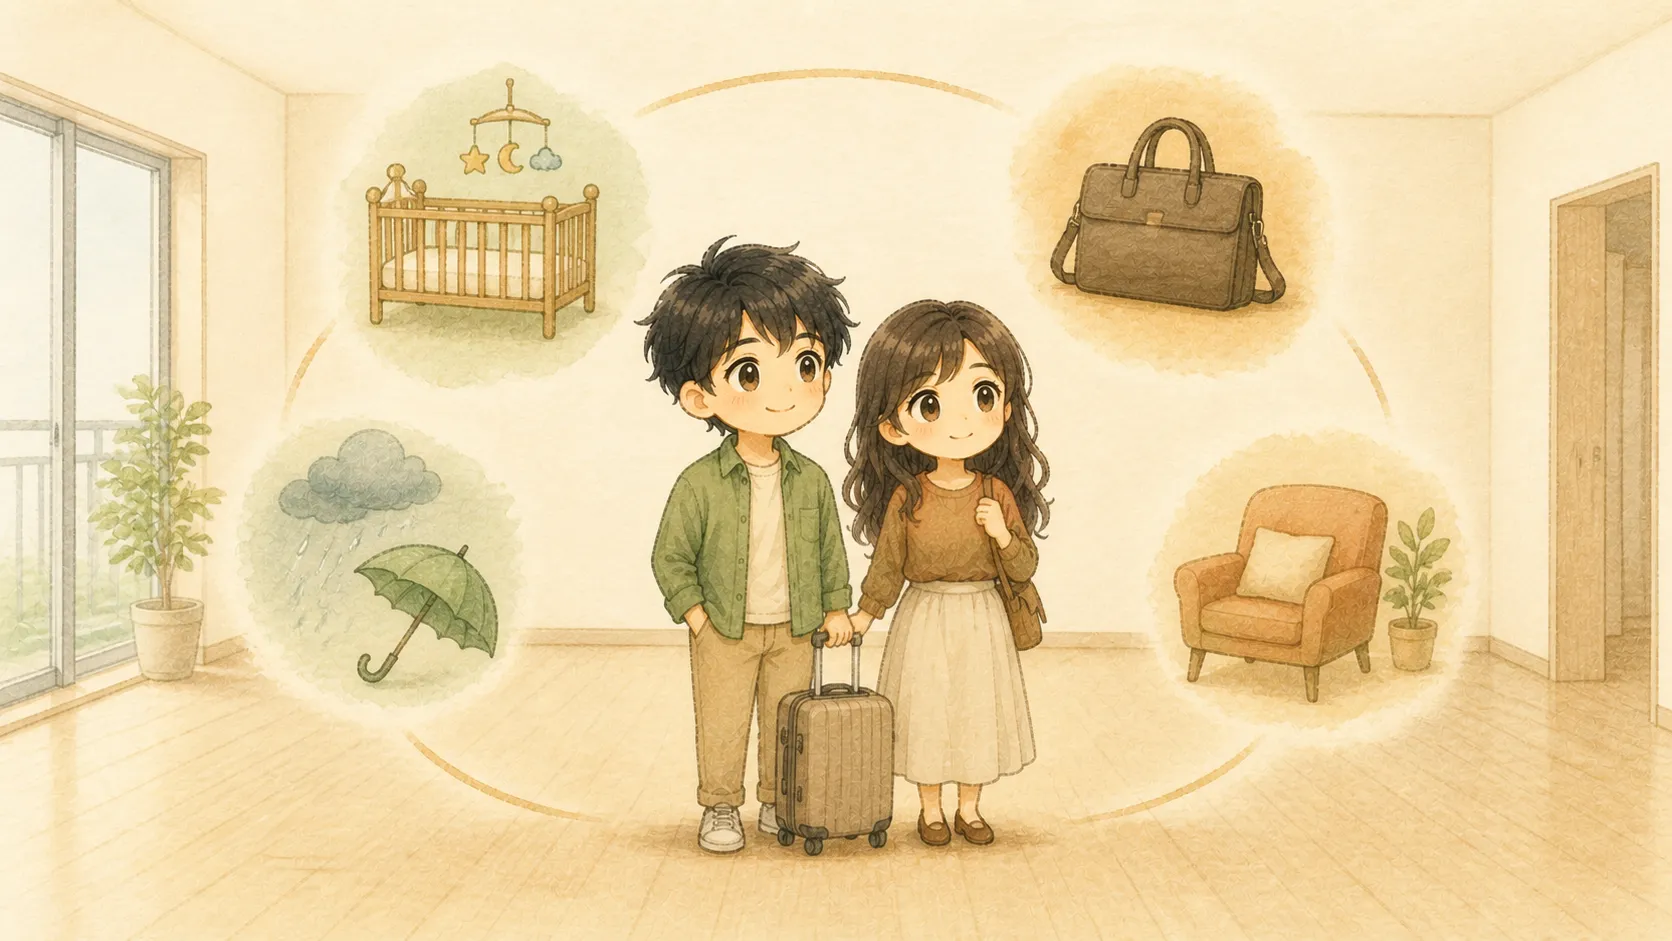
通勤・通学
玄関から職場や学校までの時間、乗り換え、家計から出る交通費を決めます。
安全・災害
地域の災害リスク、避難経路、夜の道や周辺環境で譲れない範囲を決めます。
必要な広さ
人数、在宅勤務、収納を考え、暮らしに必要な部屋数や使い方を決めます。
三つを満たしたら、築年数、設備、階数、方角などを調整します。すべてを最高条件にせず、なくても生活が崩れないものから外します。安さだけで決めるのではなく、満足度を守る順番です。
 U条件を全部お気に入りに入れたら、家賃までお気に入り価格になってた。
 K毎日を守る三つは残そう。そのほかは、家賃と相談できる条件に分ければいいよ。
家賃を下げた分が、経済的自由までの距離を縮める
同じ三条件を満たし、住居費の合計が月1万円低い物件を選べると、差は一年で12万円です。
この差を生活費へ混ぜず、給料日に貯金や積立へ移すと、見直した結果を毎月残せます。収入を増やす月がなくても、住居費の差は支払わなかった分だけ家計へ残ります。
私たちはすでに家を購入しています。今なら物件価格や月々の支払額から考える前に、住居費を払った後も、毎月の貯金や積立へ回すお金が残るかを先に見ます。具体的な金額より、家計の中で続けられる順番を大切にします。
 U家を買った今だから、住まいの金額より先に「払った後も積み立てられるか」を見たいね。Kうん。住まいと資産形成を別々にせず、同じ毎月の家計で確かめよう。
まとめ
適正家賃は手取り3割ではなく、先取り貯蓄と必要生活費を引き、外せない三条件を残して払える住居費総額です。住居費を払った後にお金が残れば、将来選べる住まいを増やせます。
U今夜、手取りから先取り貯蓄・必要生活費・予備費を引いて、住居費の上限を計算する。K上限が決まれば、三つの条件を守りながら比べられるよ。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
公式出典・確認日と、契約前の確認について
- 国民生活センター「賃貸住宅入居時に気をつけたいポイント」(2026年2月発行)
- 国民生活センター「賃貸住宅・原状回復費用:契約前の注意点」(2026年3月17日更新)
公式情報は2026年9月6日に確認しました。家賃、共益費・管理費、更新料、火災保険、駐車場、通勤費、初期費用は物件、契約、世帯条件で変わります。契約前に重要事項説明書、契約書、見積書を読み、不明点は事業者へ確認してください。本記事の式と三条件は公的な一律基準ではなく、私たちの家計判断です。個別の判断は免責事項もご確認ください。