固定費・節約
賃貸とマイホームはどちらがお得?住む期間・売却価格・諸費用で比べる
/ 更新:
 U家賃を払い続けるより、住宅ローンで家を買うほうがお得なの?
 K月額では決まらないよ。同じ年数住んだとき、最後にいくら出ていくかで比べよう。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
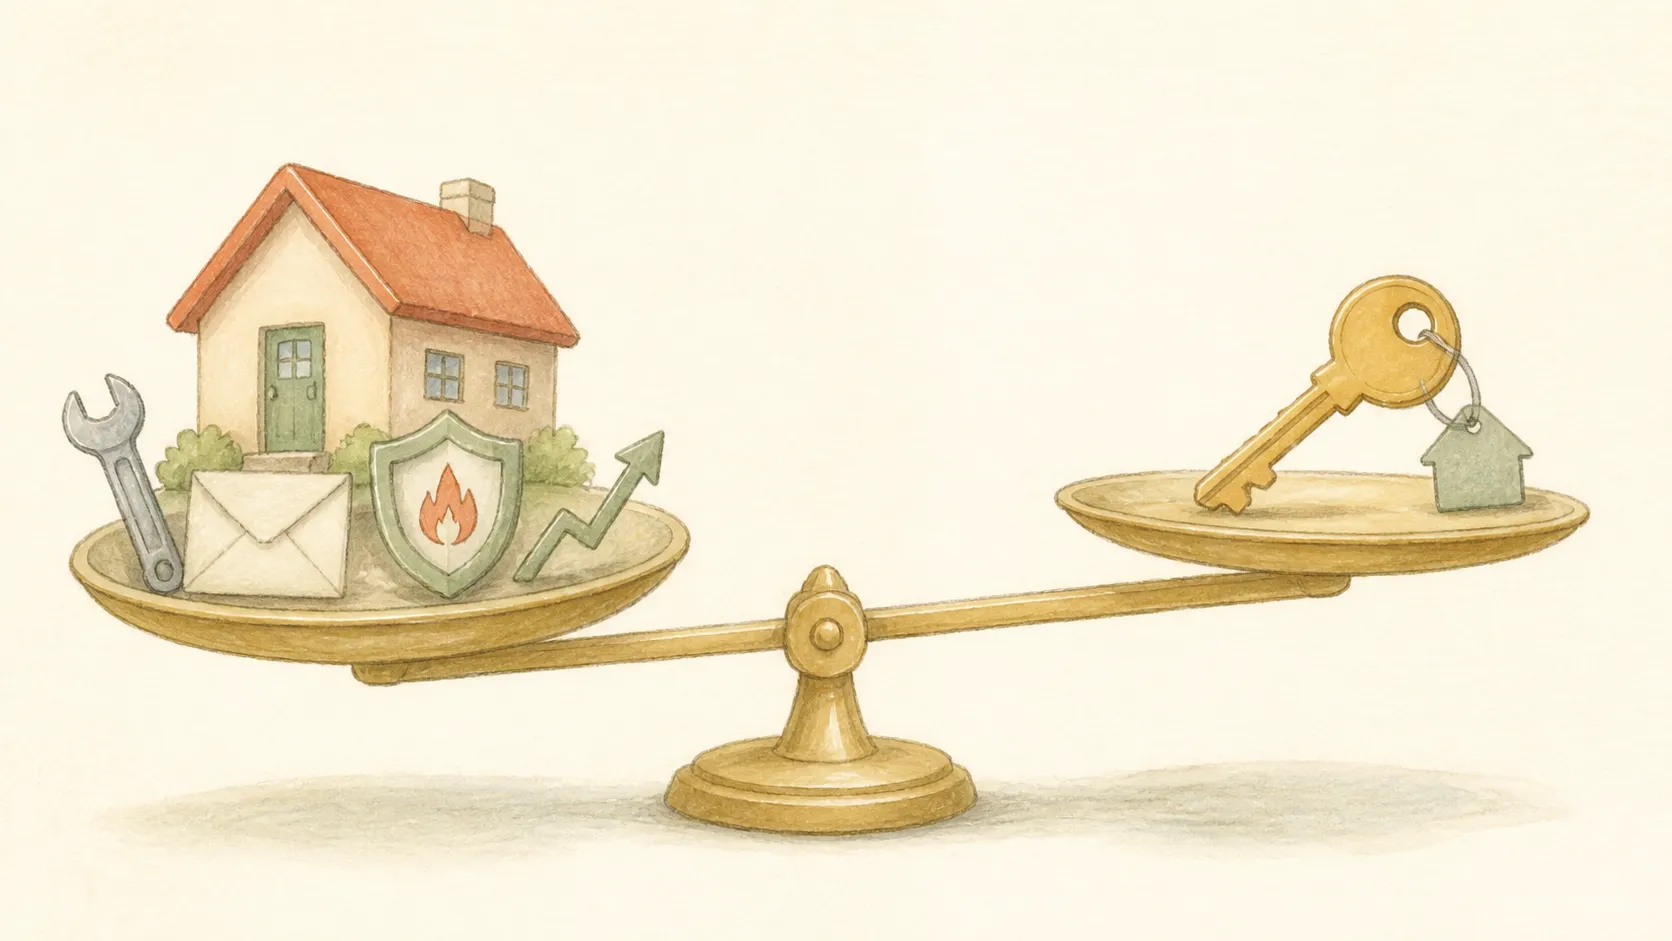
賃貸とマイホームは、同じ住む期間の総負担で比べる
家賃と住宅ローン返済額は、同じものではありません。家賃は住むための支払いです。ローン返済には、家という資産の購入代金と利息が含まれます。
比べる前に、何年住む予定かと、必要な広さ・場所をそろえます。そのうえで、期間中に出ていくお金を次の二つへ分けます。
家賃・管理費など
+入居・更新・引っ越しで実際に負担する費用
−退去時に戻る敷金
購入価格・購入諸費用
+利息・税・保険・修繕・管理費など
+売却費用
−売却価格
ローン元金は購入価格に含まれるので、購入価格とローン返済元金を両方足しません。住宅ローン控除などの税制優遇や、頭金を運用した場合の損益まで比べるなら、同じ期間・同じ前提で別に加減します。
マイホームの負担は、買った額だけでなく、手放すときに戻る額まで含めて考えます。
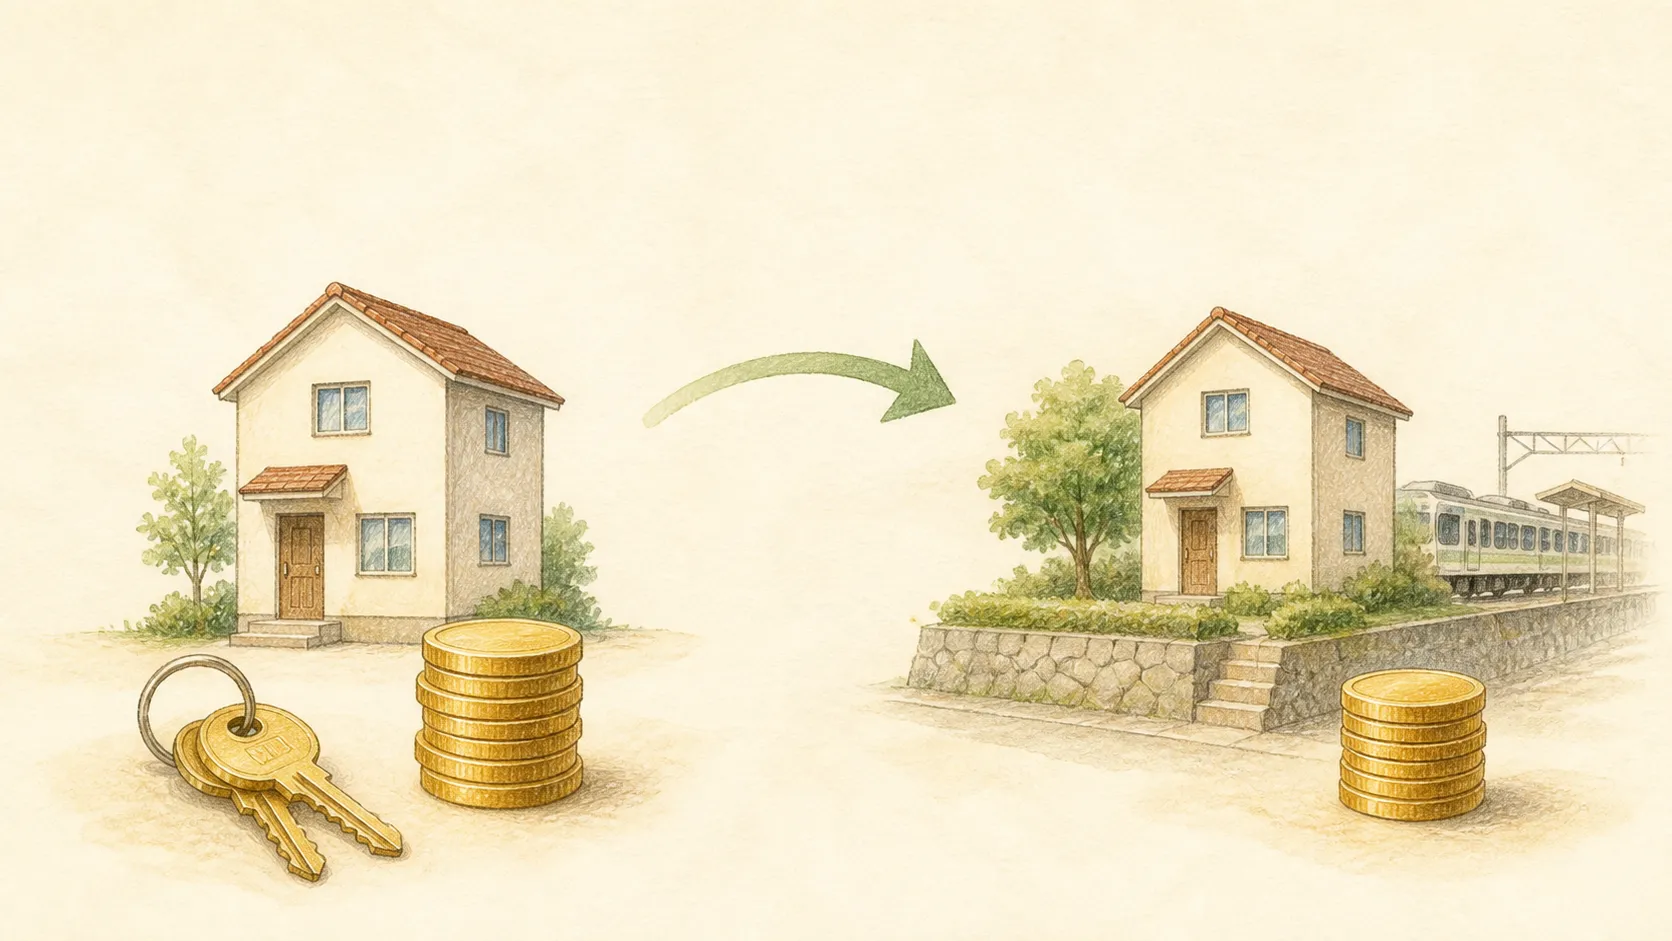
 U「家賃10万円、ローン8万円」だけでは、勝負が始まってもいなかったんだ。
 Kそう。期間と費用の範囲をそろえて、初めて同じ土俵になるよ。
住む期間が短いほど、売買諸費用の年あたり負担が重くなる
購入時には、仲介手数料、ローンの諸費用、不動産取得税、登記、火災保険などがかかり得ます。売却時にも、仲介手数料や登記などの費用を見込みます。
これらは毎月のローン返済額に表れない支払いです。同じ売買費用でも、住む期間が短くなるほど、一年あたりに直した負担は大きくなります。
住宅ローンのほかに、購入・保有・売却の費用を足して比べます。
購入費・賃貸の初期費用
見積書の合計を、そのまま比較欄へ入れます。
毎月・毎年の費用
月額、年額、一度だけの支払いを期間総額へそろえます。
売却費・引っ越し費用
購入には売却費、賃貸には退去・住み替えの費用を見込みます。
賃貸にも敷金、礼金、仲介手数料、更新料、引っ越し費用などがあります。敷金は退去時の返還額を差し引き、それ以外は候補の見積書と契約条件で埋めます。
U転勤の可能性があるなら、買う前と売るときの費用が短い期間に集まるね。 Kうん。短期なら必ず賃貸と決めず、まず予定年数で売買費用を割って重さを見よう。
売却価格は予測せず、成約価格とローン残高で確かめる
将来の売却価格は、今の希望だけでは決められません。物件の種類、築年、広さ、駅からの距離、災害リスク、周辺の需要で変わります。
同じような家でも、立地と周辺需要で取引価格は変わります。
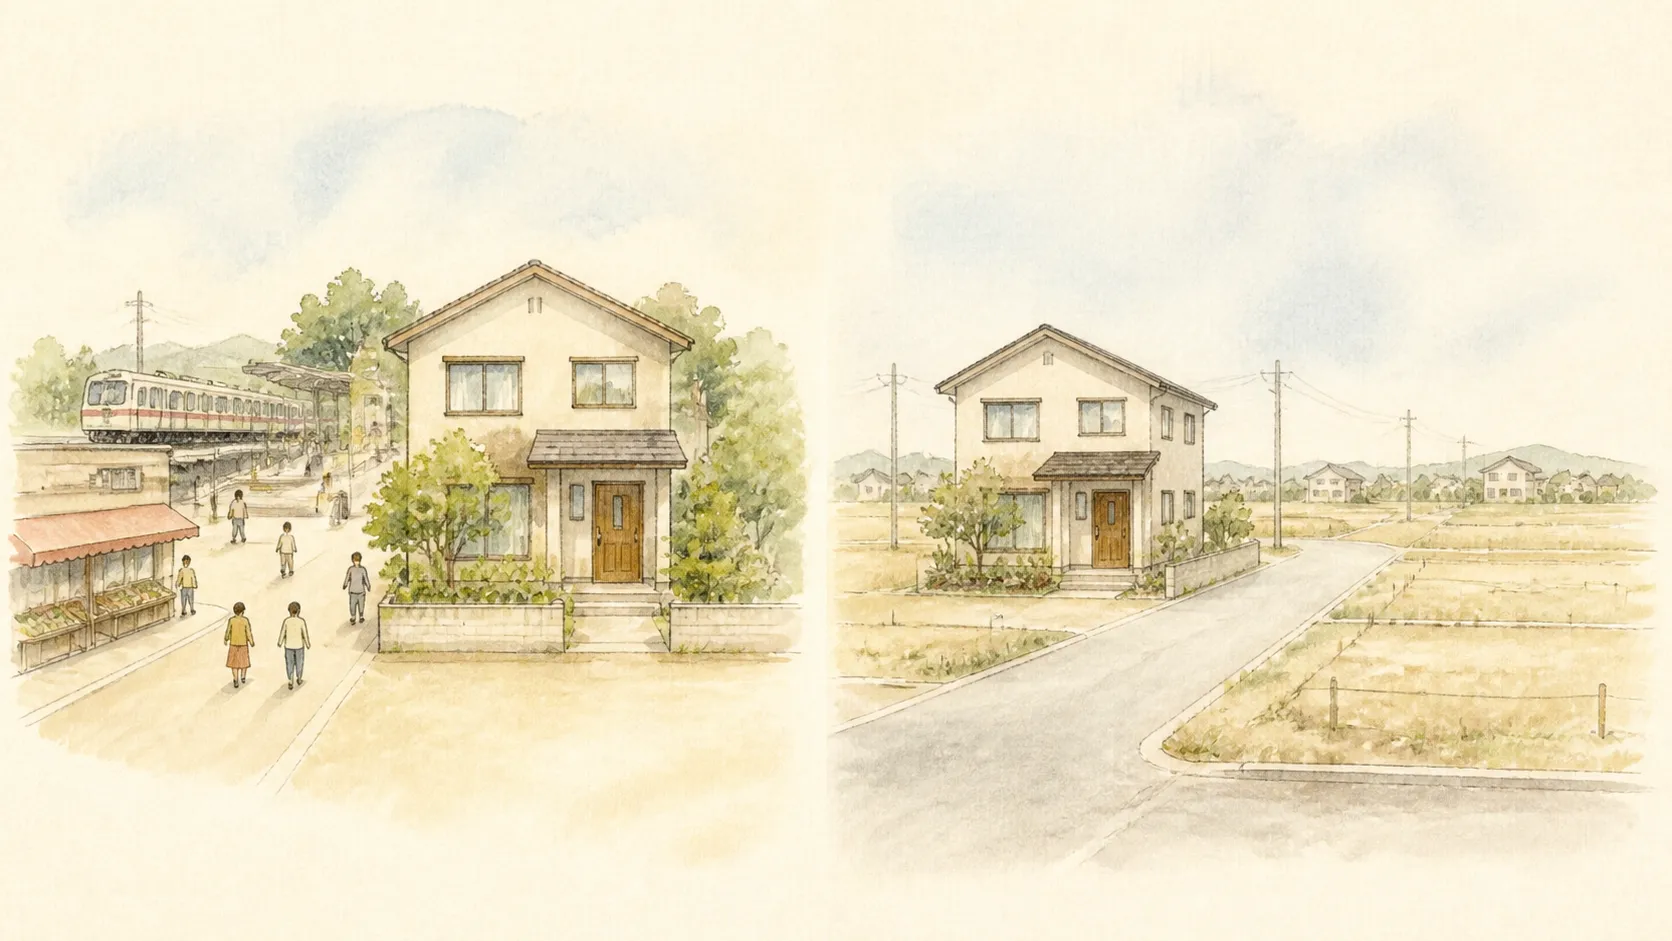
購入前は、国土交通省の不動産情報ライブラリで、近い条件の取引価格・成約価格を見ます。売り出し中の価格だけでなく、実際に取引された情報を比べるためです。査定を取る段階では、一社の高い金額ではなく、複数の査定と周辺成約価格を照らします。
売却時に必要な現金は、所有コストとは別の式で確認します。
売却代金
−売却費用
−ローン残高
成約価格は過去の取引情報であり、候補物件の将来価格を保証しません。それでも、根拠のない期待より、近い条件の実績から売却見込額に幅を持たせられます。
U一番高い査定額だけ採用したら、家計のシミュレーションが急に楽観映画になるね。K上映前に、周辺の成約価格とローン残高を別々に確認しよう。維持費と柔軟性を、家計と暮らしの両方へ入れる
持ち家では、固定資産税・都市計画税、修繕、火災保険などが続きます。マンションなら管理費と修繕積立金もあります。候補物件に当てはまる費用を、住む予定年数の総額へ直します。
賃貸でも、家賃のほかに管理費・共益費、更新料、火災保険などがかかります。住み替えるなら引っ越し費用も必要です。
金額と同じ紙に、暮らしの変化も書きます。転勤、家族人数、収入、通勤先、周辺環境が変わったとき、住居費を下げたり場所を変えたりできるか。賃貸の価値は、必要なときに移動できる余地にもあります。
同じ場所に何年住むか
家族・仕事の変化も含め、予定年数を一つ置きます。
修繕と売却不足へ耐えられるか
毎月の支払い後と、売却時の手元資金を分けて見ます。
変化したとき住み替えられるか
売るまでの時間と、賃貸の退去・引っ越し費用を比べます。
 U安いほうだけでなく、暮らしが変わったときに動けるかも、家計の価値なんだね。
 Kそう。支払額と選び直せる余地を、同じ判断に入れよう。
私たちはすでに家を買っています。今なら物件価格や月々の返済額から始めず、住む期間、保有中の費用、売るときの価格と残債を先に並べます。その負担を引き受けても望む暮らしなら、購入を選びます。
 Uもう家は買ったけど、今後の修繕や住み替えを考える紙にも使えるね。K買ったら計算終了ではないよ。住み続ける費用と出口は更新できる。
まとめ
賃貸とマイホームの損得は、同じ住む期間で総負担を比べ、売却価格と暮らしの変化まで含めて決めます。売却の見通しと家計の余白が薄いなら、賃貸で動ける余地を残すのが私たちの判断です。
数字で負担を確かめたあと、最後に家族が望む暮らしを重ねます。
U今夜、住む予定年数を一つ決めて、賃貸と購入の費用欄を同じ紙に書く。K同じ期間なら、月額の安さに引っぱられず比べられるよ。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
公式出典と、比較式に入れる費用の確認
- 国土交通省「賢く判断する住まい選びのポイント」(2026年9月6日確認)
- 国土交通省「住まいにはどんな費用がかかる?」(2026年9月6日確認)
- 国土交通省「不動産情報ライブラリ」(2026年9月6日確認)
- 国土交通省「宅地建物取引業者が受けることができる報酬の額」(2026年9月6日確認)
- 国土交通省「原状回復をめぐるトラブルとガイドライン」Q&A(敷金の返還。2026年9月6日確認)
購入費、売却費、金利、税、保険、修繕、管理費、賃貸費用、売却価格、ローン残高は物件・契約・時期で変わります。候補ごとの見積書、返済予定表、重要事項説明書、周辺の取引情報で確認してください。本稿の比較式は税制優遇や運用損益を自動で含むものではありません。個別の契約・資金判断は免責事項もご確認ください。