固定費・節約
賃貸の火災保険を安くする方法|必要な補償を残して年額を比べる
/ 更新:
 U賃貸の見積書に火災保険が入っていたよ。ここも見直せる?
 K必要な補償を残して、保険料を比べよう。管理会社が求める条件も確認して進めるよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
固定費見直し|賃貸の火災保険
賃貸の火災保険は、補償をそろえて年額で比べる
仲介会社が紹介する保険は、入居手続きとまとめて申し込める便利さがあります。その提案を比較の出発点にして、自分で探した保険と見積もりを並べます。
比べる単位は1年分の保険料。2年契約なら総額を2で割ります。そのうえで、保険期間・補償額・対象事故・免責をそろえると、料金差の意味が見えます。免責とは、事故時に自分で負担する金額です。
年額は10,000円
年額は6,000円
この仮定なら、年4,000円の差です。毎回の買い物を我慢するのではなく、契約を選び直すことで支払いを軽くします。
 U2万円と6千円だけ見て、大差だと思ってた。片方は2年分だったのね。
 Kそう。まず年額にそろえる。見積書の桁だけで勝負させないようにしよう。
年3,500円の商品例と、比較で外せない条件
日新火災「お部屋を借りるときの保険」は、家財50万円の場合に年3,500円。借家人賠償2,000万円・個人賠償1億円がセットです。2026年9月5日に公式の商品案内で確認しました。
この商品例は、破損・汚損、水災、地震・噴火・津波などを対象外としています。安い例と今の契約では、守る事故の範囲が違う場合があります。家財額を必要以上に下げず、次の章の3つの補償で比べてください。
公式ページには2026年10月1日以降始期の内容も掲載されています。置き配の補償や風・雹・雪災の条件などは始期で変わるため、自分が加入する日の案内を確認します。
家財・借家人賠償・個人賠償を分けて確認する
賃貸で備えるのは、火事で燃えた持ち物だけではありません。自分の持ち物、借りた部屋、第三者への賠償を分けて見ます。
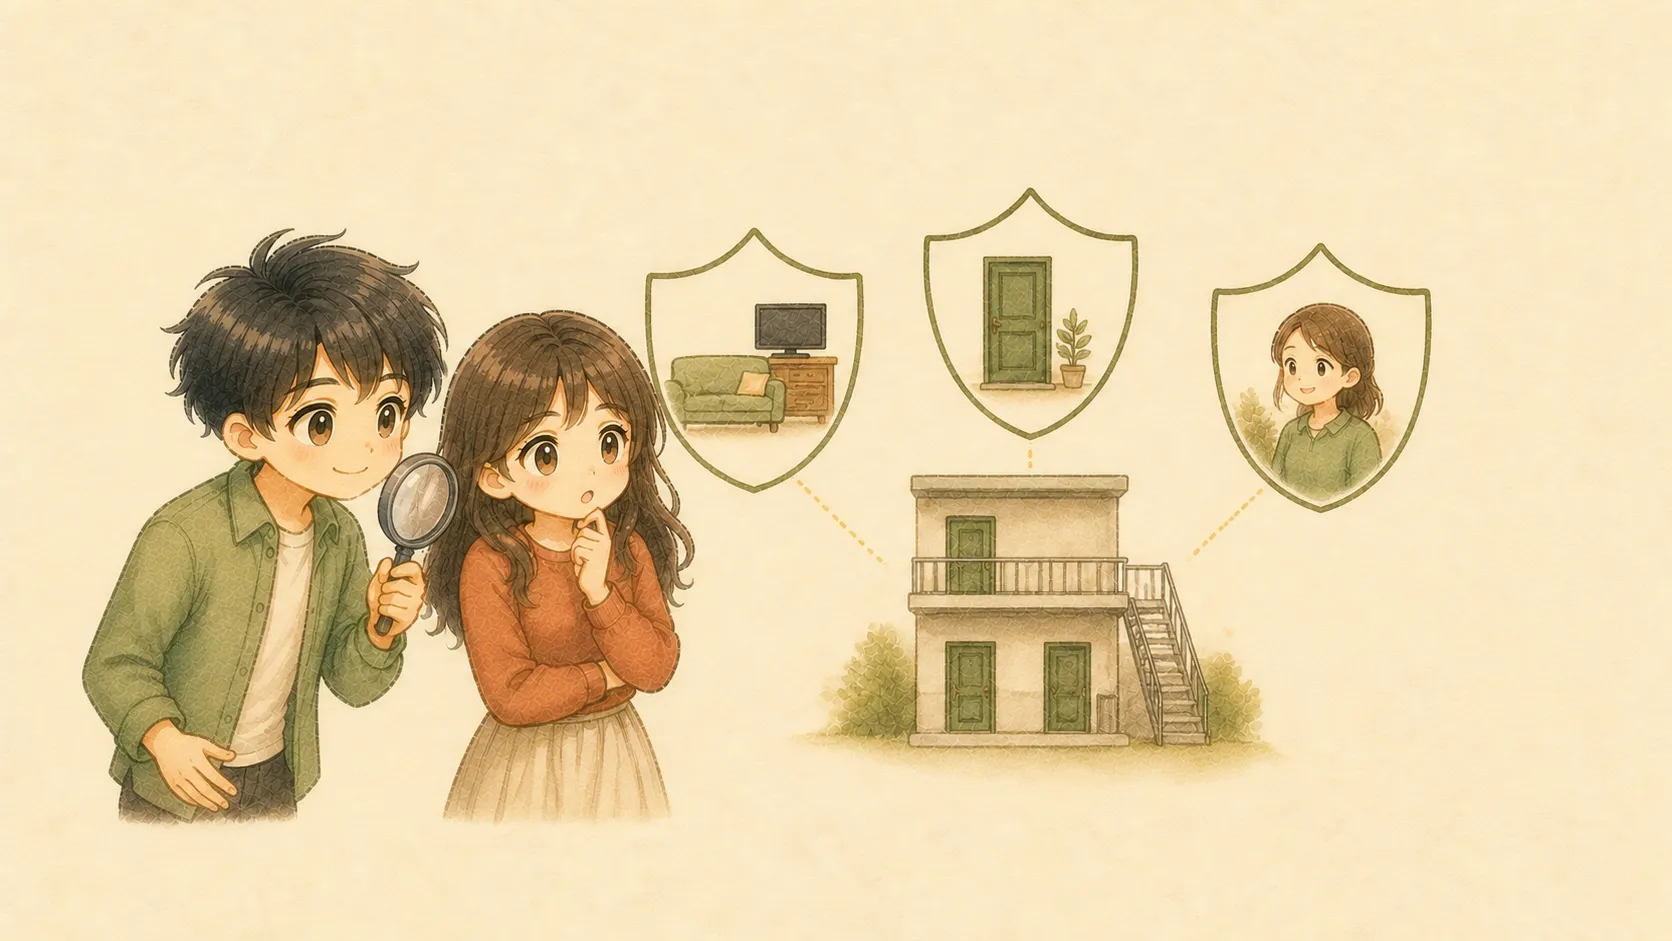
家財の補償
家具・家電・衣服などを買い直す備え。必要額は、今ある持ち物から考えます。
借家人賠償
対象の事故で借りた部屋に損害を与え、法律上の賠償責任を負った場合に備えます。
個人賠償
階下への水漏れなど、日常の対象事故で他人に賠償責任を負った場合に備えます。
同じ補償名でも、対象事故・補償上限・免責は違います。特に、うっかり物を壊す「破損・汚損」、洪水などの「水災」、地震の扱いを確認します。水漏れの補償があっても、水災まで含むとは限りません。
個人賠償は、自動車保険などに付いていることもあります。重複があれば、対象となる家族の範囲や示談交渉の有無を確認し、片方を外せる商品かを保険会社に聞きます。セット商品の一部だけを外せない場合もあります。
 U「自分・大家さん・第三者」なら整理できる。保険の名前を暗記するより分かりやすいね。
 Kあとは、どんな事故で使えるか。家財額が同じでも、そこが違うと比較結果が変わるよ。
自分で選ぶ前に、賃貸借契約と管理会社の条件を確認する
自分で選ぶ前に、賃貸借契約と管理会社の条件を確認します。保険への加入、借家人賠償の必要額、保険会社の指定などが契約条件になっていることがあります。
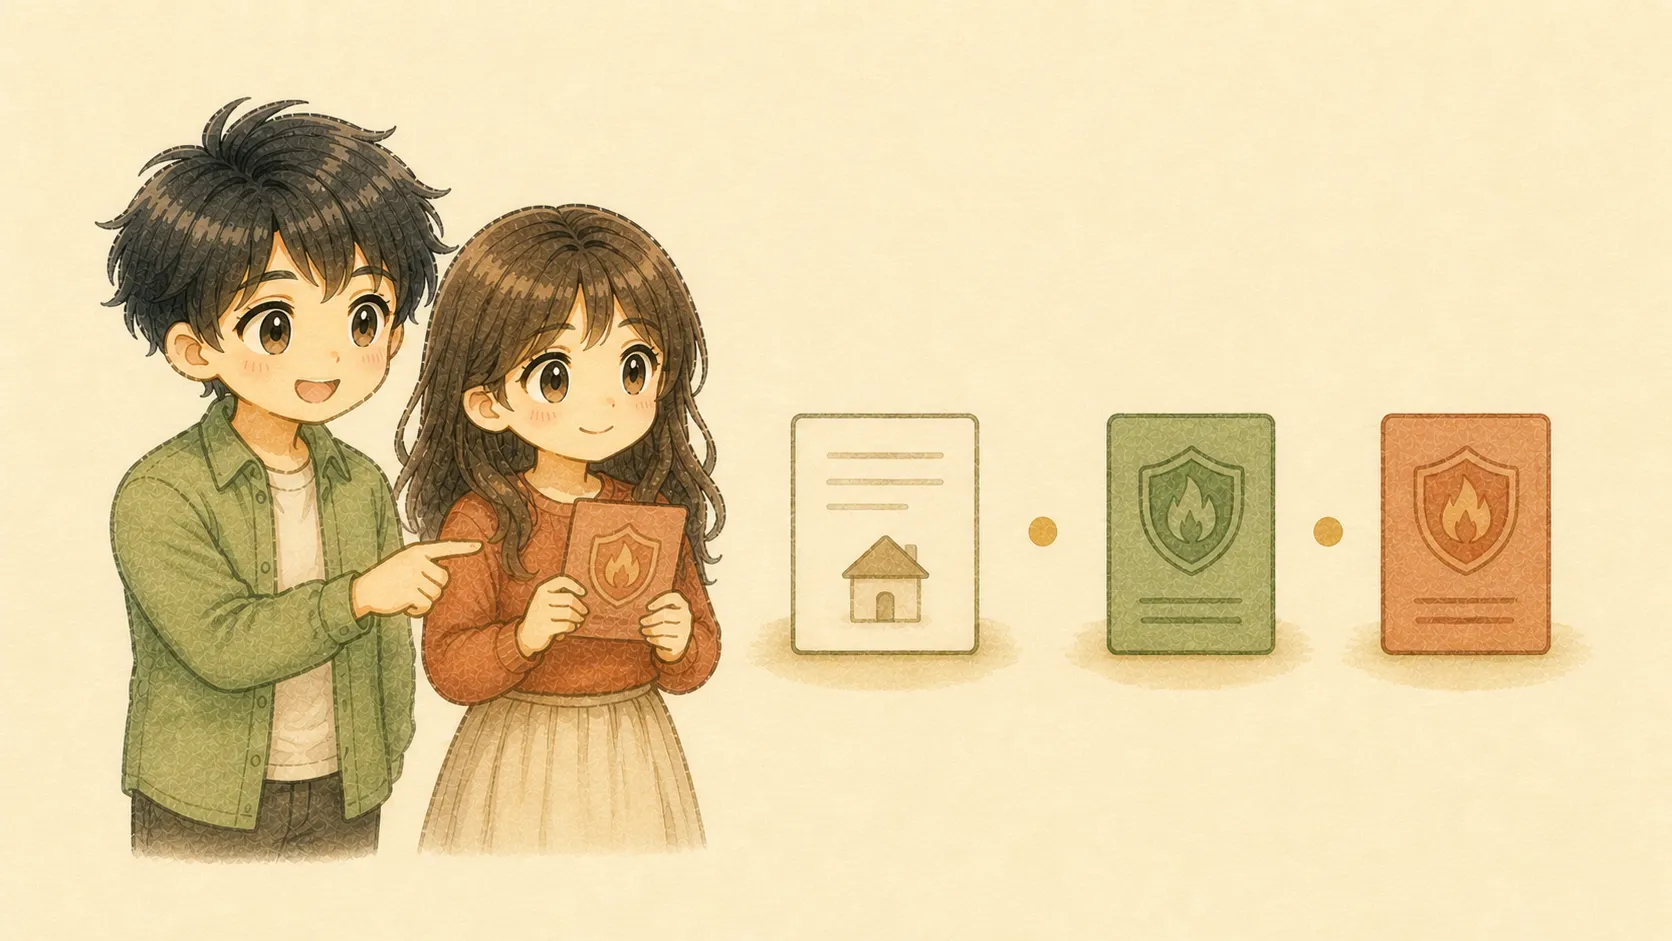
管理会社へ聞く内容は、次の3つです。
- 必要な補償額と事故の範囲は?借家人賠償など、満たす条件を具体的に聞く。
- 条件を満たす別の保険へ加入できる?候補の補償表を示し、貸主側の確認を取る。
- 加入後に何を提出する?保険証券や加入証明など、必要書類を確認する。
指定がある場合は、変更できない理由や必要条件を聞き、貸主側と相談して決めます。確認した内容をメールなどに残しておくと、切り替え時にも迷いません。
U「安い保険に変えたい」だけじゃなくて、条件を満たす候補を見せるのね。Kうん。必要条件が分かれば、探す保険も絞れるよ。乗り換えは、新しい保険の開始日を決めてから進める
必要な補償と管理側の条件がそろったら、切り替えの日程を決めます。更新案内が届いたときなら、今の契約の満期日を起点に整理できます。
- 新しい保険の内容と開始日を確定申込み・支払いの期限までに手続きを終える。
- 今の契約の終了日を合わせる補償が途切れないよう日付と時刻を確認。自動更新の有無も聞く。
- 管理側へ加入証明を提出新しい証券と確認の記録を一緒に保管する。
途中で切り替えるなら、今の保険会社へ解約返戻金と費用を確認します。年額差だけでなく、切り替えで戻る金額・支払う金額まで比べると、更新まで待つかを決めやすくなります。
U安い候補が見つかったら、先に今の保険を解約すればいいと思ってた。 K先に新しい補償の開始を確定しよう。家を守るバトンは、空白を作らず渡すんだ。
まとめ
賃貸の火災保険は、必要な補償と管理側の条件をそろえて年額で比べます。住まいの備えを整え、毎年の支払いを軽くすることが、暮らしの余裕につながります。
 U今夜、保険証券を開いて、年額と借家人賠償の補償額をメモする。Kその二つが分かれば、比較の土台ができるね。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典・確認日・契約ごとの条件について
確認日:2026年9月5日。保険料は商品例、年額差は仮定の計算です。個別の保険を勧めるものではありません。実際の補償・始期・免責・返戻金は、見積書と約款で確認してください。
- 日本損害保険協会:借家人が備える保険(家財と賠償の役割)
- 国土交通省:民間賃貸住宅に関する相談対応事例集(本文19ページ「保険加入」:契約条件と貸主・借主の合意)
- 日新火災:お部屋を借りるときの保険(条件付きの商品例)
サイトの免責事項もご覧ください。