仕事
会社にバレずに副業はできる?会社員が確認する就業規則・住民税・確定申告
 U転職で年収が50万円上がって、残業も減った。次は副業に挑戦してみたい。
 Kいいね。時間の余白を、二本目の収入へ育ててみよう。
 Uでも、会社の人に知られるのが不安。事業の副業なら、ほぼ大丈夫って本当?
 K割合では約束できないよ。就業規則と報酬の受け取り方を分けて確認すれば、安心して始めやすくなる。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
前回は、今の会社を辞めずに転職活動をして、社外の給料と働き方を比べる方法を考えました。
今回は、時間に余裕ができた会社員が副業を始める前の確認手順です。
税金より先に、会社の就業規則を確認する
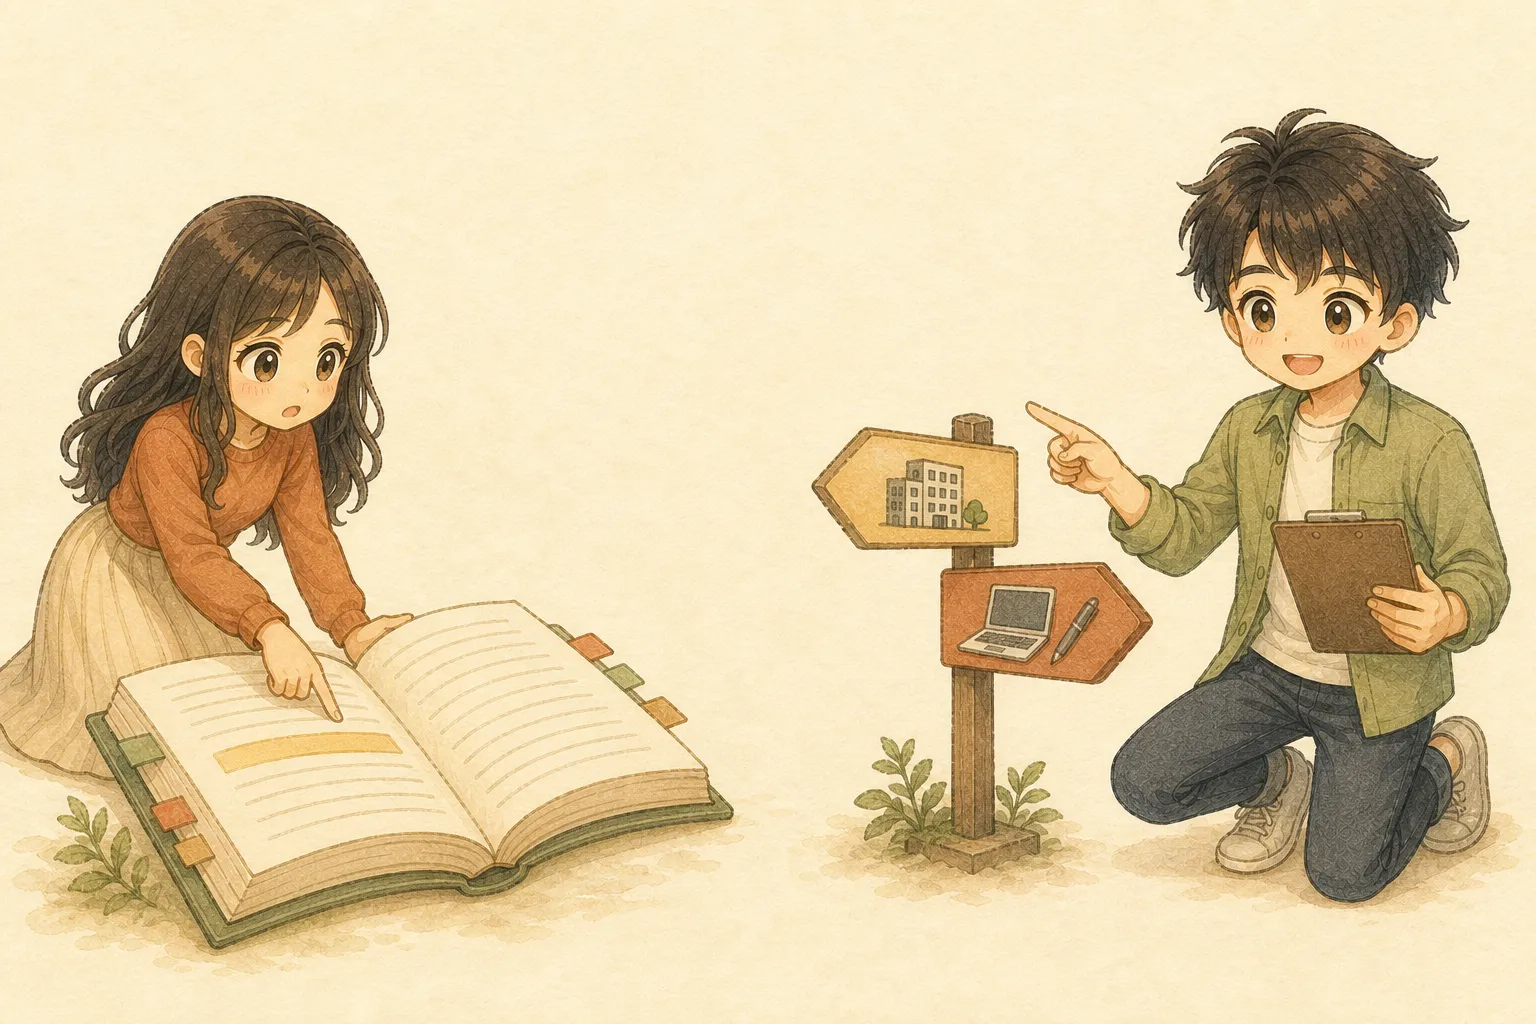
副業を始めるとき、最初に見るのは確定申告書ではありません。勤務先の就業規則です。
厚生労働省のモデル就業規則は、勤務時間外の副業・兼業を原則として認める形です。ただし、次のような場合は会社が禁止・制限できます。
会社によっては「許可制」「届出制」「競合だけ禁止」など、手続きが違います。禁止と書かれている場合も、何が禁止されているのかを確認します。
U就業規則、入社の日に見た気がする。あれから社内でかくれんぼ中。 K社内ポータル、人事、総務で確認できるよ。「副業・兼業」「服務」「秘密保持」の三つを探そう。
税金の処理が正しくても、就業規則や守秘義務に反すれば別の問題です。勤務時間中に作業しない、会社のパソコンやメールを使わない、会社の顧客情報を持ち出さない。この線は最初に引きます。
給与でもらう副業は、住民税が本業側へまとまるのが原則
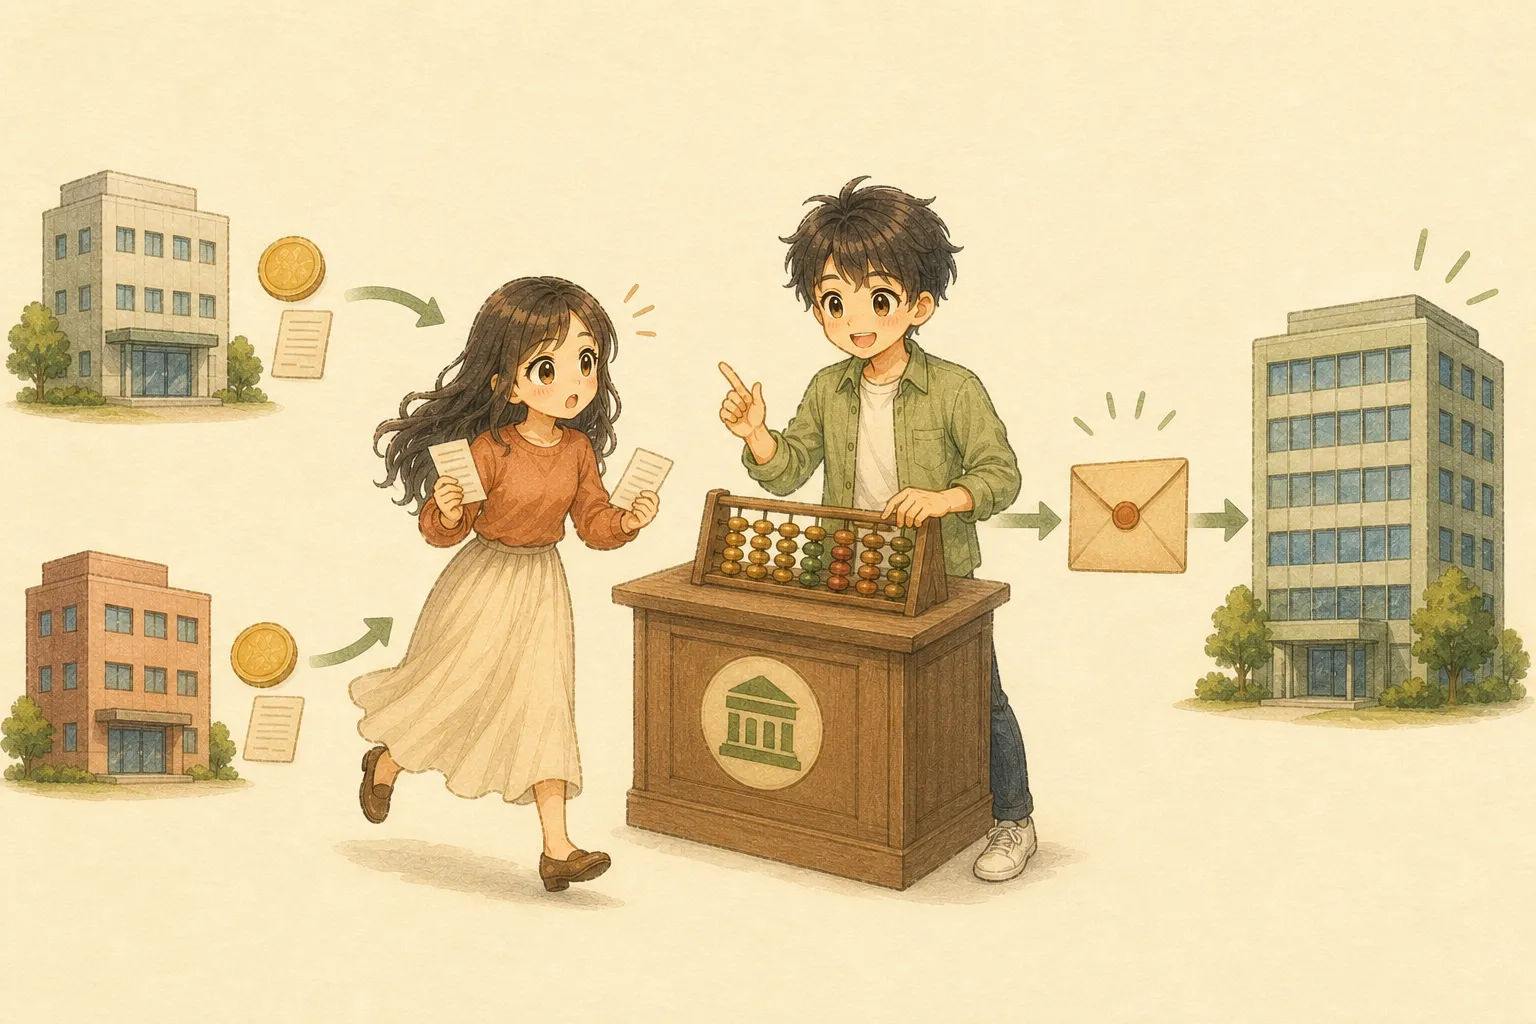
土日のアルバイトや別会社との雇用契約は、報酬を給与でもらう副業です。
ここで、二つの税の仕組みを分けます。
それぞれの勤務先が、給料から所得税を差し引きます。
自治体が計算した住民税を、主な勤務先の給料から差し引きます。
副業先も、自治体へ給与支払報告書を提出します。自治体は本業と副業の給与を合わせて住民税を計算し、原則として主な勤務先から特別徴収します。
そのため、本業の給与だけから考えた額より住民税が高くなり、会社の担当者が副収入へ気づく可能性があります。給与の副業分だけを「自分で納付」に分けることは、原則できません。
 U副業先の源泉徴収が、そのまま本業の会社へ届くんだと思ってた。
 K会社へ直接届く話ではないよ。自治体が給与情報を合わせ、住民税を本業側で引く流れなんだ。
業務委託など給与以外の所得は「自分で納付」を選べる場合がある
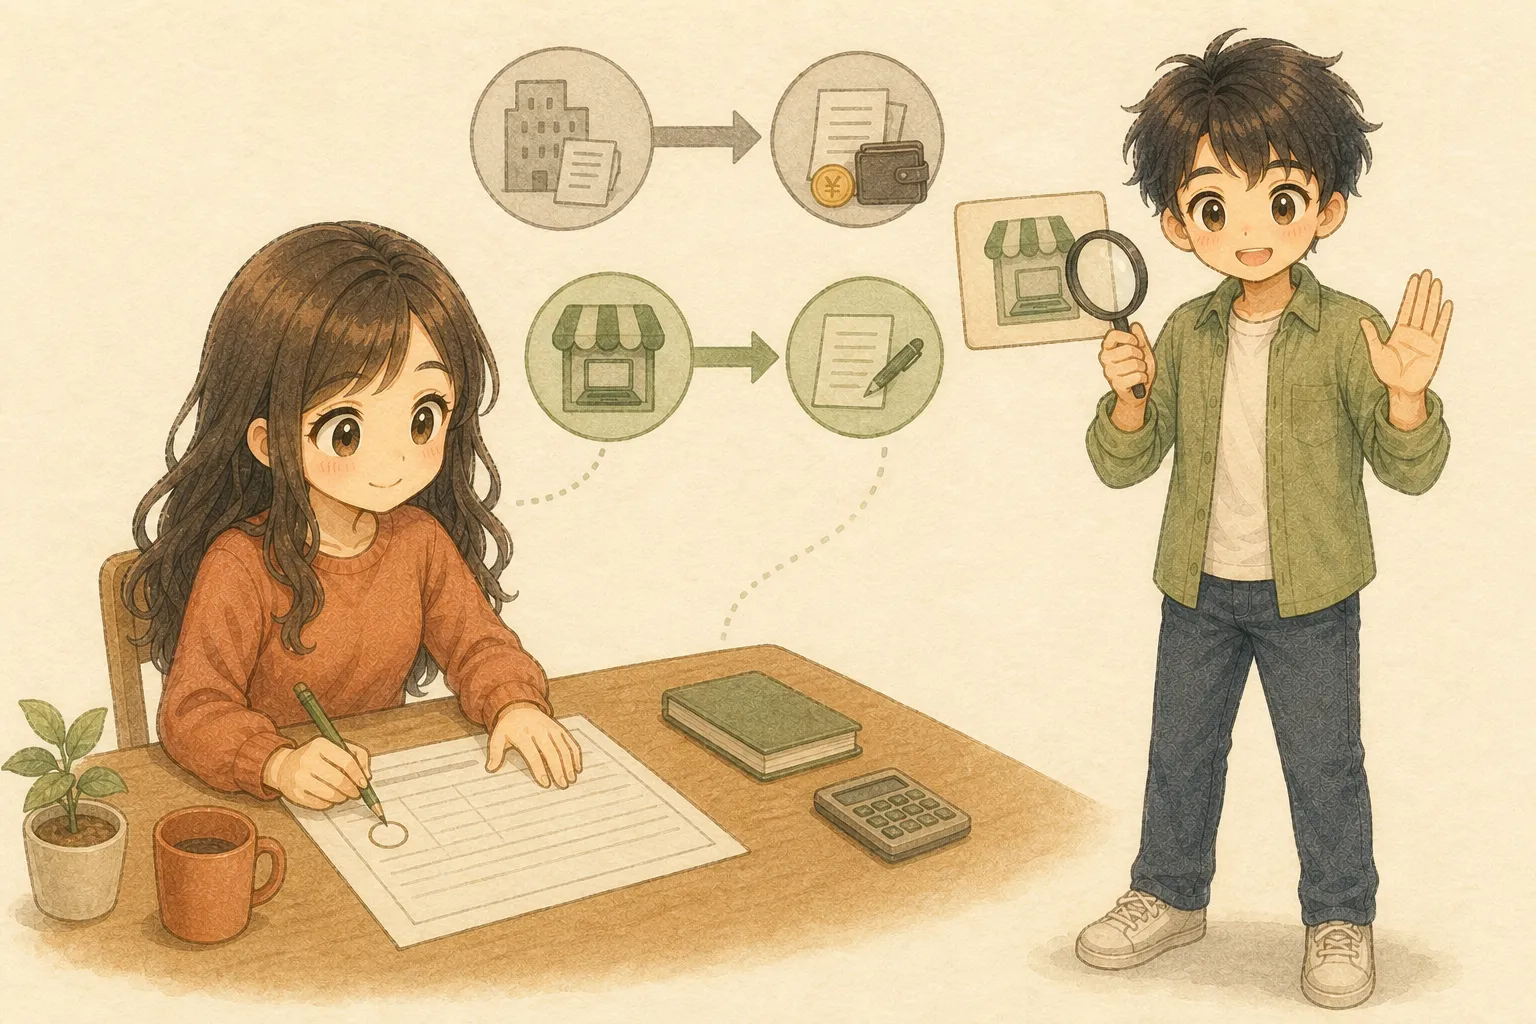
ブログ、動画制作、デザイン、配達、オンライン販売などを雇用契約ではなく業務委託や自分の事業として行う場合、受け取るのは給与ではありません。
その所得が事業所得になるか、業務に係る雑所得になるかは、本人が好きに選ぶものではありません。継続性、利益を得る目的、帳簿、活動の規模など、仕事の実態で判断されます。開業届を出しただけで事業所得になるわけでもありません。
確定申告では、給与・公的年金等以外の所得に対する住民税について、次の選択があります。
「自分で納付」を選べる所得なら、副業分の住民税を本業の給料から差し引かない形にできる場合があります。
ただし、これで会社に知られないと保証はできません。自治体の処理や所得の内容によっては特別徴収になることがあります。申告後は、住んでいる市区町村の住民税担当へ「給与以外の所得は普通徴収として処理される予定ですか」と確認すると、行き違いを減らせます。
 U「自分で納付」に丸をつけて、市役所にも確認。これで透明マント完成?K透明マントではないよ。税の行き違いを減らす手続き。会社のルールと日々の行動は別に守ろう。
マイナンバーが自動で知らせるわけではない
デジタル庁は、マイナンバー制度によって副業の事実が新たに会社へ知られる仕組みになったわけではない、と説明しています。
つまり「マイナンバーカードを作ったから、会社へ副業アラームが鳴る」という話ではありません。
一方で、マイナンバーと関係なく会社へ知られる経路はあります。
匿名で活動するなら、会社名、名札、制服、社内資料、顧客情報、自宅周辺が分かる写真を公開しないようにします。これは税金を隠すためではなく、勤務先の秘密と自分の個人情報を守るためです。
公務員は、家族名義ではなく所属先への確認が先
公務員は民間会社員とルールが違います。ただし「すべての副業が一律で禁止」とも言い切れません。
一般職の国家公務員は、2026年4月から一定の自営兼業の範囲が広がりました。それでも、所轄庁の長などの承認・許可を得ることが先です。地方公務員も、地方公務員法第38条により、営利企業の経営や報酬を得る仕事には原則として任命権者の許可が必要です。細かい基準は自治体や職種で異なります。
「家族が起業し、自分は無報酬で手伝う」「売上だけ家族名義にする」を安全な抜け道にはできません。実際に仕事をしている人と、契約・売上・申告の名義がずれれば、服務だけでなく税務上の問題も生まれます。
家族が本当に事業主で、自分が一時的に手伝う場合でも、行う内容や時間によって判断が変わります。始める前に、人事・服務担当へ具体的な仕事内容を伝えて確認します。
U名前だけ家族にして、私は無報酬なら大丈夫?K名前を替える抜け道にはしない。誰が仕事をし、誰が売上を受けるかを合わせて、所属先へ先に確認しよう。まとめ
給与でもらう副業は、住民税が本業側へまとまるのが原則です。業務委託など給与以外の所得は、確定申告で「自分で納付」を選べる場合がありますが、秘密を保証するものではありません。
副業を会社へ届け出る必要があるなら、ルールに従います。禁止されている理由が競合や秘密保持なら、仕事内容を変える、許可を取る、別の収入づくりを考える。その方が長く続けられます。
U今日は就業規則の副業欄を確認して、始めたい仕事の報酬が給与か業務委託かをメモする。Kそれで十分。二つが分かれば、次に必要な申告と会社の手続きが見えるよ。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典と注意事項を確認する
- 厚生労働省「副業・兼業」
- 厚生労働省「副業・兼業を行う労働者」
- 国税庁「住民税の徴収方法の選択」
- 国税庁「給与所得者で確定申告が必要な人」
- 国税庁「所得税基本通達35-2」
- デジタル庁「マイナンバー制度について」Q1-6
- 文京区「副業分の所得に係る住民税の徴収方法」
- 人事院「一般職の国家公務員の兼業について」
- e-Gov法令検索「地方公務員法」第38条
この記事は2026年8月時点の一般情報です。就業規則、雇用契約、所得区分、申告、住民税、公務員の服務は個別事情や自治体・所属先で扱いが変わります。勤務先の人事・総務、市区町村の住民税担当、税務署、税理士、社会保険労務士などへ確認してください。サイトの免責事項もご覧ください。