固定費・節約
「稼ぐ力」を育てよう|転職活動と小さな副業で蓄財ペースを上げる
 U貯める力も身につけたし、投資も始めた。でも、100万円節約しても経済的自由まではまだ遠くない?
 Kいいところに気づいたね。生活費を下げ、資産を育てる準備ができたら、次は資産を買う元手を増やす「稼ぐ力」だよ。
 U家計の守備力は上がったのに、攻撃力が初期装備のままだった!
 K装備を全部買い替えなくて大丈夫。転職活動と小さな副業から、収入の選択肢を一つずつ増やそう。
お金の5つの力・深掘り編 ③ 稼ぐ力
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
貯める力で生活費を下げ、増やす力で余裕資金を資産へ変える。ここまで進むと、次の課題が見えてきます。毎月、資産を買うために回せるお金が小さければ、経済的自由まで長い時間がかかることです。
そこで必要になるのが、資産を買う元手そのものを増やす力です。
稼ぐ力は、転職エージェントで給与の可能性を確かめ、小さな副業で自力収入を試し、資産を買う元手を増やす力です。
私たちは、給与だけか副業だけかを選ぶのではなく、給与で暮らしを守りながら、収入の伸びしろを別に育てる形を基本にします。
稼ぐ力があれば、経済的自由へ近づく速度が上がる
よりみちFIREでは、経済的自由をイメージする式として、次の形を使っています。
ここでいう「資産から得る収入」は、配当、利子、家賃など、資産から生まれる収入の総称です。税法上の一つの所得区分ではありません。
この式へ近づく方法は、生活費を下げるか、資産から得る収入を増やすか。その両方です。そして資産から得る収入を増やすには、元になる資産を買うお金が必要です。
同じ5%でも、元手が大きいほど金額は大きくなります。だからこそ、投資商品だけを比べる前に、毎月資産へ回せる余白を増やす意味があります。
実際の収益率は年ごとに変わり、元本割れすることもあります。値上がり益は売却するまで現金収入になりません。ここで伝えたいのは「5%を約束する方法」ではなく、元手の差が蓄財ペースの差になりやすいという関係です。
U1,000万円あれば毎年50万円が自動入金? 資産の木、ずいぶん働き者だね。 Kこれは仮定の計算だよ。増える年も減る年もあるし、利益と現金収入は同じではない。
給与所得と事業所得は、役割が違う
税法上、所得は全部で10種類あります。この章では、その中から稼ぐ力を育てる二本柱として、給与所得と事業所得に注目します。
会社などから受け取る給料や賞与に係る所得。一般に、毎月の収入の見通しを立てやすい。
守りに強い自ら営む事業から生じる所得。変動しやすい一方、工夫で事業を伸ばせる余地がある。
攻めを育てる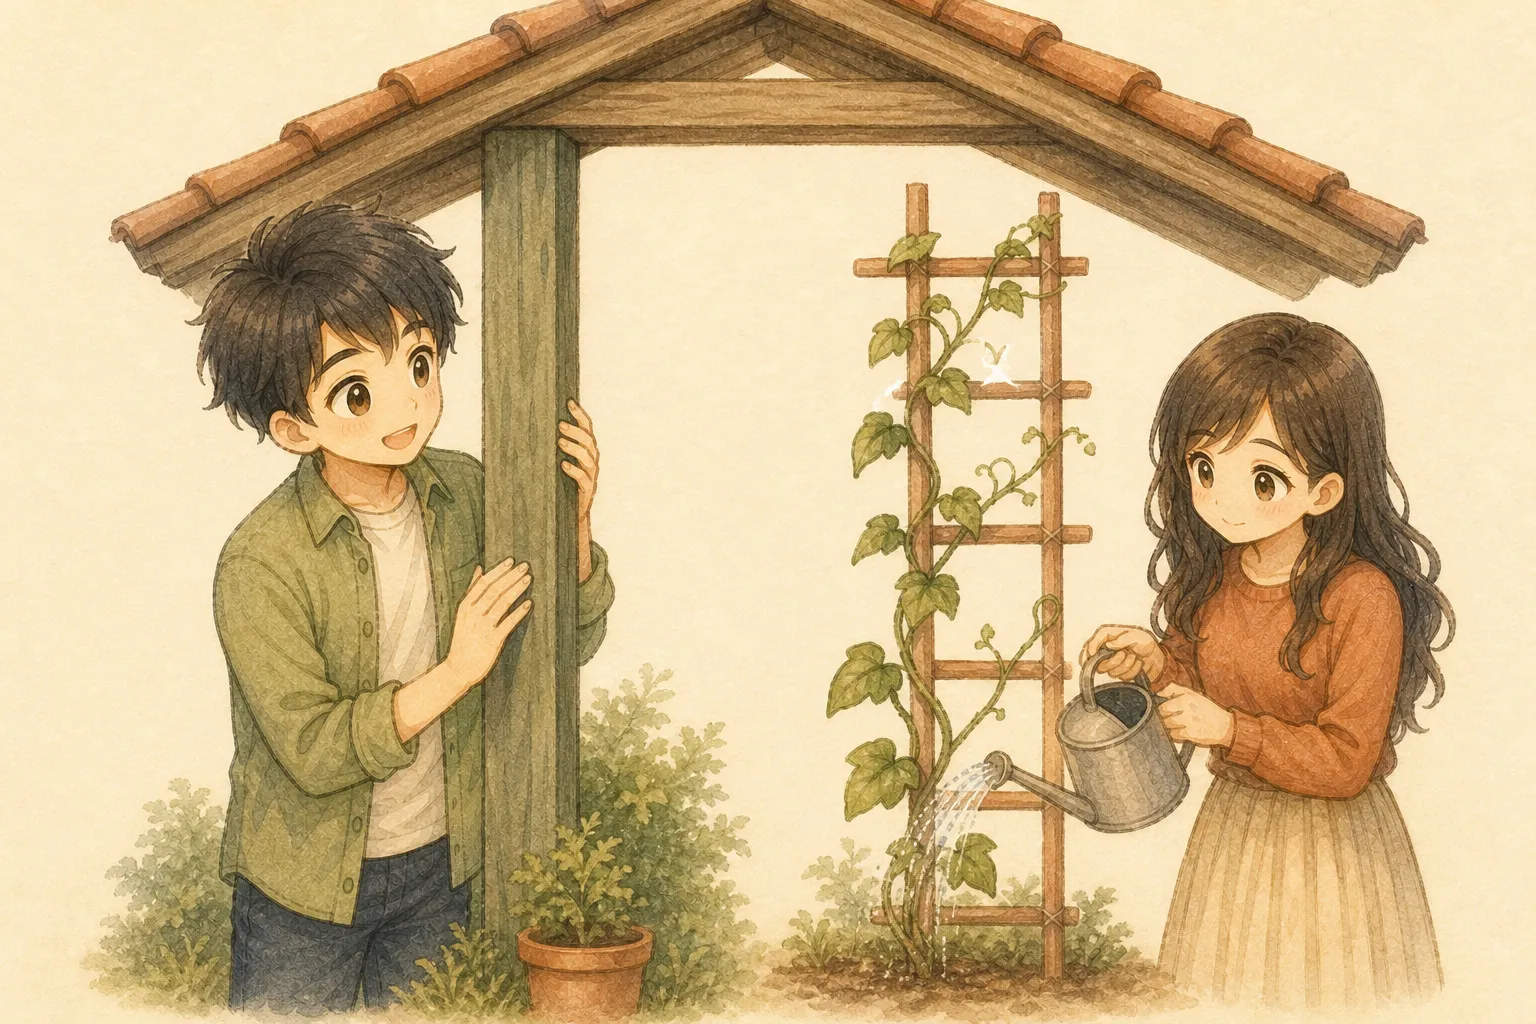
給与で暮らしの土台を守り、小さな事業で収入の伸びしろをつくる。
小さな副業には、自分の知識や作業を収入に変える経験を積める利点があります。仕事のために直接使った費用は必要経費として所得計算に反映でき、事業として続けて要件を満たせば、青色申告特別控除を使える場合もあります。
使える仕組みは副業の形で変わります。アルバイトは給与所得、雇用契約以外の仕事は活動の実態に応じて事業所得や業務に係る雑所得などに分かれます。まずは売上と支出を記録し、自分の働き方に合う扱いを確認すれば大丈夫です。詳しい条件は記事末の出典にまとめています。
 U小さく売上をつくりながら、仕事に使ったお金も記録していくんだね。
 Kそう。まずは売上と記録を育てよう。必要経費や青色申告は、活動の実態と要件に合う仕組みを使えばいい。
給与・事業・資産からの収入をつなぐ
稼ぐ力と増やす力は、別々の力ですが、家計の中では一本につながります。
生活費を確保する
自力収入を育てる
増えた余白を回す
生活費を少しずつ支える
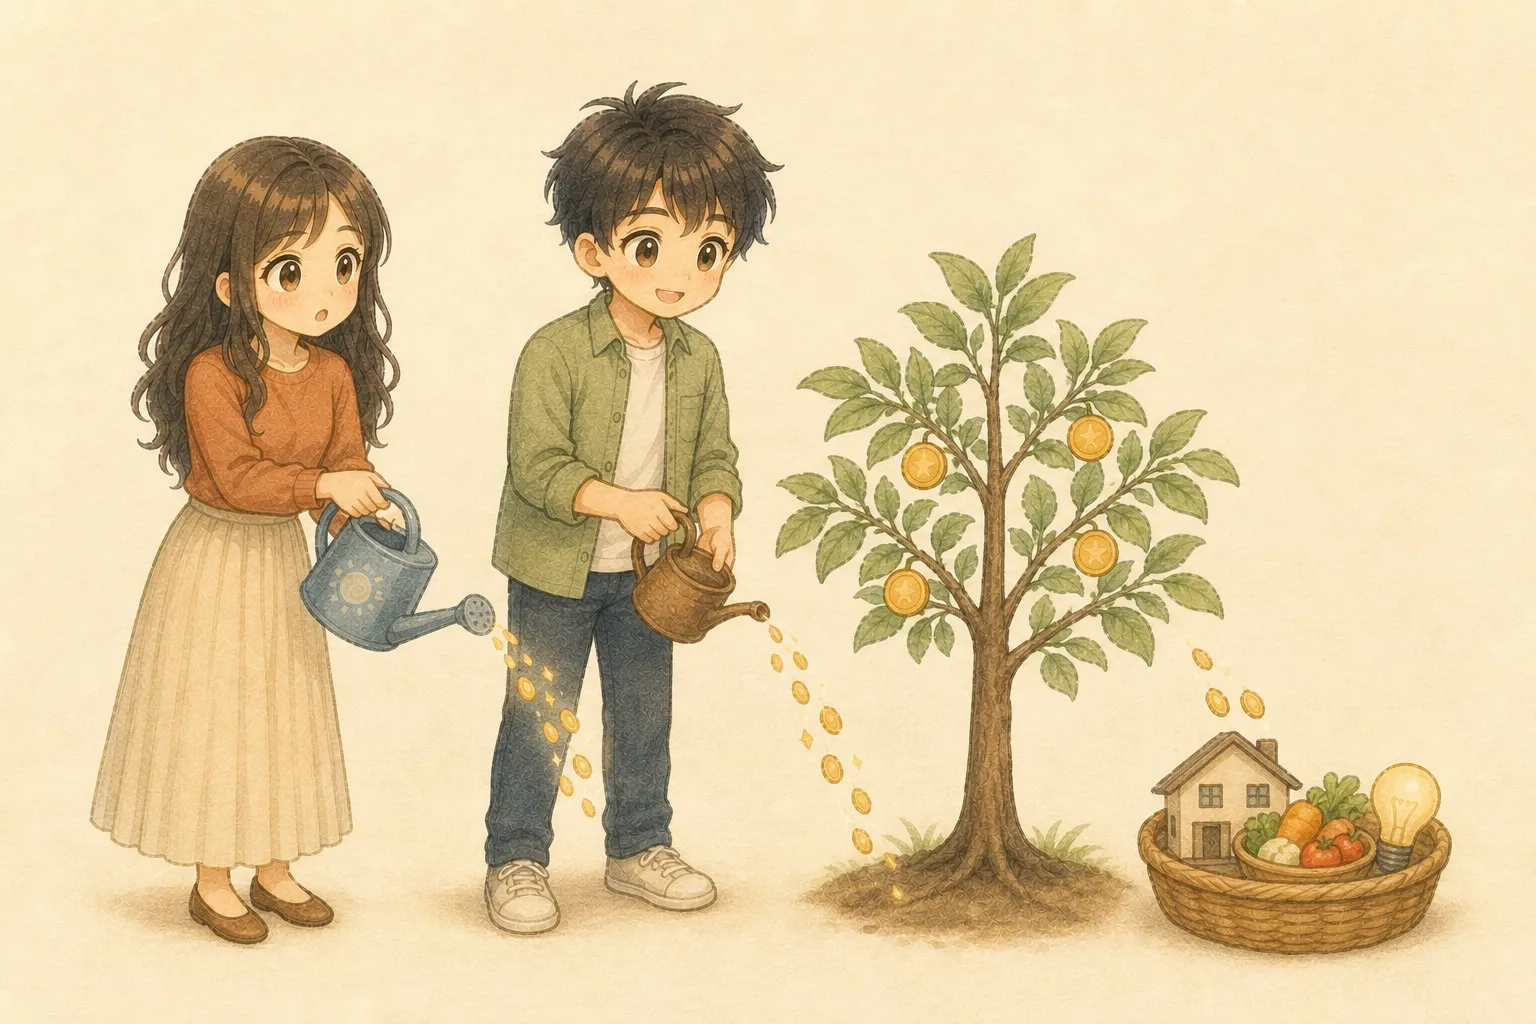
給与と事業から生まれた余白を資産へ回し、資産からの収入が生活費を少しずつ支える状態を目指します。
最初から事業収入が大きい必要はありません。月3,000円でも、自分の知識や作業へ対価が支払われた経験は、次の改善点を教えてくれます。その収入を使い切らず、一部を資産購入へ回せば、稼ぐ力と増やす力がつながり始めます。
生活防衛資金や近く使うお金は現金で守ります。借金で投資額を増やすと、値下がりと返済負担を同時に抱えます。長期の資産形成は、生活を守ったあとの余裕資金を基本にします。
U副業で月3,000円なら、自由まで3,000歩くらい? 小さすぎる気もするけど。K金額以上に、自分で価値を届けて対価を得た経験が大きい。改善すれば、次の3,000円は作りやすくなる。給与所得だけでも進める。もう一本あれば速度を上げやすい
事業収入がなくても、給与の一部で資産を買うことはできます。副業は経済的自由の必須条件ではありません。
ただ、毎月の給与から生活費、税金、社会保険料、近く使うお金を差し引くと、投資へ回せる金額には限りがあります。余白が小さいほど、必要な資産を育てるまで長い時間がかかります。
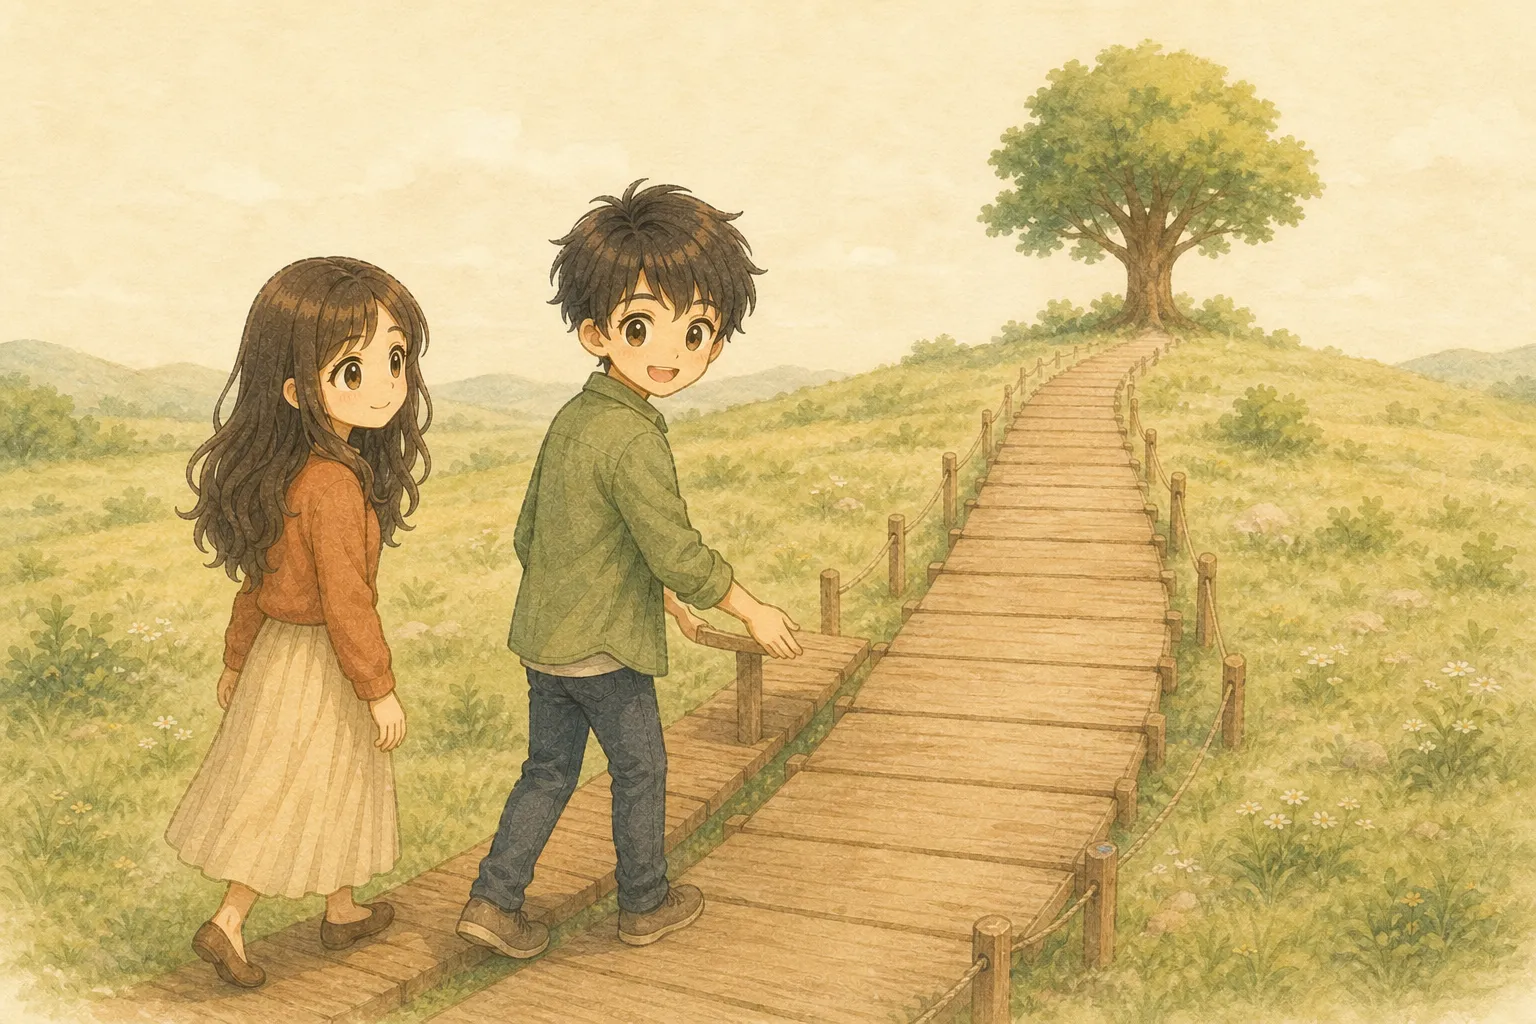
給与所得だけでも資産は買えます。ただ、毎月投資へ回せる余白が小さければ、必要な資産を育てるまで時間がかかります。
高い給与や高い貯蓄率があれば、給与だけでも早く進める場合があります。一方で、支出を極端に切り詰める暮らしは、本人が楽しめなければ長続きしません。
だから私たちは、節約を限界まで続けるより、暮らしの満足度を守りながら収入側を育てる道も持っておきます。
 U副業をしないとFIREできない、という話ではないんだね。Kうん。給与だけでも進める。副業は、節約だけに無理を集めず、元手を増やすもう一本の道なんだ。
小さなリスクで稼ぐ力を育てる二つの入口
転職エージェントは、転職を決める場所である前に、今の経験がどんな仕事や条件で求められるかを知る場所として使えます。もう一つの入口は、副業の種を一つ書き出すことです。
担当者との面談で職歴やスキルを棚卸しし、どんな求人と相性がよいか、どの程度の条件が提示されるかを確かめます。
退職や応募を決める前に、市場を見るブログ、ライティング、制作、販売など、初期費用を抑えられる仕事を一つ検討します。
小さく始め、自力で売上をつくる転職エージェントへの登録、職歴の整理、面談、求人紹介は、今の仕事を続けたまま進められます。紹介される仕事内容、年収、休日、勤務地を今の仕事と比べると、自分の経験がどんな条件で求められるかが見えてきます。実際に転職するときは、賃金、仕事内容、勤務地、労働時間などを書面で確認します。
副業も、最初から会社を作る必要はありません。勤務先の就業規則、秘密保持、競業避止、労働時間、税務を確認し、失っても家計が揺れない範囲で始めます。高額な教材や在庫を先に買うより、まず小さな売上を一度つくることを目標にします。
U転職エージェントへ相談したら、その場で退職届を書かされない? 副業まで考えたら宿題が二倍だよ。Kまず面談で、今の経験が求められる条件を聞いてみよう。副業は種を一つ書き出すところまで。転職の進め方は次の記事で整理するよ。まとめ
貯める力は生活費を下げ、増やす力は余裕資金を資産へ変えます。そこへ稼ぐ力が加わると、資産を買う元手が増え、経済的自由へ近づく速度を上げやすくなります。
大切なのは、給与所得と事業所得のどちらが上かを決めることではありません。給与で暮らしを守り、転職エージェントで今の経験が求められる条件を知り、副業の種を一つ書き出す。この二つなら、今の生活を急に変えずに収入の選択肢を増やせます。
Uまず転職エージェントで、今の経験がどんな条件で求められるか聞いてみる。副業の種も一つ書き出す。Kいいね。転職も副業も、決断ではなく選択肢を増やす下見から始めよう。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典と大切な注意点
税務:国税庁「所得の種類と課税方法」「給与所得」「事業所得の課税のしくみ」「雑所得」「必要経費の知識」「青色申告特別控除」。転職:厚生労働省「キャリアを見直したい」「労働条件の明示」。資産形成:金融庁「資産形成の基本」。この記事は2026年8月時点の一般的な情報です。税務上の所得区分や必要経費、青色申告の適用は個別事情で変わるため、国税庁・税務署・税理士へ確認してください。投資には価格変動と元本割れがあり、将来の収益を保証しません。勤務先の就業規則と最新制度も確認してください。当サイトの免責事項もご確認ください。