投資
NISA口座を使おう インデックスファンドを非課税で育てる始め方
 U買うインデックスファンドも、長く続けられる金額も決めた。証券口座へ入金して、特定口座で買えば出発だね。
 Kその商品を長く持つなら、注文ボタンの前にNISA口座を確認しよう。
 UNISAという投資商品を、インデックスファンドと一緒に買うの?
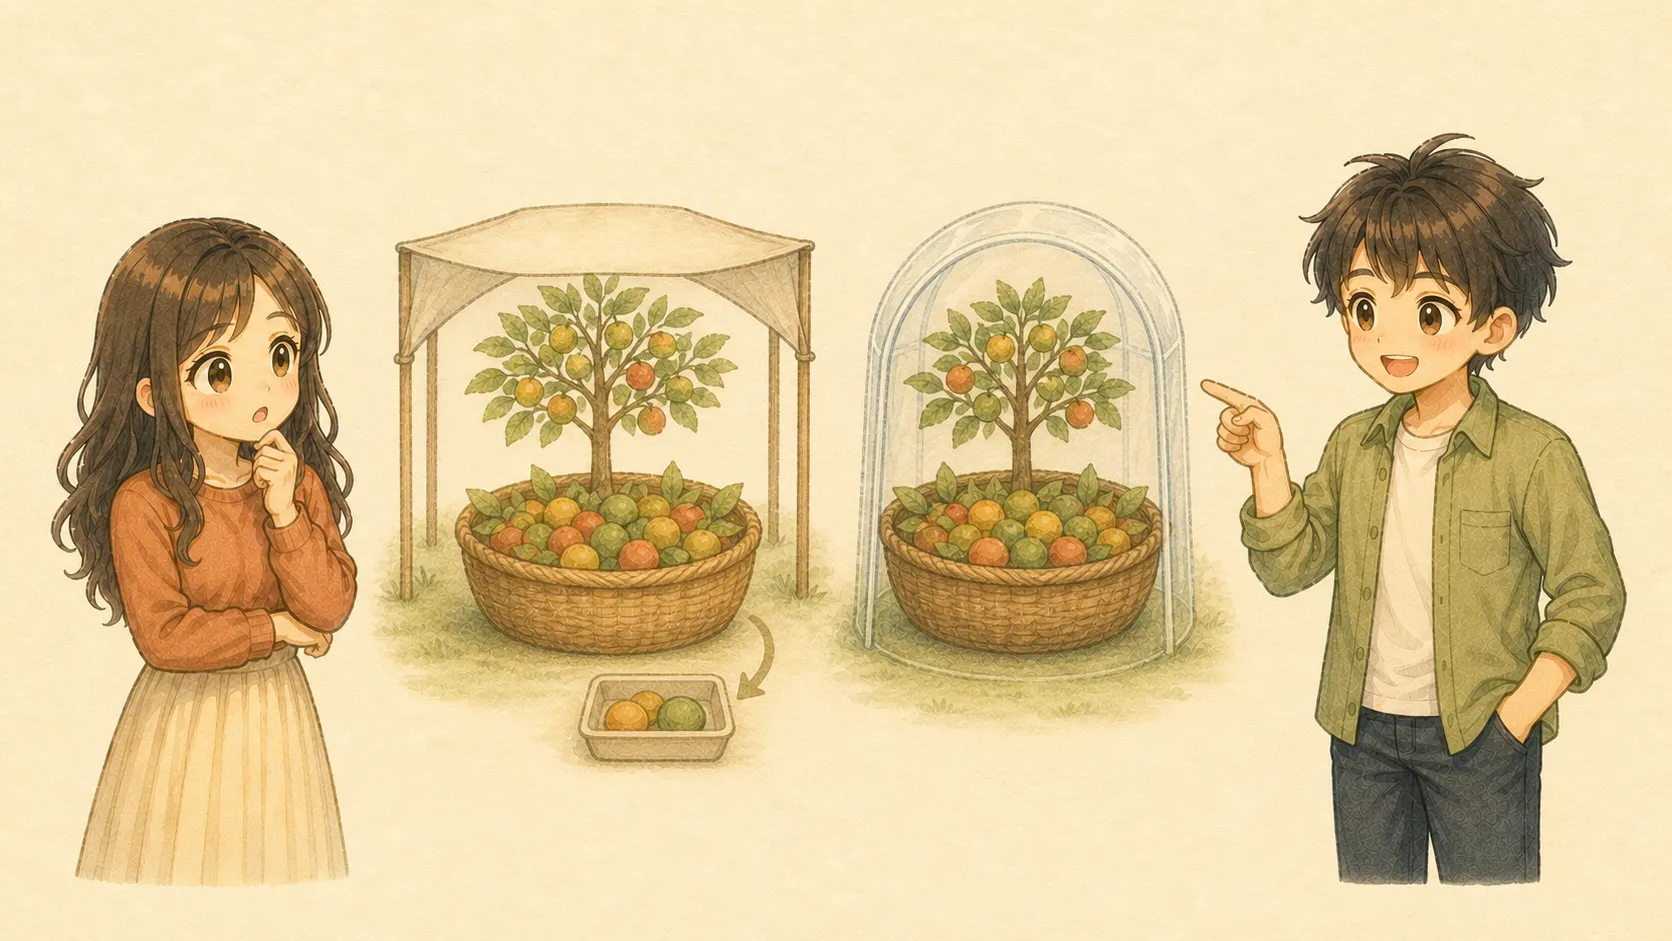
 KNISAは商品ではなく、利益に日本の税金がかからない口座の枠だよ。同じ商品でも、どの枠で買うかで税金が変わる。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
お金の5つの力・増やす力編 ⑤|投資の実践 ①
前回の増やす力編④では、株式・債券・不動産などの違いと、投資信託が複数の資産を入れる「器」であることを整理しました。
今回は、そのインデックスファンドをどの口座で買うかの話です。
私たちは、生活防衛資金と近く使うお金を預金に分け、長期で持つ商品はNISA枠から買う方針です。
ただし、NISAの枠を埋めるために生活費まで投資へ回しません。NISAは税金を軽くする制度であって、値下がりを防ぐ制度ではないからです。
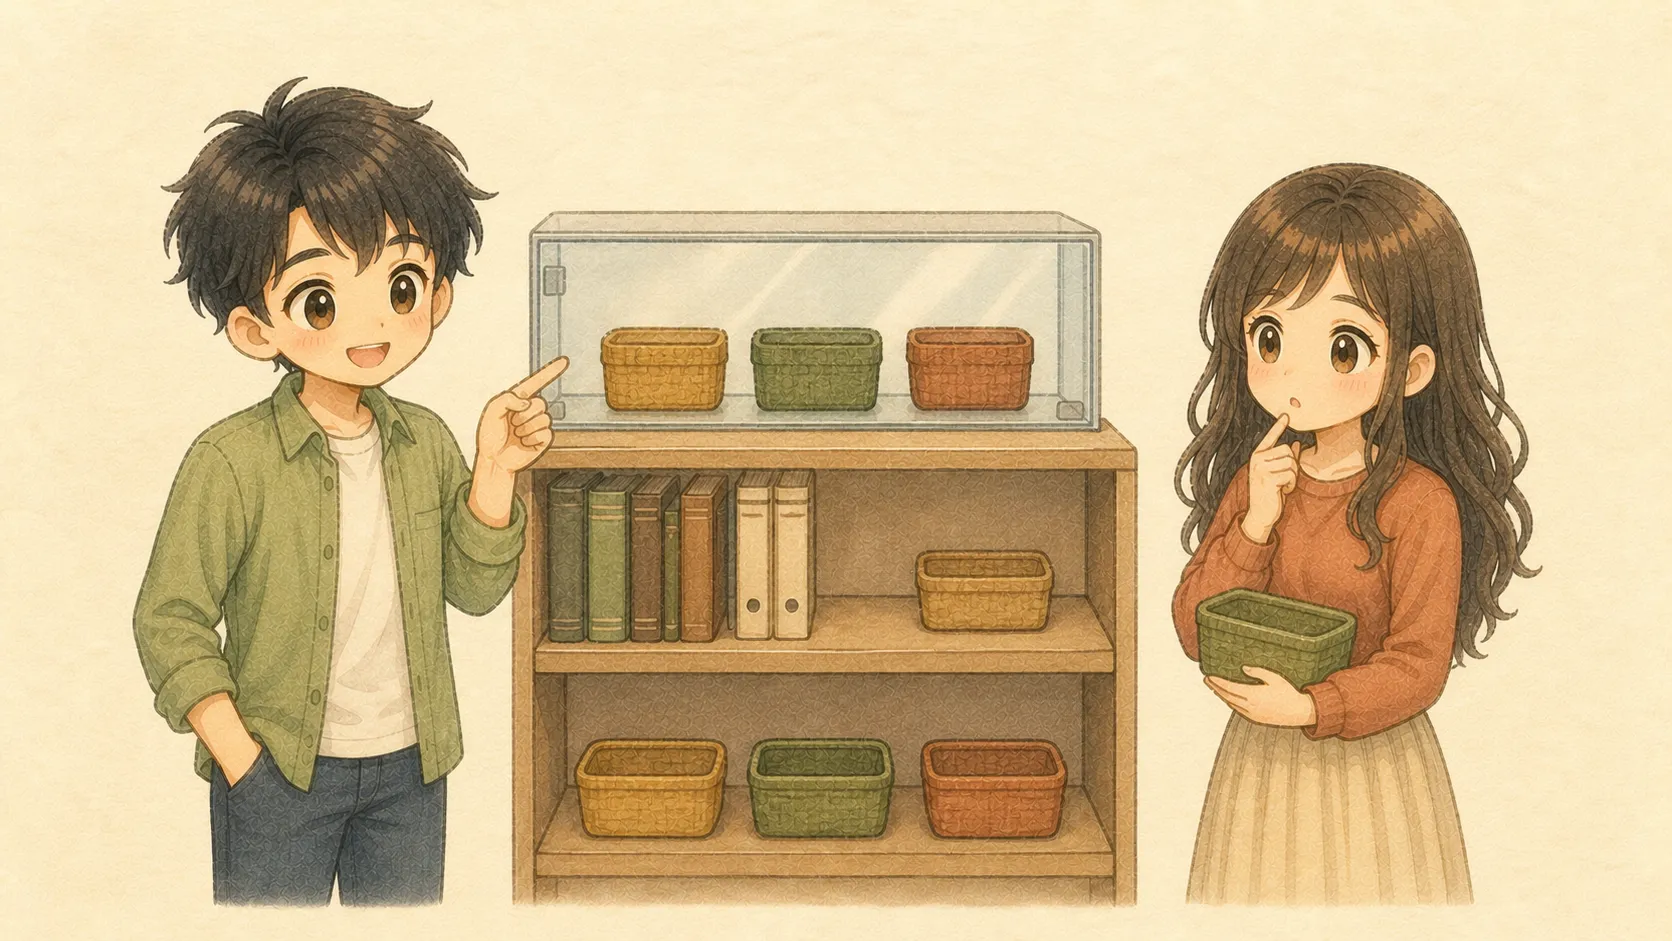
証券口座は倉庫、NISAと特定口座は税金の棚
株式や投資信託を買うには、証券会社で証券口座を開設します。証券口座へ入金し、そのお金で商品を購入します。
証券口座は、株式や債券、投資信託を置く「富の倉庫」と考えると分かりやすくなります。ただし、倉庫の中には税金の扱いが違う棚があります。
対象商品の売却益や配当・分配金に、日本の税金がかからない。
「源泉徴収あり」なら、証券会社が税額を計算して納税まで行う。
年間の譲渡損益や税金を、自分で計算して申告する。
初心者が口座開設画面で選ぶなら、基本はNISA口座と特定口座(源泉徴収あり)です。NISA枠で買えない商品や、NISA枠を超えて買う商品は特定口座へ置けます。
一般口座が悪いわけではありません。ただ、税金の計算を自分で行う必要があるため、特別な理由がなければ初心者が積極的に選ぶ場面は多くありません。
 U証券口座、特定口座、NISA口座。倉庫を三棟建てる大工事かと思った。
 K一つの証券会社の中で、注文ごとに税金の棚を選ぶイメージだよ。
10万円の利益で、約2万円の差が出る
通常、上場株式や公募株式投資信託などの売却益には、所得税・復興特別所得税・住民税を合わせて20.315%が課税されます。
10万円の売却益が出た場合で比べます。
利益100,000円 − 税金20,315円
日本の税金は0円
同じ商品で同じ利益が出ても、NISA口座なら利益をそのまま次の投資や生活の目的へ回せます。利益が50万円なら日本の税金の差は10万1,575円、100万円なら20万3,150円です。
一方、値下がりした場合にNISAが損失を補ってくれるわけではありません。インデックスファンドにも元本割れがあります。非課税になるのは利益が出たときの税金です。
U10万円の利益なら、税金は数百円くらいだと思ってた。2万円は大きい。Kだから、同じ長期商品を買うならNISAを先に考える。ただし、利益そのものは保証されないよ。NISAには、二つの年間投資枠がある
NISAは「少額投資非課税制度」のことです。2024年からのNISAでは、つみたて投資枠と成長投資枠を同じ年に併用できます。
長期・積立・分散に適した一定の投資信託を、積立で購入する。
一定の投資信託に加え、上場株式やETFなども購入できる。
二つの枠は併用できます。
非課税で保有できる生涯の上限は、買ったときの金額で合計1,800万円です。そのうち、成長投資枠で使えるのは1,200万円までです。つみたて投資枠だけで1,800万円を使うこともできます。
非課税で保有できる期間は無期限です。年間枠の未使用分は翌年へ繰り越せませんが、だからといって毎年360万円を埋める必要はありません。
U年間360万円を用意しないと、NISA会員の資格を失う? K会費もノルマもないよ。月1,000円でも1万円でも、家計に無理のない金額で使える。
証券会社を一社選び、NISAと特定口座を申し込む
NISA口座は原則として一人につき一つの金融機関で開設します。つみたて投資枠をA社、成長投資枠をB社という分け方はできません。金融機関は年単位で変更できますが、最初から使いやすい一社を選ぶ方が手間を減らせます。
楽天証券やSBI証券などの大手ネット証券は、有力な候補です。ただし、知名度やポイントだけで決めず、次の三項目を比べます。
買いたいインデックスファンドをNISAで扱っているか。
商品の信託報酬に加え、売買や為替の費用も確認する。
積立方法、入出金、画面、問い合わせ窓口が自分に合うか。
申込みでは、本人確認書類とマイナンバー確認書類などが必要です。細かな必要書類と開設までの日数は、金融機関によって異なります。
商品・費用・使いやすさを確認。
NISA口座+特定口座(源泉徴収あり)。
注文時の口座区分をNISAにする。
口座が開いたあとも、注文画面の口座区分を確認します。証券口座を持っているだけでは、自動的にすべての買付がNISAになるとは限りません。
 U有名な会社を選べば、あとは全部同じ?KNISAの制度は同じでも、商品、費用、積立方法、画面は違う。自分が続ける部分を比べよう。
売却はいつでもできる。戻る枠は「買った金額」
NISAで保有している商品は、必要なときに売却できます。iDeCoのように一定年齢まで引き出せない制度ではありません。
売却すると、売った商品の取得価額、つまり買ったときの金額分だけ、生涯の非課税保有限度額を翌年以降に再利用できます。
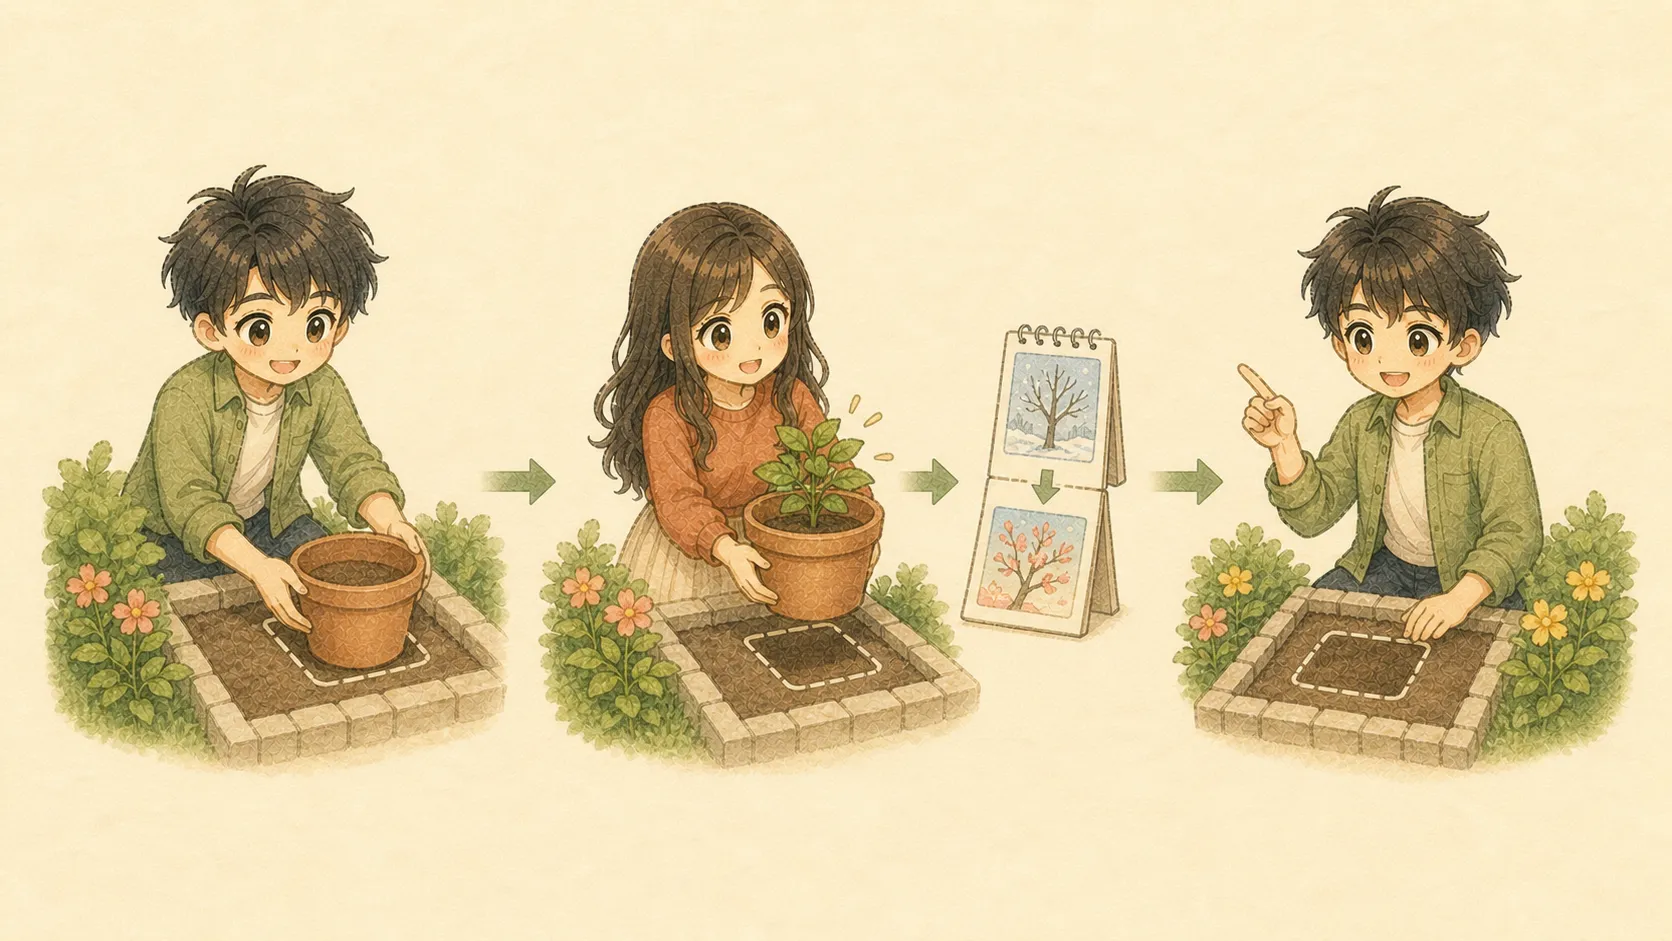
例えば100万円で買った商品が120万円になり、全額売却したとします。翌年以降に再利用できるのは、売却額120万円ではなく取得価額の100万円分です。
生涯枠を100万円使用
利益20万円も日本では非課税
生涯枠を再利用できる
この復活分が、年間360万円の投資上限へ上乗せされるわけではありません。同じ年に売って、その場で生涯枠が戻る仕組みでもありません。
U年末に売れば、その日のうちに枠が満タンへ回復して、もう一周できる?K戻るのは翌年以降。しかも売値ではなく、買った金額分の生涯枠だよ。NISAにも、三つの注意点がある
非課税は大きな利点ですが、すべての税金と損失が消える制度ではありません。
NISAの損失は、特定口座などの利益と損益通算できません。3年間の繰越控除も使えません。
米国株・米国ETFの配当では、一般に米国で10%が差し引かれます。日本側の20.315%はNISAで非課税です。
国内上場株式やETF・REITの配当等は、「株式数比例配分方式」で受け取らないとNISAでも日本で課税される場合があります。
損益通算は、課税口座の利益と損失を相殺して税負担を調整する仕組みです。NISAの利益へ日本の税金がかからない代わりに、NISAの損失を課税口座へ持ち出すこともできません。
なお、国内の投資信託の普通分配金と、米国株・米国ETFの配当、国内上場株式の配当では税務上の扱いが異なります。自分が買う商品の種類と受取設定を証券会社で確認します。
UNISAなら、米国株の配当も世界中の税金が全部ゼロになると思ってた。KNISAは日本の非課税制度。投資先の国で引かれる税金まで、必ずゼロにする制度ではないよ。ボーナス設定は、満額にするための魔法ではない
つみたて投資枠は、証券会社によってボーナス月の増額や、年の途中から残りの枠を使う設定が用意されています。
例えば、毎月100円を12か月積み立て、対応するサービスでボーナス設定を119万8,800円にすれば、計算上は年間120万円になります。
実際に設定できる金額、回数、期限、引落方法は証券会社によって異なります。
これはNISA制度共通の「裏技」ではありません。クレジットカード決済など、一部の引落方法ではボーナス設定を使えないこともあります。証券会社の最新ルールを確認します。
また、一度に大きく買えば、購入時期を分ける効果は小さくなります。年間枠を使い切ることと、自分に合った投資方法であることは別です。
投資できるお金が120万円あるから使うのであって、120万円の枠があるからお金を作るのではありません。U毎月100円にして、ボーナス月に全部のせ。枠を埋めたらNISA上級者だね。K上級者の条件は満額ではないよ。生活を守り、下がっても続けられる金額にする方が先。まとめ
証券口座の中には、NISA、特定、一般という税金の棚があります。初心者はNISA口座と特定口座(源泉徴収あり)を用意すると、非課税枠を使いながら、枠外の取引も管理しやすくなります。
成人の年間投資枠は、つみたて投資枠120万円と成長投資枠240万円の合計最大360万円。生涯の非課税保有限度額は取得価額で1,800万円です。売却した商品の取得価額分は翌年以降に再利用できます。
数字を覚えるだけでは口座は開きません。証券会社を二つまでに絞り、商品・費用・続けやすさを比べます。
U今日は証券会社の候補を二つだけ並べ、「欲しい商品の取扱い・手数料・積立と入出金」の三項目を確認して、NISAを申し込む一社を決める。Kそれで十分。枠の大きさより、無理なく続けられる金額を優先しよう。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
参考:金融庁「NISAの抜本的拡充・恒久化」「NISAを利用するには/非課税保有限度額」「よくある質問」「資産形成の基本」、J-FLEC「特定口座」、日本証券業協会「NISAのよくある質問」、国税庁「株式・配当・利子と税」、楽天証券「NISAつみたて投資枠使い切り設定」。この記事は2026年8月27日時点の一般的な金融教育情報です。NISAの対象商品にも価格変動、信用、為替、金利、元本割れなどのリスクがあり、元本・分配金・将来の収益を保証しません。制度、対象商品、手数料、積立設定は変更される場合があります。最新の公式情報と商品の目論見書を確認し、ご自身の目的、家計、運用期間、リスク許容度に応じて判断してください。当サイトの免責事項もご確認ください。