投資
複利の力を知ろう|長期投資を始める前の準備編
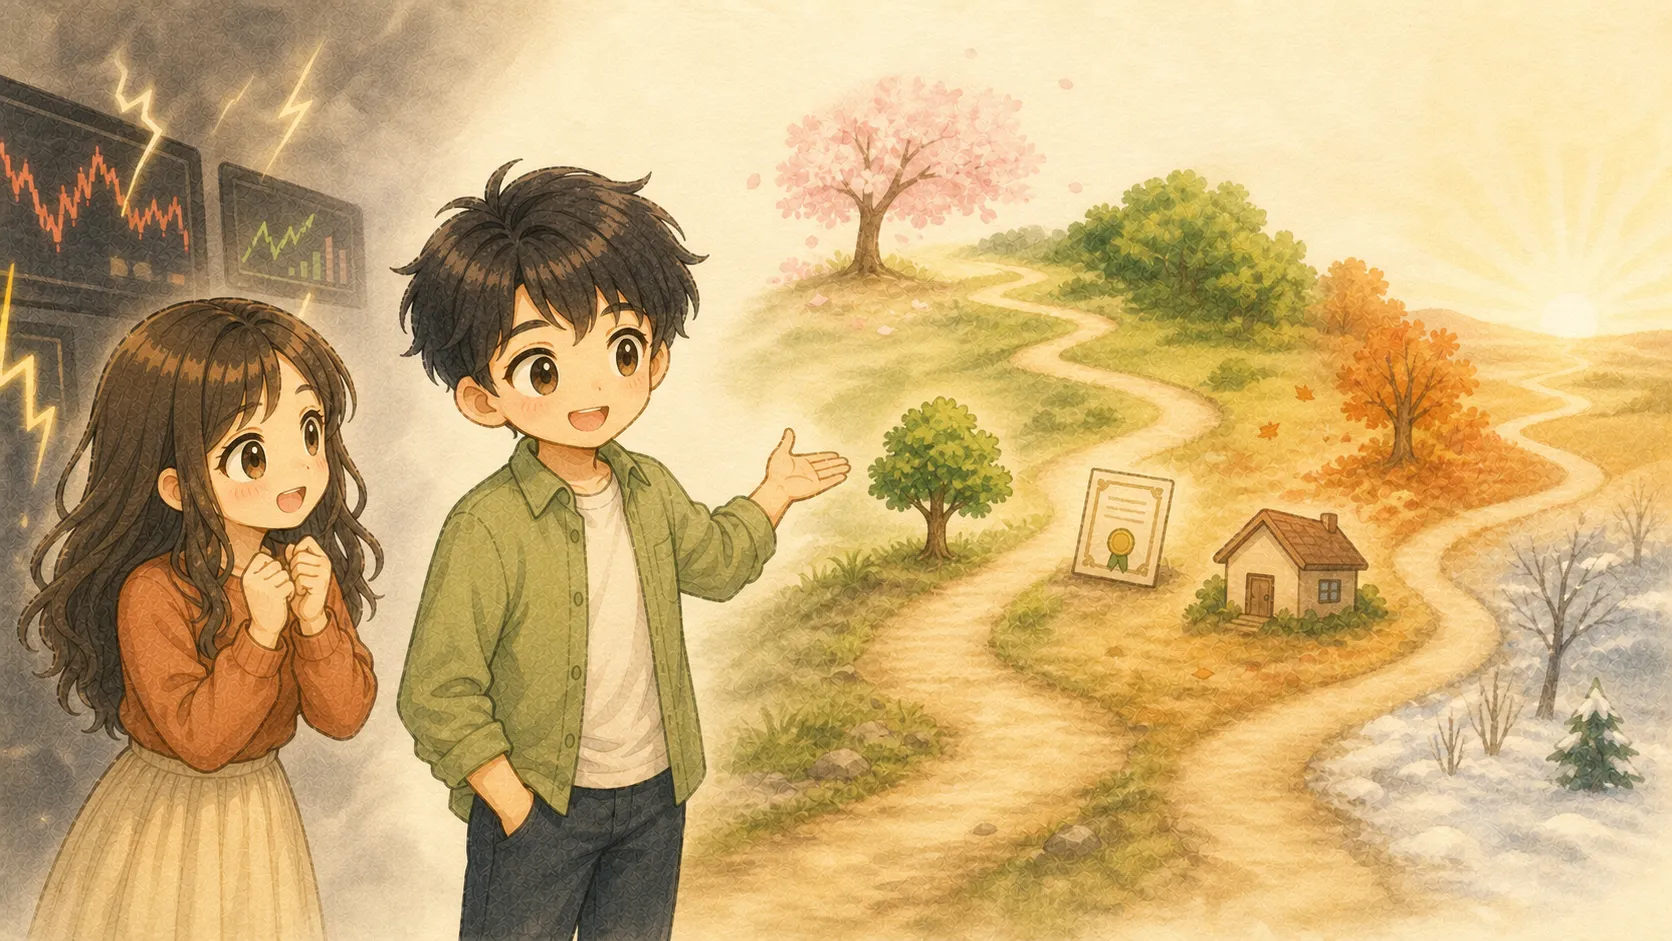
 U生活防衛資金も用意した。今日からチャートを毎日見て、上がる瞬間と下がる瞬間を全部当てる!
 K投資家の仕事を、画面の前に座り続けることにしなくていいよ。私たちは、もっと長い時間を使おう。
 U長い時間? 買ったら忘れて、押し入れで熟成させる投資?
 K忘れるのではなく、株式・債券・不動産などへ分散し、収益を再投資しながら長く持つ。時間を味方につける投資だよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
お金の5つの力・増やす力編 ④
前回の増やす力編③では、月利50%のような異常な投資話を止める相場感を学びました。
次は、私たちが投資の中心に置く長期投資です。
長期投資は、時間を味方につける投資です。
日々の値動きから小さな利益を抜き続けるのではなく、株式なら企業の成長や配当、債券なら利子、不動産なら賃料など、資産が長い時間で生み出す収益へ参加します。
私たちは、短期の値動きを当て続けることを、資産形成の中心に置きません。生活防衛資金を残し、当面使わないお金を長期・積立・分散で運用する立場です。
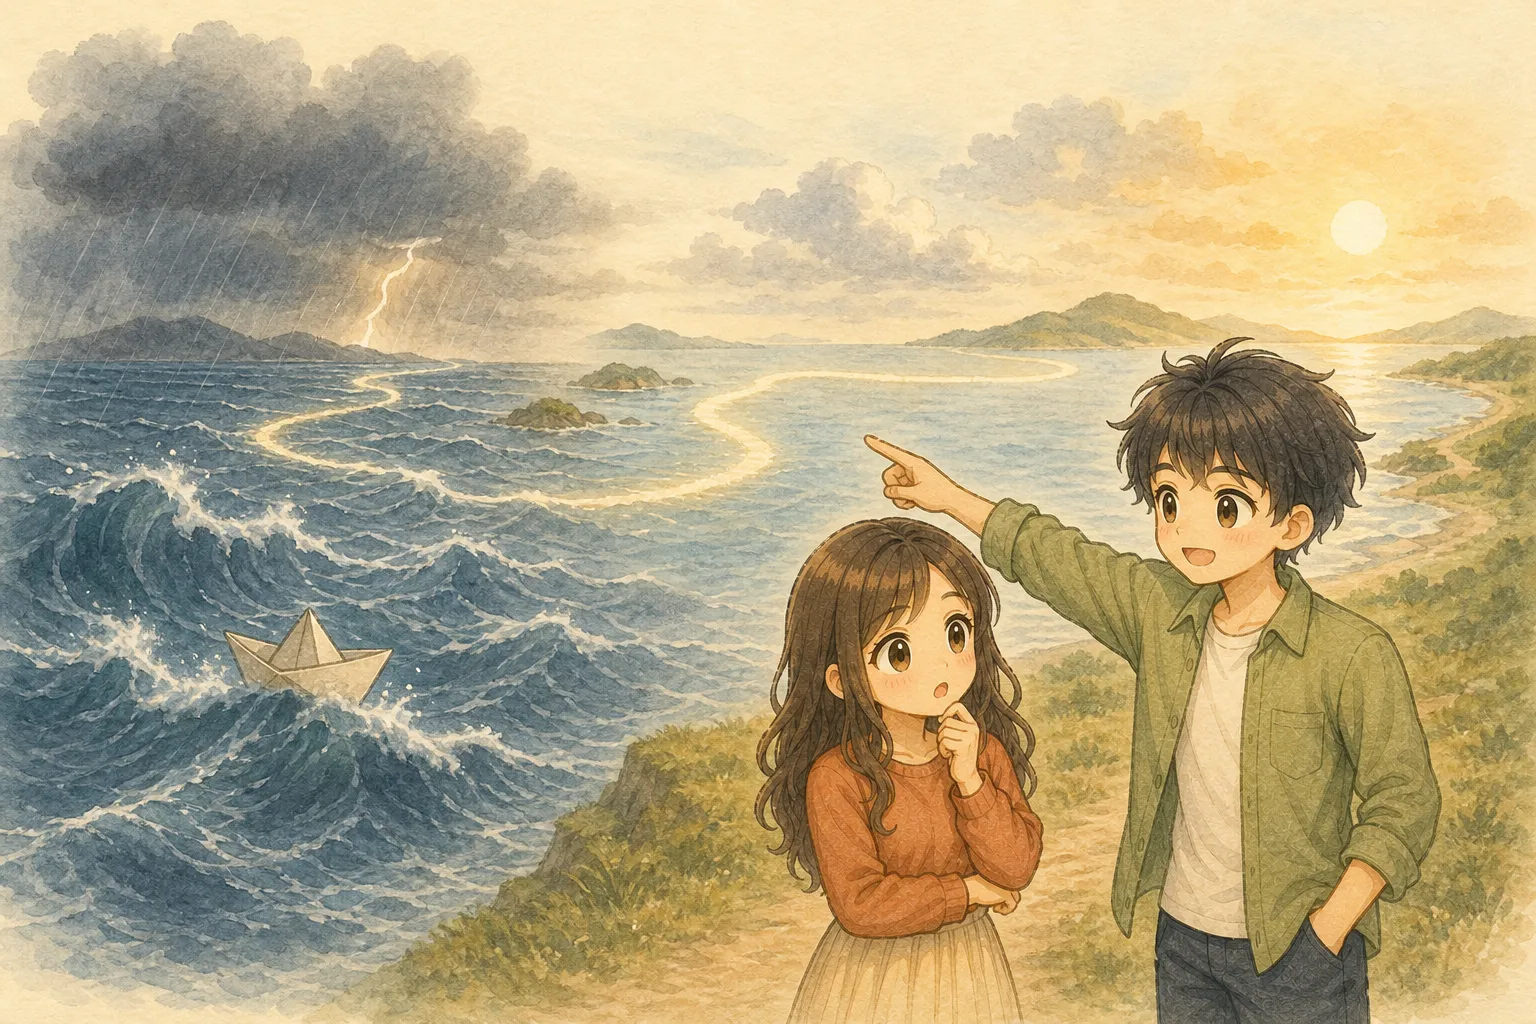
長期投資は、ただ長く持つだけではない
値下がりした一社の株を、理由も確認せず永久に持つことは長期投資ではありません。
長期投資の土台になるのは、経済活動から収益が生まれる基本的な資産です。
利益の成長、配当、株価上昇を期待する。値動きは大きい。
利子と満期の返済を期待する。金利・信用・価格変動のリスクがある。
賃料や値上がりを期待する。空室、修繕、災害、売りにくさがある。
一つの会社、一つの国、一つの建物へ集中せず、資産・地域・時間を分ける。そこで得た配当や利子などを使わずに再投資する。これが、私たちがこの記事で扱う長期投資です。
 U長く持てば、何を買っても立派な長期投資になるわけじゃないんだ。
 Kそう。何から収益が生まれるのか、分散できているか、長く待てるお金か。この三つを先に見る。
魅力1 保有期間が長いと、年率の振れ幅は狭まりやすい
米国株の過去データを見ると、1年間の結果は大きく振れています。
J.P. Morgan Asset Managementがまとめた1950〜2025年のS&P 500総収益では、1年間のリターンは最大52%、最低マイナス37%でした。
一方、20年間保有した各期間の年率リターンは6〜18%の範囲でした。
−37%〜52%
一年の結果は激しく動く−2%〜29%
年率・ローリング−1%〜20%
年率・ローリング6%〜18%
年率・ローリング長期は値下がりを消しませんが、一年ごとの結果をならす時間をつくります。
ここで「20年なら絶対に勝てる」とは読みません。これは米国の大型株、配当込み、1950〜2025年という特定の過去データです。将来の米国株、日本円で見た為替、物価上昇、税金、手数料は同じ結果を保証しません。
それでも、この差は私たちに大事なことを教えます。明日の値動きは激しくても、投資の目的が20年先なら、今日の下落だけで長期計画の答えを出す必要はありません。
 U一年でマイナス37%。毎日残高を見たら、心までストップ安になりそう。Kだから短期の数字だけで売らない。でも20年を魔法の保証書にもしない。使う時期と分散を決めて持つんだ。
出典:J.P. Morgan Asset Management「Guide to the Markets – U.S.」。S&P 500の配当込み総収益。1950〜2025年の暦年収益を基にした範囲で、データ基準日は2026年3月31日です。過去の実績は将来の成果を保証しません。
魅力2 再投資すると、利益が次の利益を生む
複利は、得た収益を使わずに再投資し、その収益にも次の収益が重なる仕組みです。
単利と比べると、違いがはっきりします。100万円を年5%で20年間運用する仮想計算を見てみます。
U単利と複利、名前が一文字違うだけで、そんなに変わるの?K単利は、最初の100万円だけに毎年5万円の収益がつく。20年で100万円増えて、合計200万円だよ。複利では、1年後の105万円を次の元本にします。2年後は105万円の5%が加わり、110万2,500円。20年後は約265万円です。
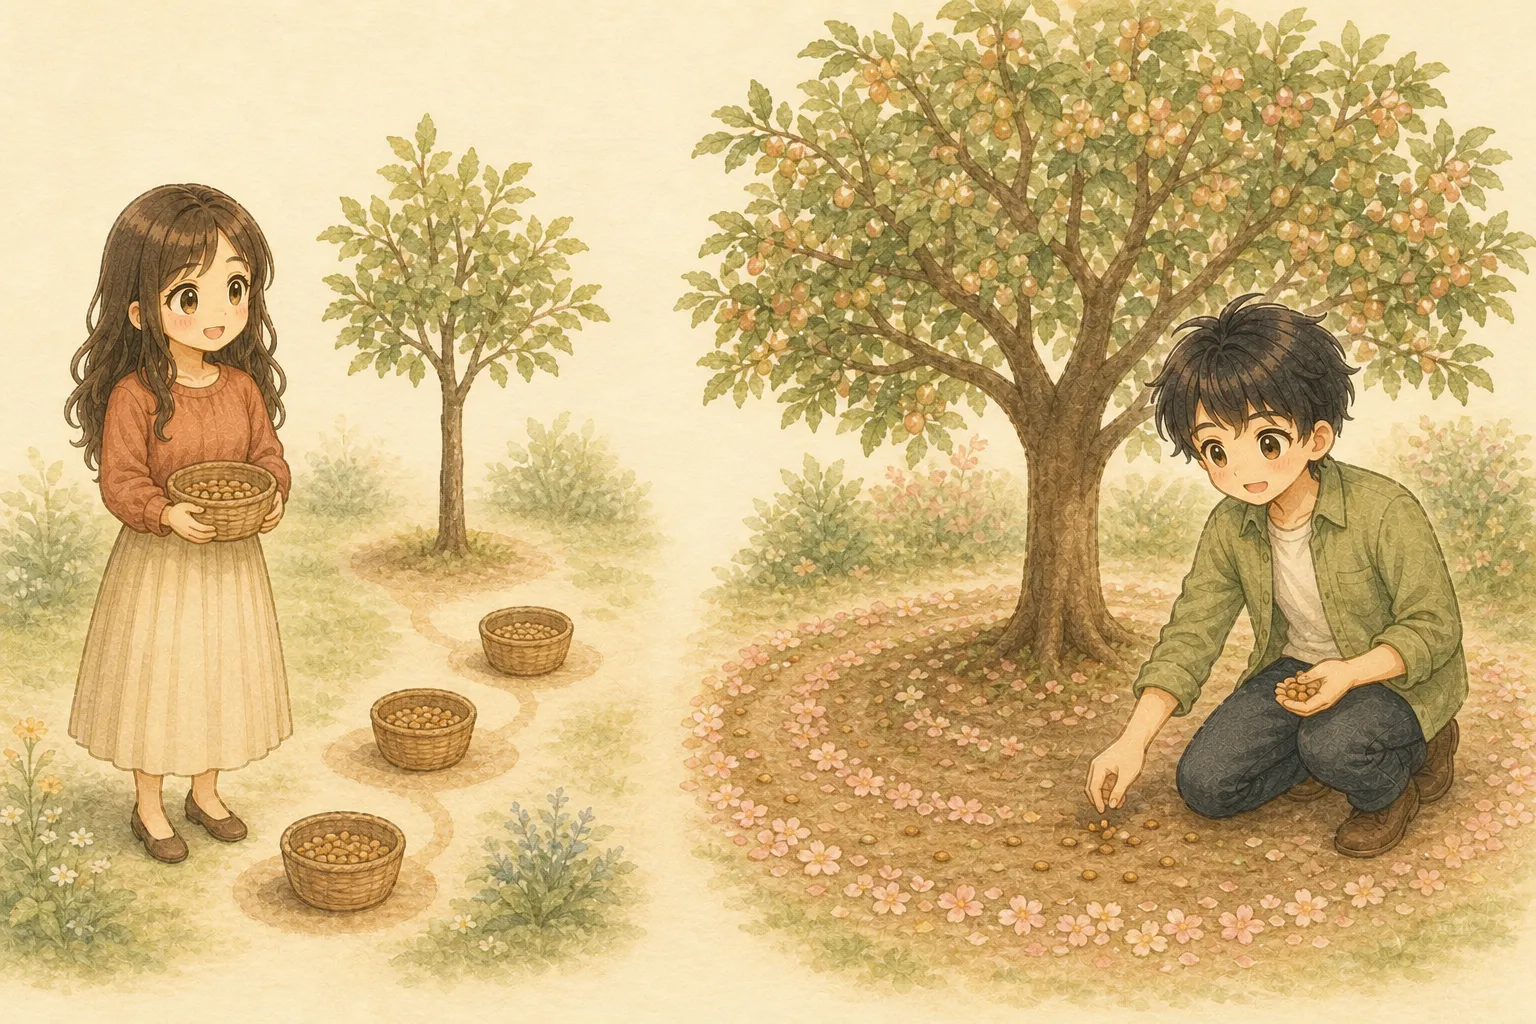
U同じ100万円、同じ年5%なのに約65万円の差。利益にも働いてもらうって、こういうことか。Kそう。ただし実際の投資は毎年5%では増えない。上がる年も下がる年もあるし、税金と手数料もかかるよ。この計算に、アインシュタインの名前は必要ありません。「複利は人類最大の発明」と本人が話した確かな出典は確認できないため、この記事では名言として使いません。数字だけで、時間の力は十分に伝わります。
単利・複利の比較は、税金・手数料を考慮せず、年5%が20年間一定という説明用の仮定です。日本証券業協会の教材「資産形成と金融商品」にも、100万円・年5%・20年で単利200万円、複利約265万円の比較が掲載されています。
デイトレードを、資産形成の中心に置かない
暗号資産やFXに市場がないわけでも、短期売買で利益を出す人が一人もいないわけでもありません。
ただし、目的と難しさが違います。暗号資産は値動きが非常に大きいものがあり、FXは二つの通貨の相対的な値動きを取引し、レバレッジが使われることもあります。デイトレードは、その日の小さな値動きを何度も判断し、プロや自動取引とも競います。
FINRAは、デイトレードについて「極めてリスクが高い」と注意喚起し、使った資金をすべて失う準備が必要だとしています。
ブラジルの株価指数先物を調べた研究では、300日を超えてデイトレードを続けた個人の97%が損失でした。これは一つの国・一つの市場の研究で、すべての短期売買へそのまま当てはめる数字ではありません。それでも、初心者が生活の土台を築く方法として簡単ではないことは分かります。
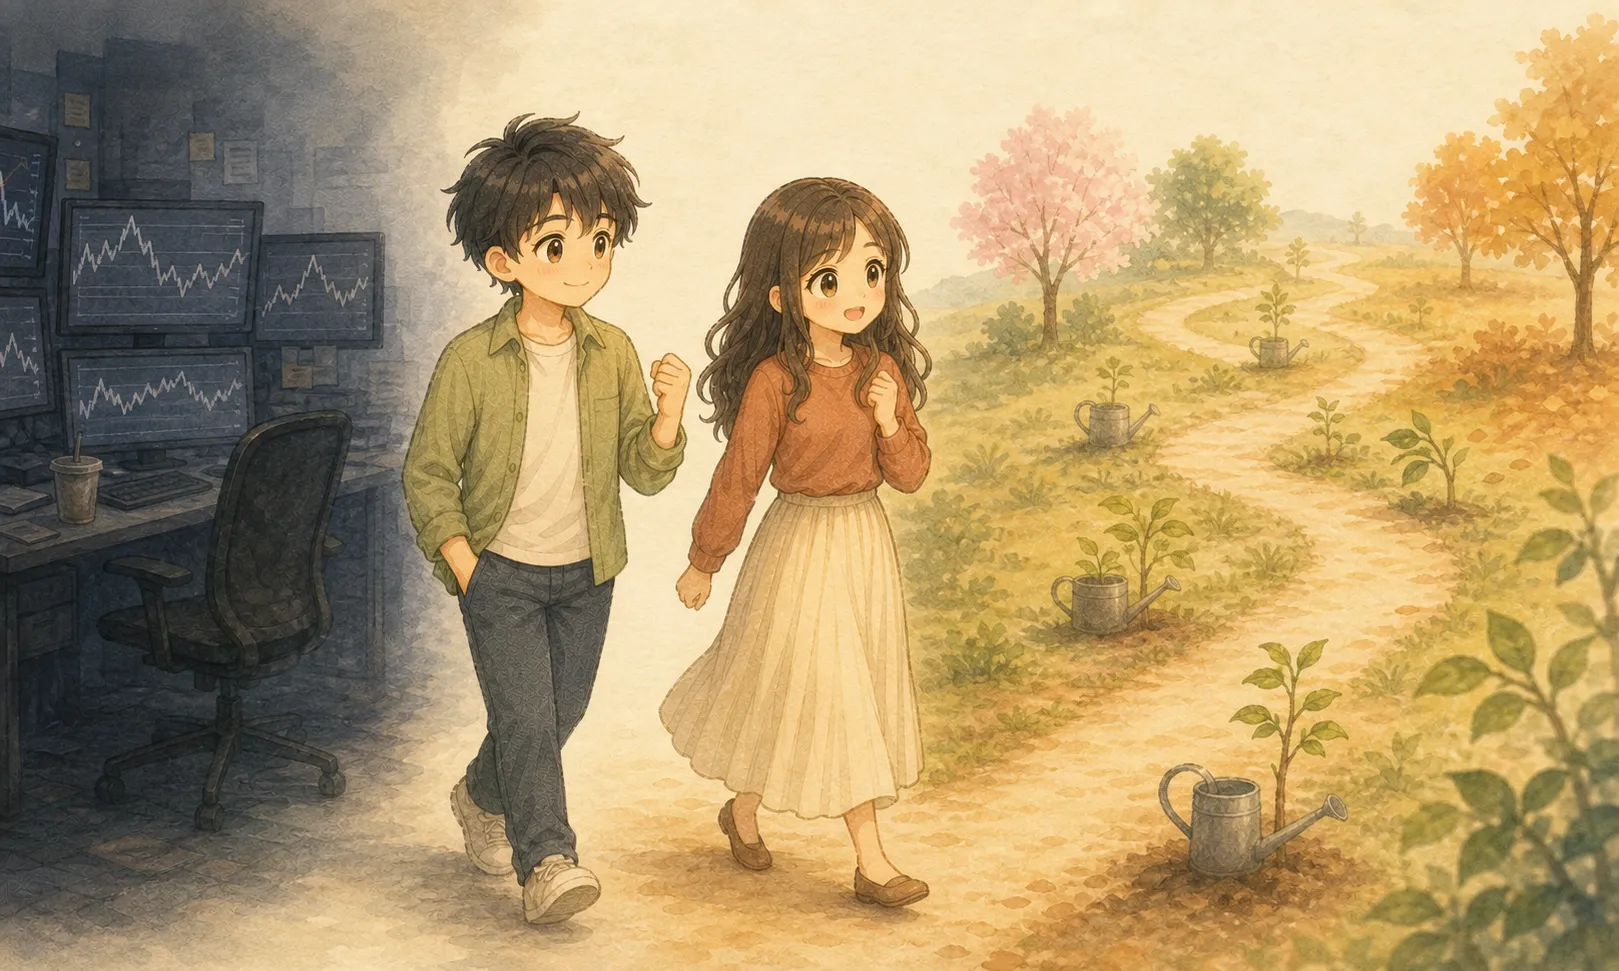
U一気に増えたら早く自由になれる。でも、一気に減ったら家計ごと退場だね。K私たちの目的は、取引で勝った日をつくることではなく、選べる人生の土台を残すこと。中心は続けられる投資にしよう。確認先:FINRA「Day-Trading Risk Disclosure Statement」、Fernando Chagueほか「Day Trading for a Living?」。97%はブラジルの株価指数先物で300日超継続した個人を対象にした研究結果です。
長期投資を続けるための三条件
長期投資は、買った日ではなく、下がった日に続けられるかで形が決まります。
生活防衛資金と数年以内に使うお金は投資と分ける。
一社、一国、一度の購入へ家計を預けない。
配当や利子を使う段階までは、複利が働く形を選ぶ。
金融庁も、長期・積立・分散を組み合わせることで、価格変動と付き合いながら資産形成を続ける考え方を案内しています。三つを守っても元本割れはありますが、一度の判断ミスで退場しにくい形をつくれます。
Uじゃあ長期投資は、買ったら20年間ログイン禁止? パスワードも森に埋める? Kパスワードは管理しよう。毎日の値動きは追わなくても、使う時期、配分、手数料は年に一度ほど確認したい。
まとめ
株式、債券、不動産などには、それぞれ違う収益の源とリスクがあります。どれか一つへ賭けるのではなく、当面使わないお金で分散し、長く持ちます。
毎日の値動きを当てなくても、私たちにはできることがあります。投資するお金の使う時期を決め、分散を確認し、収益が再投資される形を選ぶことです。
U今日は積立候補を一つ開いて、いつ使うお金か、何に分散されているか、収益が再投資されるかを確認する。Kそれでいい。大きな予想より、長く続けられる設計を一つずつ確かめよう。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
参考:金融庁「資産形成の基本」「長期・積立・分散投資の考え方」、J-FLEC/日本証券業協会「投資のはじめ方」。この記事は2026年8月時点の一般的な金融教育情報であり、特定の商品・資産・取引方法を推奨するものではありません。投資には価格変動、信用、為替、流動性、元本割れなどのリスクがあります。過去の実績と計算例は将来の成果を保証しません。最新情報を確認し、ご自身の目的、家計、リスク許容度に応じて判断してください。当サイトの免責事項もご確認ください。