投資
投資商品の種類と特徴を知ろう|株式・債券・不動産・金・預金の違い
 U生活防衛資金よし、怪しい高利回りを止める相場感もよし。今度こそ投資を始めよう。待ってました!
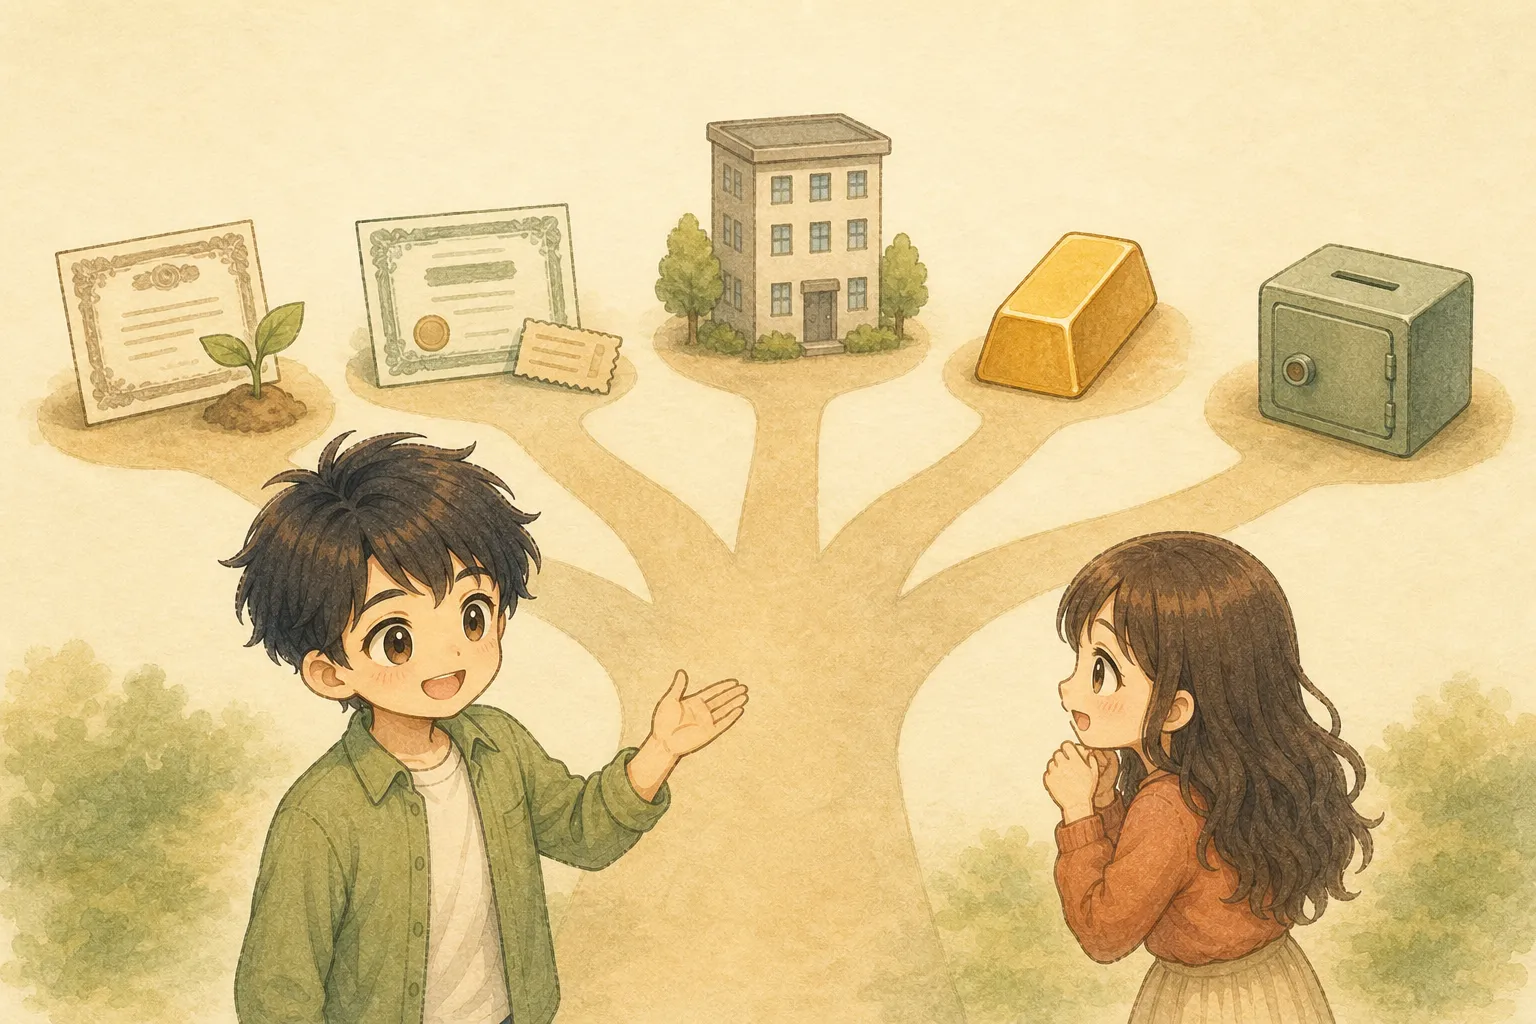
 K最後に、何へ投資するかを知っておこう。名前が違えば、利益の出方も弱点も違う。
 U株式、債券、不動産、金、預金。とりあえず金融商品の五種盛りにすればいい?
 K全部を一つずつ買う話ではないよ。まず、何が利益を生み、何が弱点で、いつ使えるかを分けよう。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
お金の5つの力・増やす力編 ③
前回の増やす力編③では、高利回りの話を相場と仕組みで止める方法を整理しました。
今回は、投資を始める前の準備の最後として、代表的な5つの投資対象を見渡します。
私たちは、当面使うお金と生活防衛資金を円預金で確保し、長期で育てるお金は株式を中心に広く分散した低コストのインデックス投信を軸にします。債券、不動産、金は、必要な役割があるときだけ組み合わせます。
この記事で個別の商品は勧めません。5つの違いが分かれば、「利回りが高いから」という一つの数字だけで選びにくくなります。
5つは、利益の出方が違う
5つの投資対象は、利益の出方と弱点が違います。
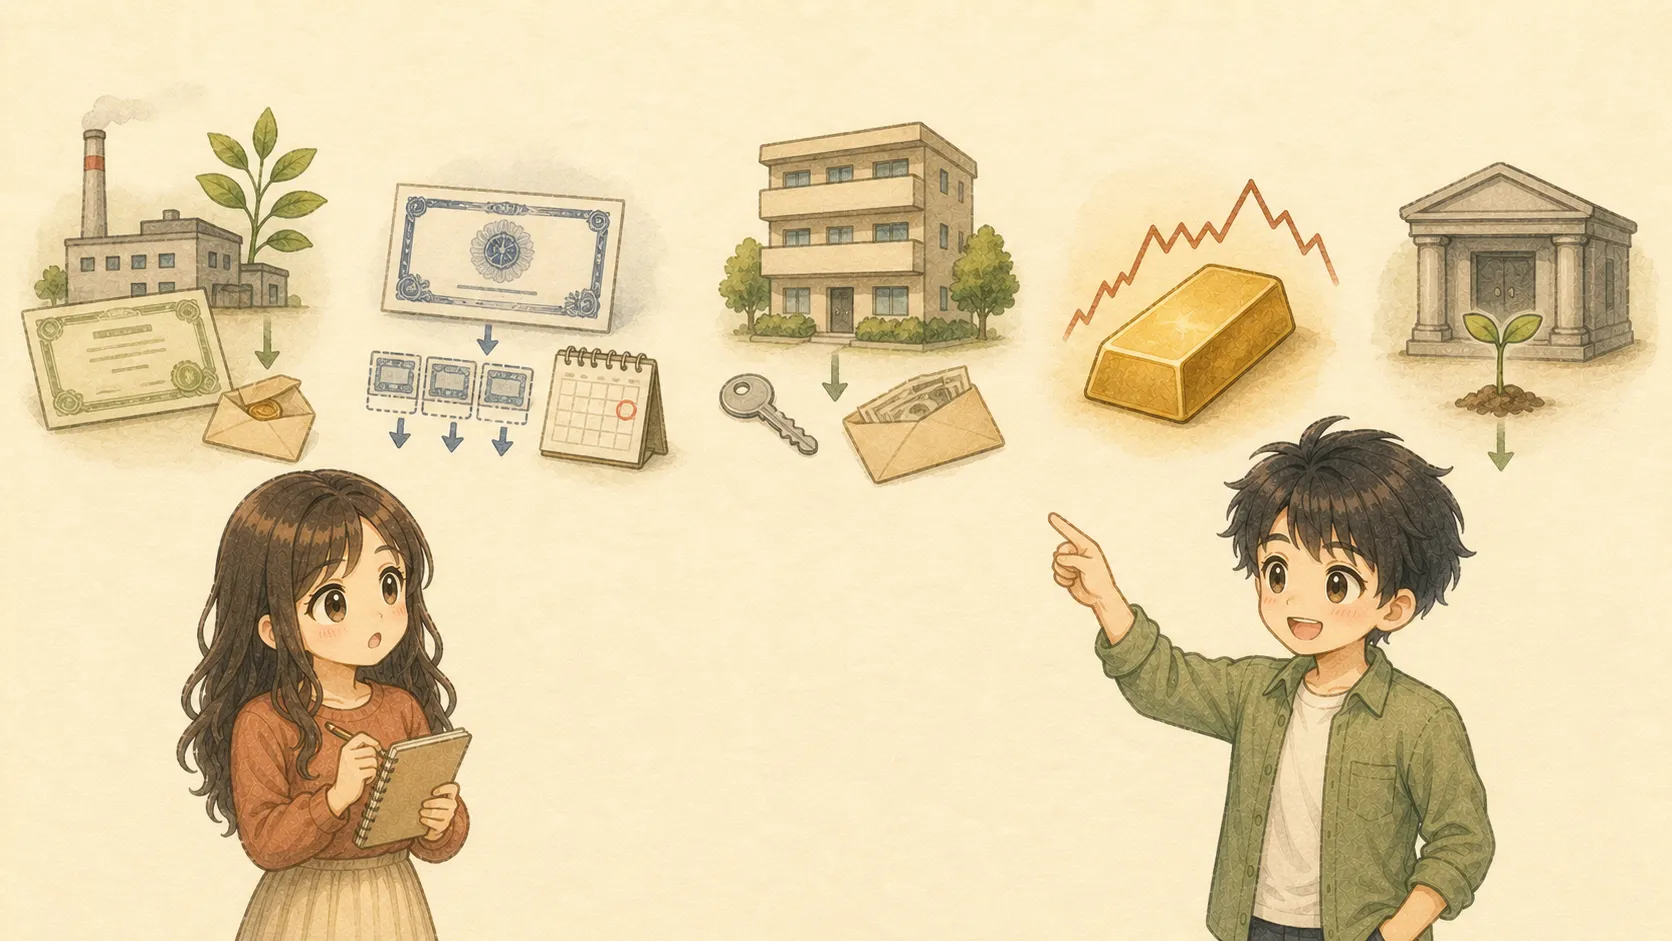
値上がり・配当
利子・償還
賃料・値上がり
値上がり益
利息
ここでいう「リスク」は、単に危険という意味ではありません。金融商品では、得られる結果の振れ幅を表します。大きく増える可能性がある商品は、大きく減る可能性も抱えます。
 U投資の利益って、全部「安く買って高く売る」だと思ってた。
 K値上がりだけではないよ。配当、利子、賃料、預金利息まで、源泉を分けると見えやすい。
株式は、企業の成長を受け取る
株式は、株式会社が事業に必要な資金を集めるために発行する証券です。株主は会社の一部を持つ立場になり、株価の値上がりや配当金で利益を得られる可能性があります。
ただし、証券市場ですでに発行された株式を買う場合、代金は通常、その株を売った投資家へ渡ります。いつも会社へ直接お金を渡して新株を受け取るわけではありません。
利益値上がり・配当
弱点価格変動・企業の破綻
補足外国株式は為替でも円の価値が動く
配当金は会社の判断で決まり、必ず出るわけではありません。業績が悪くなれば株価も配当も下がり、倒産すれば株式の価値が大きく失われる可能性があります。
一般に、株式は預金や債券よりリスクと期待リターンが大きい資産です。ただし、個別企業1社と、世界中の企業へ分散した株式インデックスでは、同じ株式でもリスクの集中度が違います。
U有名な大企業なら、株価も配当もずっと安定する?K知名度は保証にならないよ。業績、価格、配当は変わるから、一社へ集中しない考え方が必要になる。債券は、利子と返済の約束を買う
債券は、国、地方公共団体、企業などが資金を借りるために発行する証券です。国が発行すれば国債、企業なら社債、地方公共団体なら地方債です。
投資家は、決められた条件に沿って利子を受け取り、満期には額面金額の返済を受けます。ただし、発行体が約束どおり支払えることが前提です。
利益利子・満期の償還・途中売却の値上がり
弱点信用・金利・流動性
補足外国債券は為替・国のリスクもある
満期前に売ると、金利や市場の状況によって価格が上がることも下がることもあります。一般に金利が上がると、すでに発行された固定金利の債券価格は下がりやすくなります。
利回りが高い社債や外国債券には、その高さに見合う信用リスクや為替リスクが隠れていないかを確認します。
 U債券はローリスクなら、国債も社債も外国債券も同じ箱でいい?K発行する相手、満期、通貨で別物になる。債券という名前だけで安全性は決まらないよ。
年利の固定レンジを置かない理由
「株式は年4.4〜8.2%、債券は年1.1〜4.7%」のように一つの範囲で覚えると、期間や通貨の違いが消えてしまいます。
GPIFの2025年度公式データでは、2001〜2025年度の年率実績は国内債券0.56%、外国債券5.02%、国内株式6.04%、外国株式9.02%でした。運用手数料等控除前の過去実績であり、将来の利回りではありません。
不動産は、場所を貸して収入を得る
不動産投資には、住居、オフィス、店舗、物流施設、ホテルなどがあります。入居者やテナントからの賃料と、物件を売却したときの値上がりが主な利益です。
実物不動産は、空室、家賃滞納、修繕、災害、価格下落、借入金利の上昇、売りたいときに買い手が見つからない流動性のリスクがあります。少額で始めにくく、管理も必要です。
一方、J-REITは複数の投資家から集めた資金で不動産を運用し、証券市場で売買する商品です。実物より少額で売買しやすい反面、投資口価格と分配金は保証されません。
必要資金と管理負担が大きく、売却に時間がかかりやすい。
市場で売買しやすいが、価格・分配金は変動する。
UJ-REITを買ったら、少額で大家さん。物件の鍵も届く? K鍵は届かないよ。実物の部屋ではなく、不動産から収益を得る仕組みの持分を買う。
コモディティは、モノの価格へ投資する
コモディティは、原油や天然ガスなどのエネルギー、金やプラチナなどの貴金属、トウモロコシや大豆などの農産物を指します。
初心者が目にする機会が多いのは金です。「有事の金」と呼ばれ、通貨不安や地政学リスクが意識されたときに買われることがあります。インフレへの備えとして使われる場合もあります。
しかし、安全資産と呼ばれることと、価格が安定していることは別です。金は短期間に大きく上下することがあり、株式の配当や債券の利子、不動産の賃料のような収入を自ら生みません。
利益価格の値上がり
弱点価格変動・為替・保管や商品の費用
補足利息・配当・賃料は生まない
円で金へ投資する場合、国際的な金価格だけでなく為替の影響も受けます。金先物のように証拠金を使う取引は、現物や金連動の投資信託とはリスクが異なり、初心者向けの同じ商品として扱えません。
U「有事の金」なら、相場が荒れても金だけは静かに避難してくれると思ってた。K避難先として買われる場面はある。でも金そのものも動く。守りの呼び名と、値動きの小ささは別だよ。預金は、増やすより守る役割が大きい
普通預金や定期預金は金融商品の一つです。ただ、J-FLECでは、元本の確実性を重視する預貯金を「貯蓄」、値動きを受け入れて増やす株式や債券などを「投資」と分けて説明しています。
円預金は、生活費や近く使うお金を置く場所として安全性と流動性が高い一方、金利が物価上昇率を下回れば、買えるモノの量が減るインフレリスクがあります。
利息の付く普通預金や定期預金などは、金融機関が破綻した場合、原則として預金者1人あたり1金融機関ごとに合算して元本1,000万円までと破綻日までの利息等が預金保険で保護されます。
外貨預金は「高金利の預金」だけではない
高い金利は、安全ボーナスではありません。
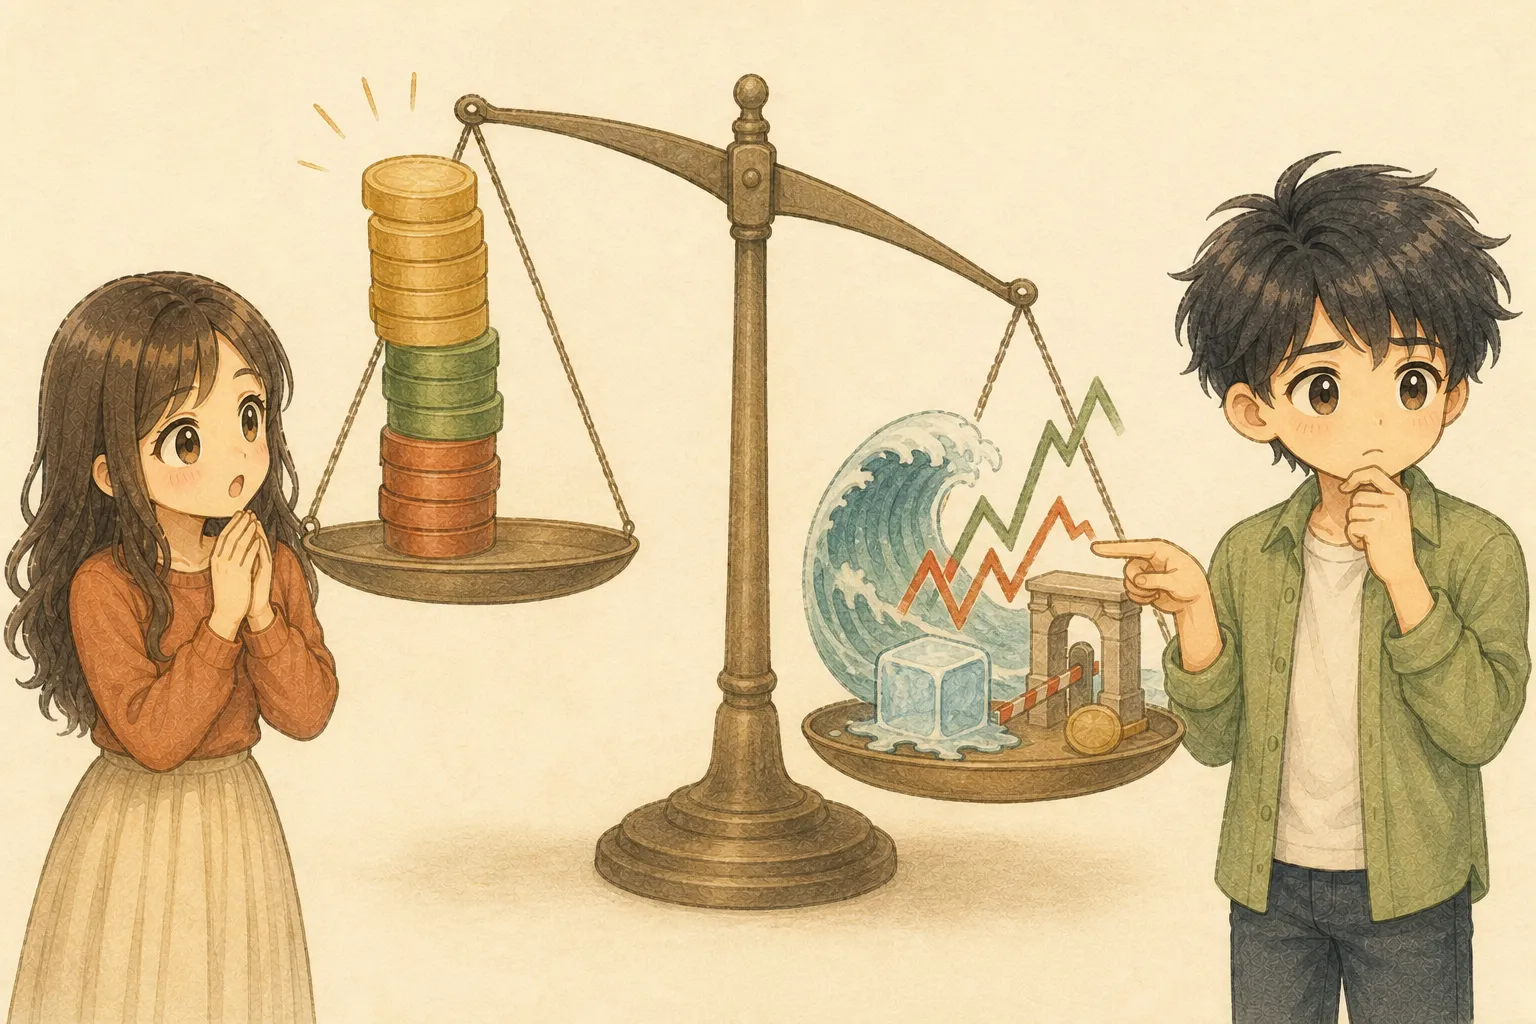
米ドル、豪ドル、トルコリラなどの預金金利は、銀行、預入期間、金額、キャンペーンで変わります。各国の政策金利が高くても、その数字を自分が受け取れる預金金利と同じにはできません。
例えば外貨で利息が増えても、円高が進めば円へ戻した金額は減ることがあります。高金利の通貨ほど、物価上昇や通貨下落への警戒が強い場合もあります。
U金利が10%を超える通貨なら、預金だけで一気に増やせそう。K金利だけを切り取らない。円へ戻した手取りは、為替と手数料で変わるよ。U名前に預金と付くなら、円預金と同じように1,000万円まで守られる?K外貨預金は日本の預金保険の対象外。名前ではなく、円預金との違いを確認しよう。投資信託とETFは、5つを入れる器
ここまで読んで「投資信託がない」と思ったかもしれません。
投資信託やETFは、株式・債券・不動産・金などを組み入れる器です。同じ投資信託でも、中身が世界株式なら株式の値動きを、国内債券なら債券の値動きを受けます。
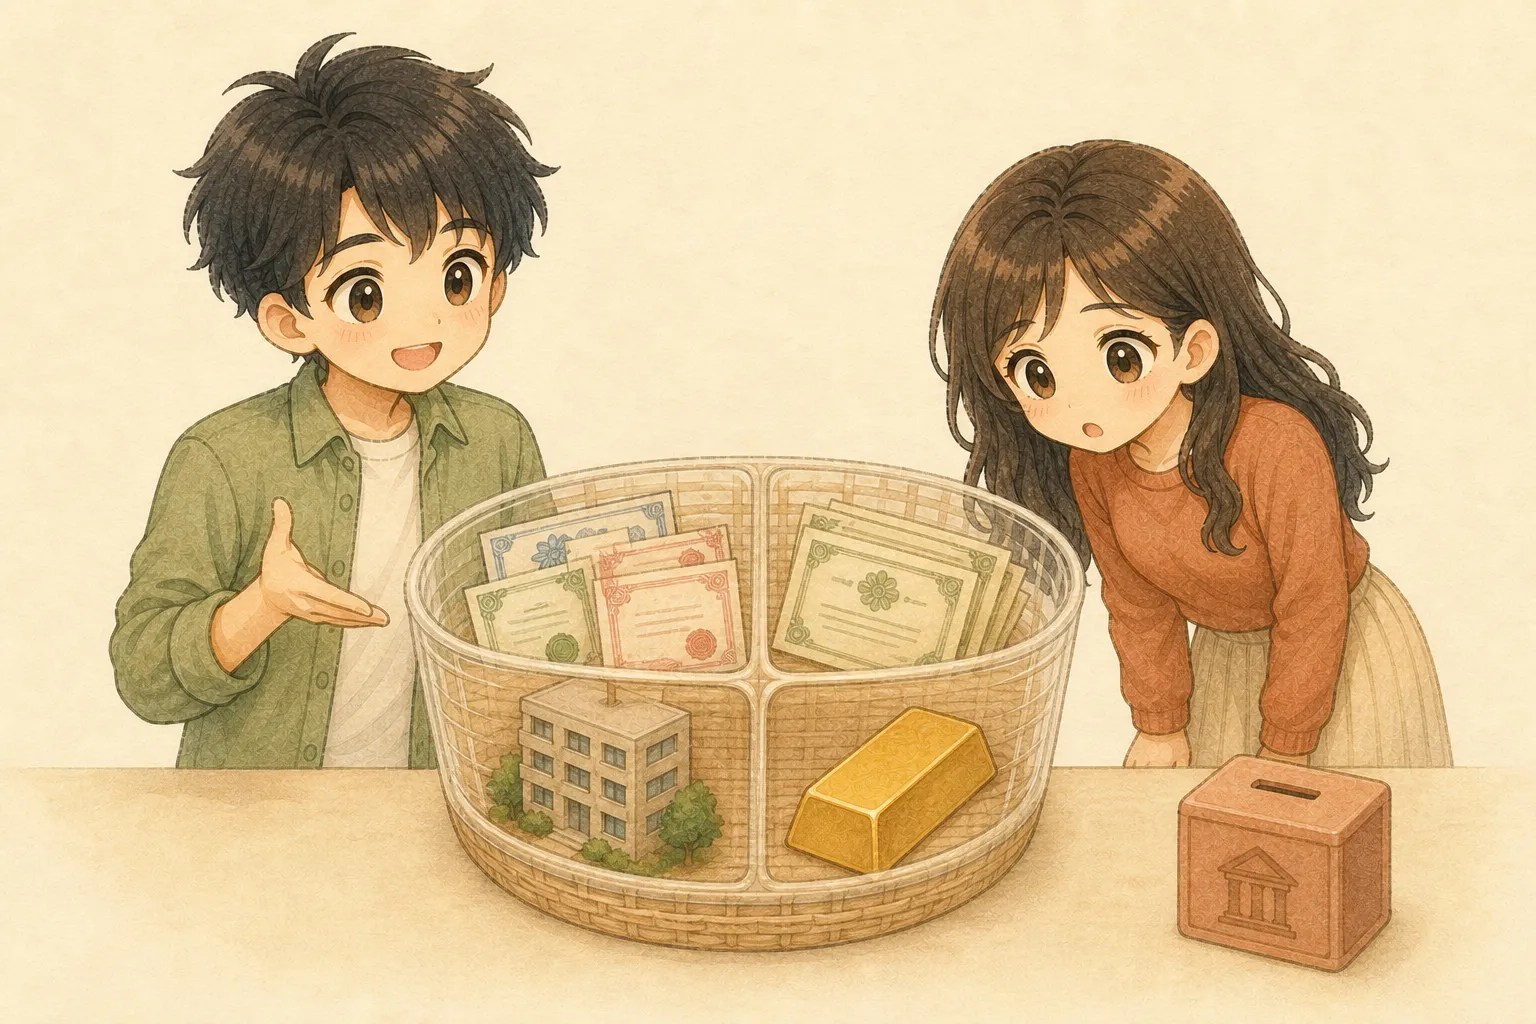
投資信託は、複数の投資家から集めたお金を運用会社がまとめて運用します。少額から複数の企業や債券へ分散しやすい一方、信託報酬などの費用がかかり、元本保証はありません。
ETFも投資信託の一種ですが、株式と同じように証券取引所で売買します。
U投資信託というラベルだけでは、ハイリスクかローリスクか決められないんだね。Kそう。株式が多いのか、債券が多いのか。まず中身と費用を見る。5つを同じ物差しで並べる
商品を比較するときは、利回りだけでなく、安全性、収益性、流動性の3点を並べます。
5つの中から「絶対の一位」を決める必要はありません。近く使うお金は預金、長く育てるお金は分散した株式、値動きを抑える目的で債券を組み合わせるなど、目的によって役割を分けます。
まとめ
株式と債券の利回りを一つの固定範囲で覚えず、対象、期間、通貨、費用を確認します。外貨預金も、金利だけでなく為替、手数料、預金保険を一緒に見ます。
投資信託やETFは6つ目の資産ではなく、5つの中身を入れる器です。次に商品を見るときは、名前より中身を先に開きます。
U今日は商品を買わず、気になる一つを「利益の源泉・主なリスク・すぐ使えるか」の3列でメモする。Kそれで準備は整う。次は、その中身を長期・積立・分散でどう持つか考えよう。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
参考:J-FLEC「資産運用とは?」「金融商品の特徴」、日本取引所グループ「金融商品の3つの特徴/リスクとは」「REITレポート・ガイドブック」「金投資が注目されるワケ」、GPIF「2025年度の運用状況」、金融庁「預金保険制度」「金融サービス利用者相談室からのアドバイス」。この記事は2026年8月時点の一般的な金融教育情報であり、特定の商品・通貨・事業者を推奨するものではありません。投資には価格変動や元本割れの可能性があり、過去の実績は将来の成果を保証しません。預金金利、為替手数料、商品条件は金融機関ごとに変わります。契約前に最新の公式資料と契約締結前交付書面を確認し、ご自身で判断してください。当サイトの免責事項もご確認ください。