固定費・節約
賃貸の火災保険で不測かつ突発的な事故は使える?
/ 更新:
 Uお皿を落として、賃貸の床に傷を付けちゃった。火災保険は使えるの?
 K契約に破損・汚損等の補償があり、床と事故原因が対象で、免責や対象外に当たらなければ、支払対象になり得るよ。
固定費見直し|住まい
よりみちFIREへようこそ。今回は、賃貸の傷に火災保険を使える条件を先に整理します。
不測かつ突発的な事故は、3つの条件がそろえば支払対象になり得る
「不測かつ突発的」は、予想していなかった事故が急に起きたという意味です。ただし、事故が突然だっただけでは、保険金の支払条件を満たしません。
証券や補償一覧に、破損・汚損等、借家人賠償、修理費用などの該当補償がある。
傷ついた物が家財か借用戸室かを分け、事故原因が契約の補償範囲に入る。
保険金を支払わない場合に該当せず、自己負担額や支払限度額を確認できる。
借りている床・壁・建具は、自分の家財ではありません。大家さんに対する法律上の賠償責任なら借家人賠償、賠償責任とは別に賃貸借契約などに基づいて修理費を負担するなら修理費用というように、使う補償が分かれます。
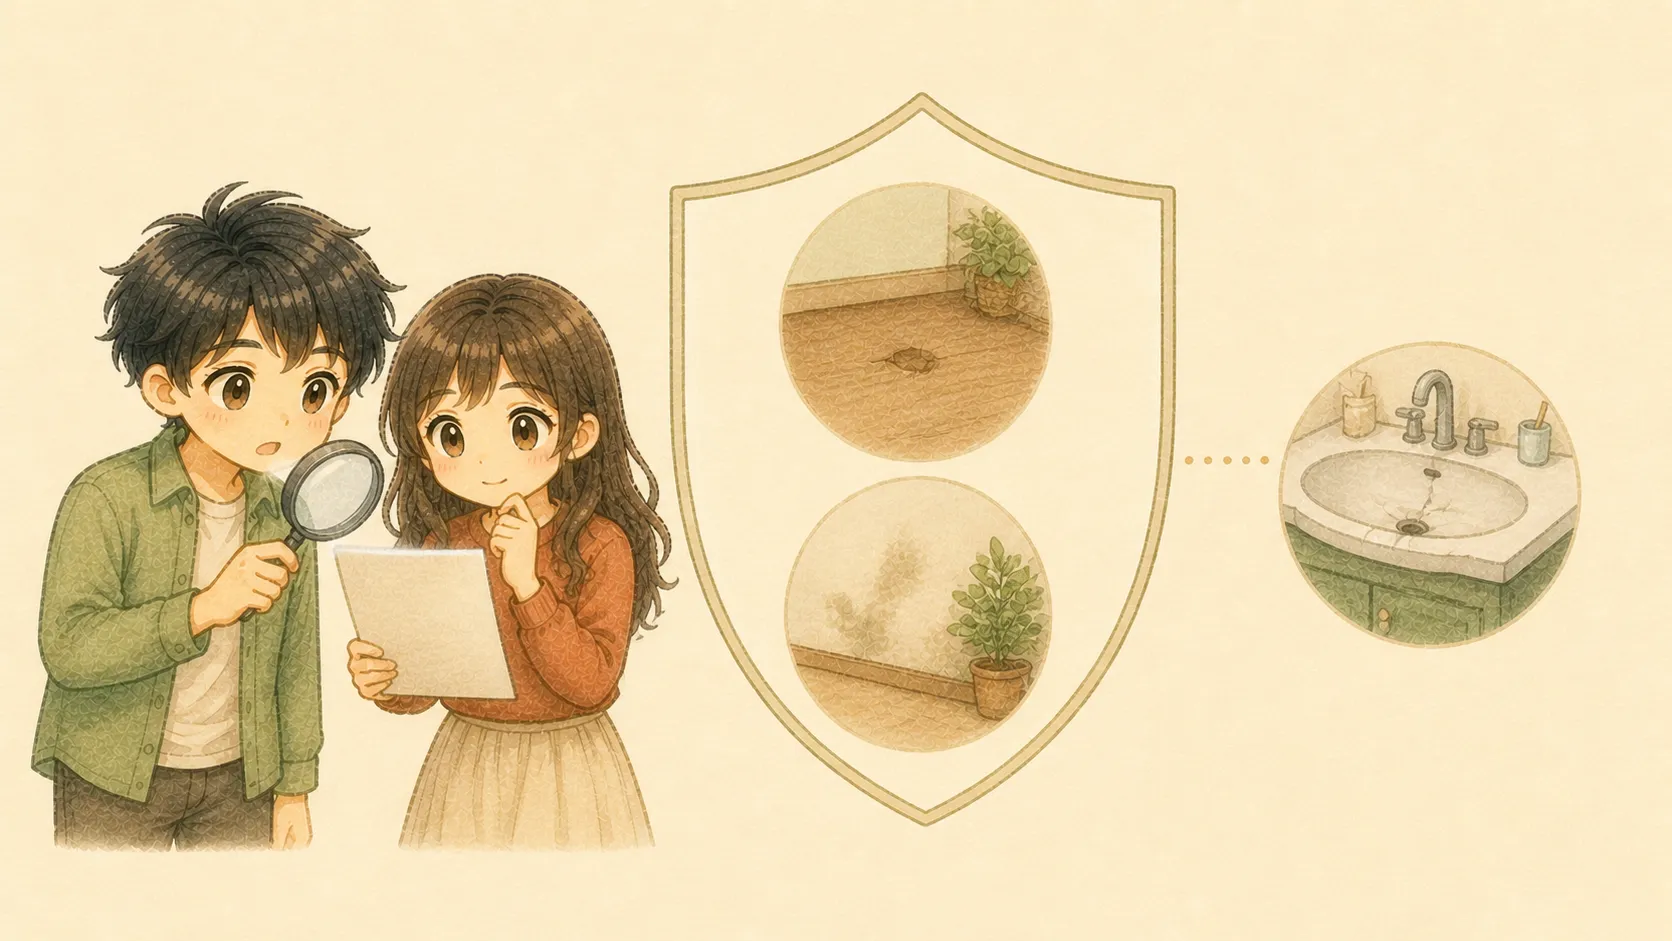
 U火災保険と書いてあるだけでは、床の傷に使えるか分からないんだね。
 Kうん。「補償内容」と「保険の対象」を見よう。見つからなければ、事故原因をそのまま伝えて保険会社へ確認するよ。
私たちにも、子どもがクローゼットの扉を壊した経験があります。
 Uあのときは、壊れたから使えたのではなく、契約と事故の条件が合ったんだね。
 Kそう。約8万円は私たちの一例。同じ場所の傷でも、今の契約や別の事故は改めて確認するよ。
経年劣化・故意・免責などは対象外になる
契約に破損・汚損等の補償があっても、次の項目は約款の「保険金をお支払いしない主な場合」と照らします。
自然消耗・経年劣化時間とともに生じた色あせ、摩耗、腐食など
故意・重大な過失わざと壊した場合など、契約上の対象外に当たる損害
外観だけの小さな傷すり傷、かき傷、落書きなどを対象外にする契約がある
免責金額と支払限度額対象事故でも、自己負担額や上限によって受取額が変わる
商品差は大きいです。2026年9月5日に公式情報を確認したところ、三井住友海上の2024年10月以降始期の案内には借用戸室の不測かつ突発的な事故を補償する特約がある一方、日新火災「お部屋を借りるときの保険」は、物を落として床を傷つけた事故などを対象外例にしています。
 U子どもの落書きも、突然見つけたら不測かつ突発的な事故になる?
 K見つけた時期だけでは決まらないよ。落書きを対象外にする約款もあるから、実際の原因と「支払わない場合」を照らそう。
なお、普通に住んで生じた傷みと借主の過失による傷の負担は、保険の適用とは別の判断です。退去時の負担は原状回復と請求書の見方で確認できます。
事故後は、記録して管理会社と保険会社へ連絡する
補償の可能性を残すため、事故後は次の順で進めます。
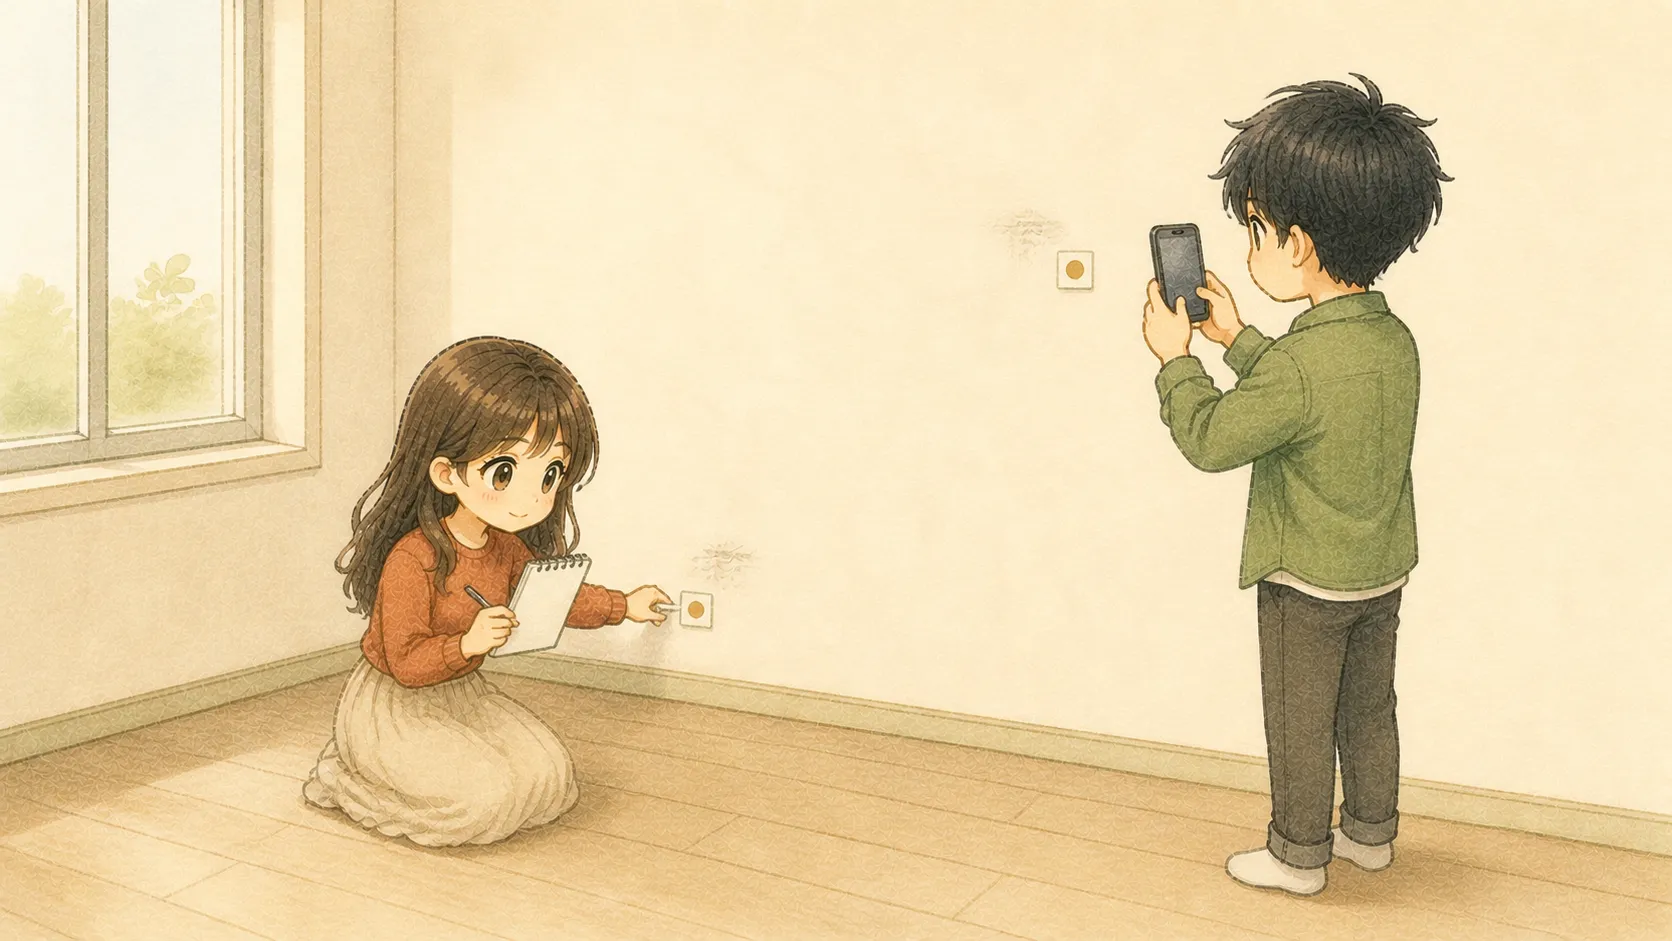
- 1安全を確保する水漏れなどは被害の拡大を止める。危険な場所へ無理に近づかない。
- 2写真と事実を残す部屋全体、傷の近く、原因になった物を撮り、日時と状況をメモする。
- 3管理会社と保険会社へ連絡する管理会社には修理の進め方、保険会社には事故受付と必要書類を確認する。
- 4案内された書類を出す保険会社の案内に沿って、写真、修理見積書などをそろえる。
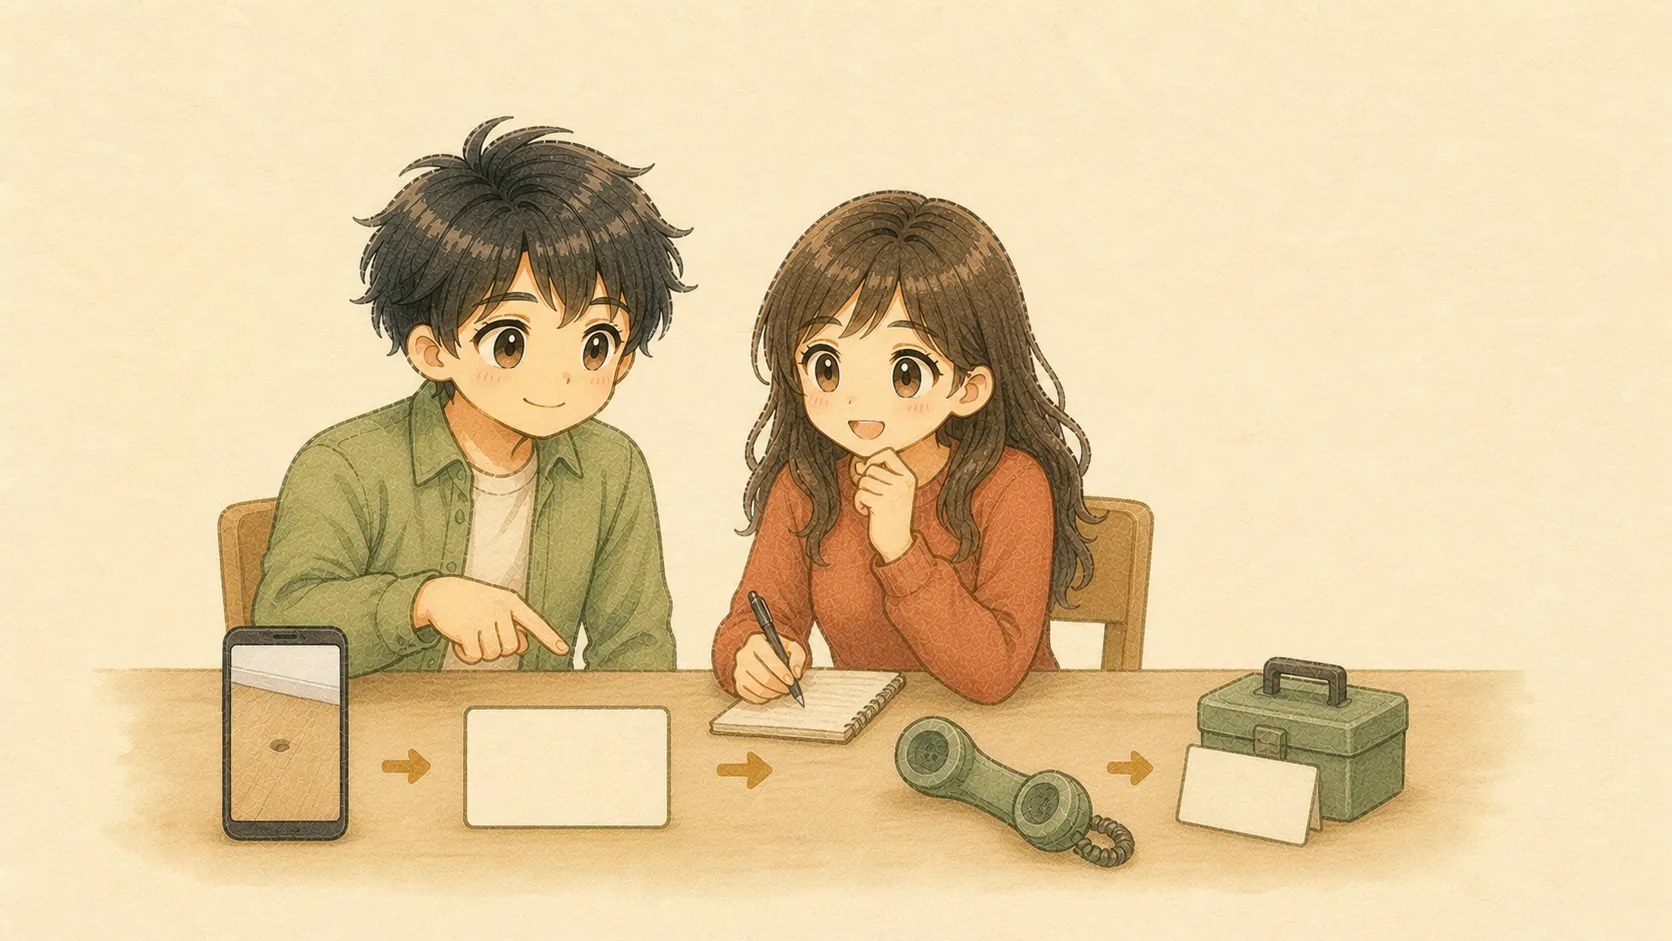
緊急の応急処置が必要なら安全を優先し、可能な範囲で処置の前後を撮影します。通常の修理は、管理会社の指定業者や保険会社が求める見積書を確認してから進めると、行き違いを減らせます。
U傷を隠したくて、先に自分で直すのはやめた方がいい?Kまず写真を残し、管理会社と保険会社へ連絡しよう。必要な見積もりと修理の進め方を先に聞けばいいよ。伝えるのは、契約者名、証券番号、事故日時、場所、原因、損害の状況です。分からない点を推測で埋めず、確認できた事実を伝えます。
契約に破損・汚損等補償があるか確認し、保険を見直す
事故が起きていない今なら、保険証券や契約者ページで次の四つを確認できます。
補償名破損・汚損等、借家人賠償、修理費用
保険の対象自分の家財か、借りている戸室か
支払条件対象事故、対象外、免責金額、支払限度額
連絡先事故受付と管理会社の電話・Web窓口
補償が付いていない、免責金額が家計に合わない、年額が高いと分かったら、次の更新前に契約を比べます。事故後に補償を追加しても、その事故へ遡って使うことはできません。
賃貸向け火災保険は、家財、借家人賠償、個人賠償を残したうえで、破損・汚損等の範囲と年額を比べます。見直す順番は、完成済みの賃貸の火災保険を安くする方法にまとめています。
まとめ
賃貸の火災保険は、破損・汚損等の補償があり、物と事故が対象で、免責や対象外に当たらなければ支払対象になり得ます。事故が起きたら、修理前に写真を残し、管理会社と保険会社へ連絡します。
U今夜、保険証券を開いて、破損・汚損等補償の有無と免責金額を確認する。Kそこが分かれば、事故のときに使える可能性を判断しやすいね。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典と確認日
- 日本損害保険協会「どの種類の火災保険でも、補償される範囲は同じですか」(2026年9月5日確認)
- 三井住友海上「2024年10月以降始期のご契約 補償内容に関するご案内」(2026年9月5日確認)
- 日新火災「お部屋を借りるときの保険 よくある質問」(2026年9月5日確認)
- 東京海上日動「火災保険に関する事故発生からお支払いまでの流れ」「事故発生から保険金お受取りまでの流れ」(2026年9月5日確認)
この記事は2026年9月5日時点の公式情報と私たちの体験を基にした一般的な整理です。支払可否と金額は、事故状況、保険の対象、約款、特約、免責金額、支払限度額などに基づく保険会社の審査で決まります。実際の契約は保険証券と重要事項説明書を確認してください。サイトの免責事項もご覧ください。