投資
お金を守る力とは?|貯めた資産を失わない4つの防衛策
 U貯める力も増やす力も覚えたよ。ここからは口座を放っておけば、資産が勝手に育つんだよね。
 K穴の開いたバケツなら、増やしても外へ出ていくよ。次は、育てた資産を大きな損失から守ろう。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
お金の5つの力・守る力編 ①
お金の5つの力を紹介した記事に続き、今回は育てた資産を残す「守る力」を考えます。
守る力は、資産所得の土台を残す力
よりみちFIREでは、経済的自由を次の状態として考えています。
資産所得とは、利子、配当、家賃など、資産が生む収入です。投資額を下回ったり、配当が減ったりすることもあります。
資産が残るから、資産所得を生み続けられます。詐欺、高い費用、口座乗っ取り、借金、物価上昇。こうした穴が大きいと、貯める・稼ぐ・増やす力の成果まで失います。
守る力だけで経済的自由には届きません。しかし、欠けると前へ進んでも戻されやすくなります。
資産が減る入口は、四つある
資産を守るために、危険な商品名を百個覚える必要はありません。減る入口を四つに分けます。
説明が虚偽の勧誘、目的に合わない複雑な商品、見えにくい手数料です。
月額だけを見た契約や、家計の余白を超える買い物です。
フィッシング、口座乗っ取り、地震や水害などです。
同じ残高でも購買力が下がること、一つの通貨や資産へ寄せることです。
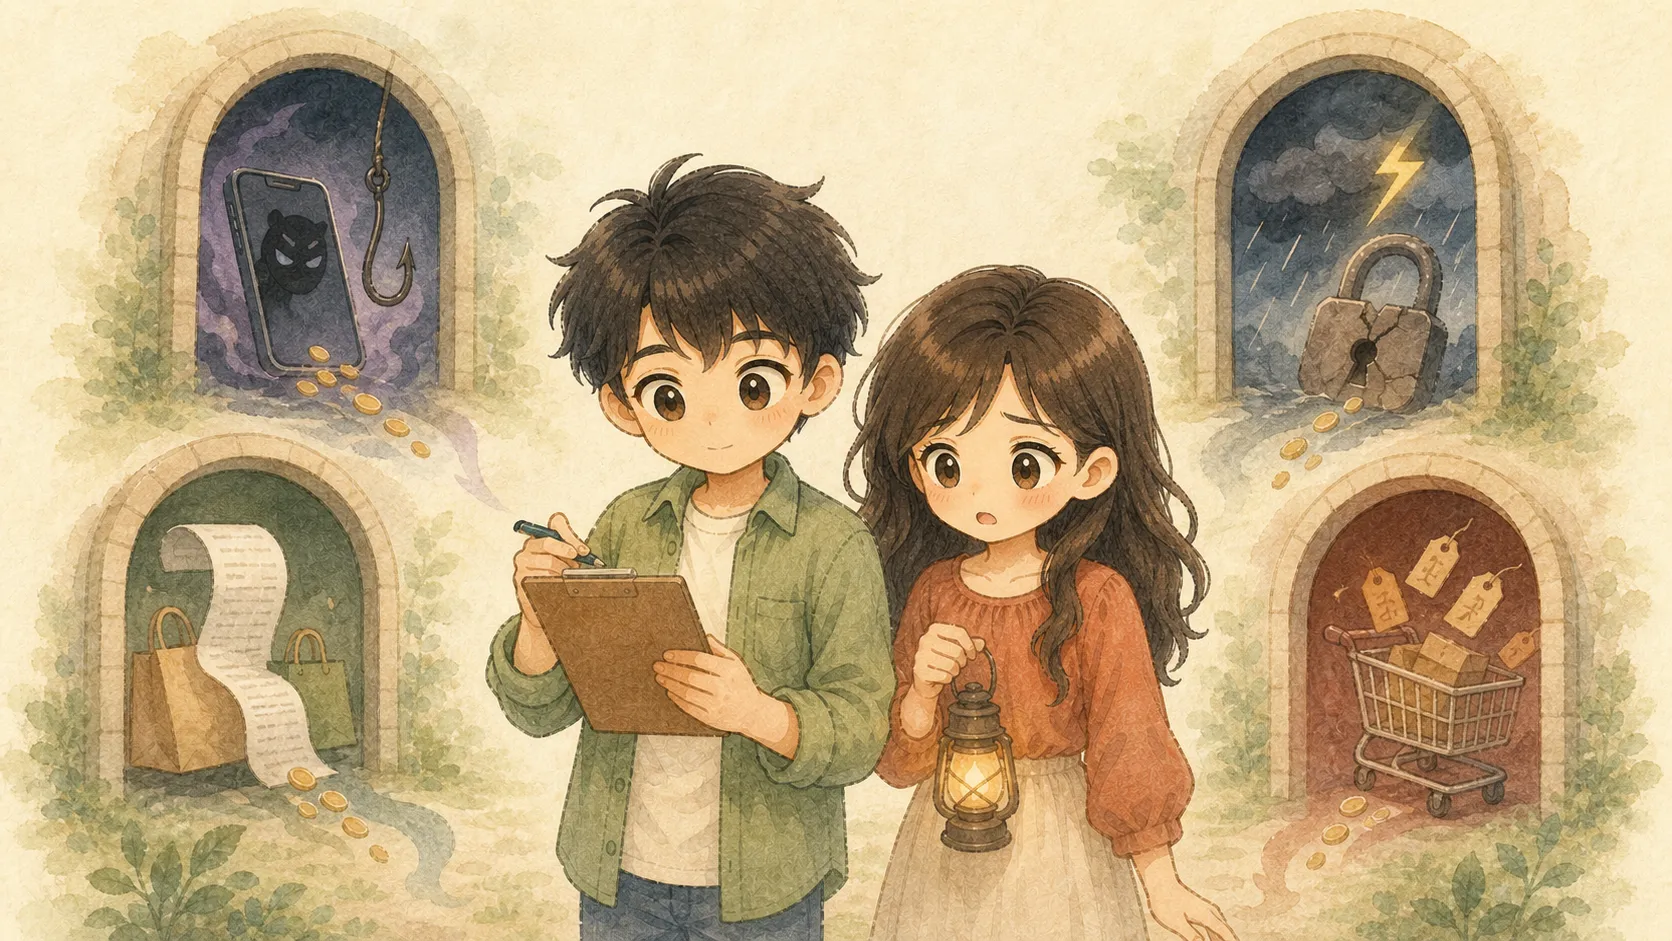
 U詐欺、浪費、盗難、インフレ。敵が四方向から来るんだけど、守備範囲が広すぎない?
 K全部を一日で塞がなくていい。今日は一つ、来週また一つ。入口ごとに仕組みを置こう。
入口1 「その場で決めさせる話」から離れる
詐欺と、正規だけれど高コストな商品は同じではありません。
詐欺では、架空の利益を見せたり、個人名義の口座へ振り込ませたりします。SNSから閉じたチャットへ誘う話にも注意が必要です。
外貨建保険の苦情件数と注意点を見る
新契約に関する苦情は、2019年度2,822件から2025年度744件、苦情発生率0.02%へ低下しました。一方、金融庁は短期解約の費用や、経験に合わない販売などを注意点として挙げています。
 U銀行や保険会社の窓口なら、出てくる商品は全部わが家に合うんじゃないの?
 K会社が正規でも、費用や条件が家計に合うとは限らないよ。場所ではなく、中身と総費用を見る。
投資信託の損益は、相場と時点で変わります。買う場所ではなく、商品の説明書でリスクと総費用を比べます。
2018年と2025年の投資信託データを見る
金融庁の集計では、2018年3月末は半数弱が損益マイナスでした。2025年3月末は全業態平均71.8%がプラスです。前者を手数料だけが原因とは断定できません。
防衛ルールは、勧誘された場では契約しないこと。持ち帰って公式サイトを調べ、分からなければ買いません。
新しい参加者のお金を配当に回す詐欺は、投資詐欺の記事で解説しています。
入口2 「月々いくら」より、最後まで払う総額を見る
高価な車や旅行も、家計の範囲内で本当に好きなら「使う力」です。
危ないのは、勢いで家計の土台を壊すこと。借入は月額が小さいほど、総額を見失いやすくなります。
「1円」「金利0%」「月々数千円」だけでは判断できません。総支払額と返却条件を見て、家計の範囲内か確かめます。
U月々3,000円なら高くないよ。総額は……月がたくさん並んでいて、途中で数えるのをやめた。Kそこで止まろう。総支払額、終わる日、返却条件を一枚に書けない契約は、今日決めない。入口3 口座へ「鍵」と「通知」を付ける
2018年には、コインチェックから暗号資産約580億円相当が流出しました。利用者個人ではなく、事業者側の管理が問われた事件です。
Uフィッシング詐欺って何? 魚を釣る話ではないよね。K偽メールやSMS(スマホのメッセージ)で偽画面へ誘い、IDやパスワードを盗む詐欺だよ。対策は、メールやスマホのメッセージのリンクを開かないこと。保存した公式サイトや公式アプリから入り、認証と取引通知を設定します。
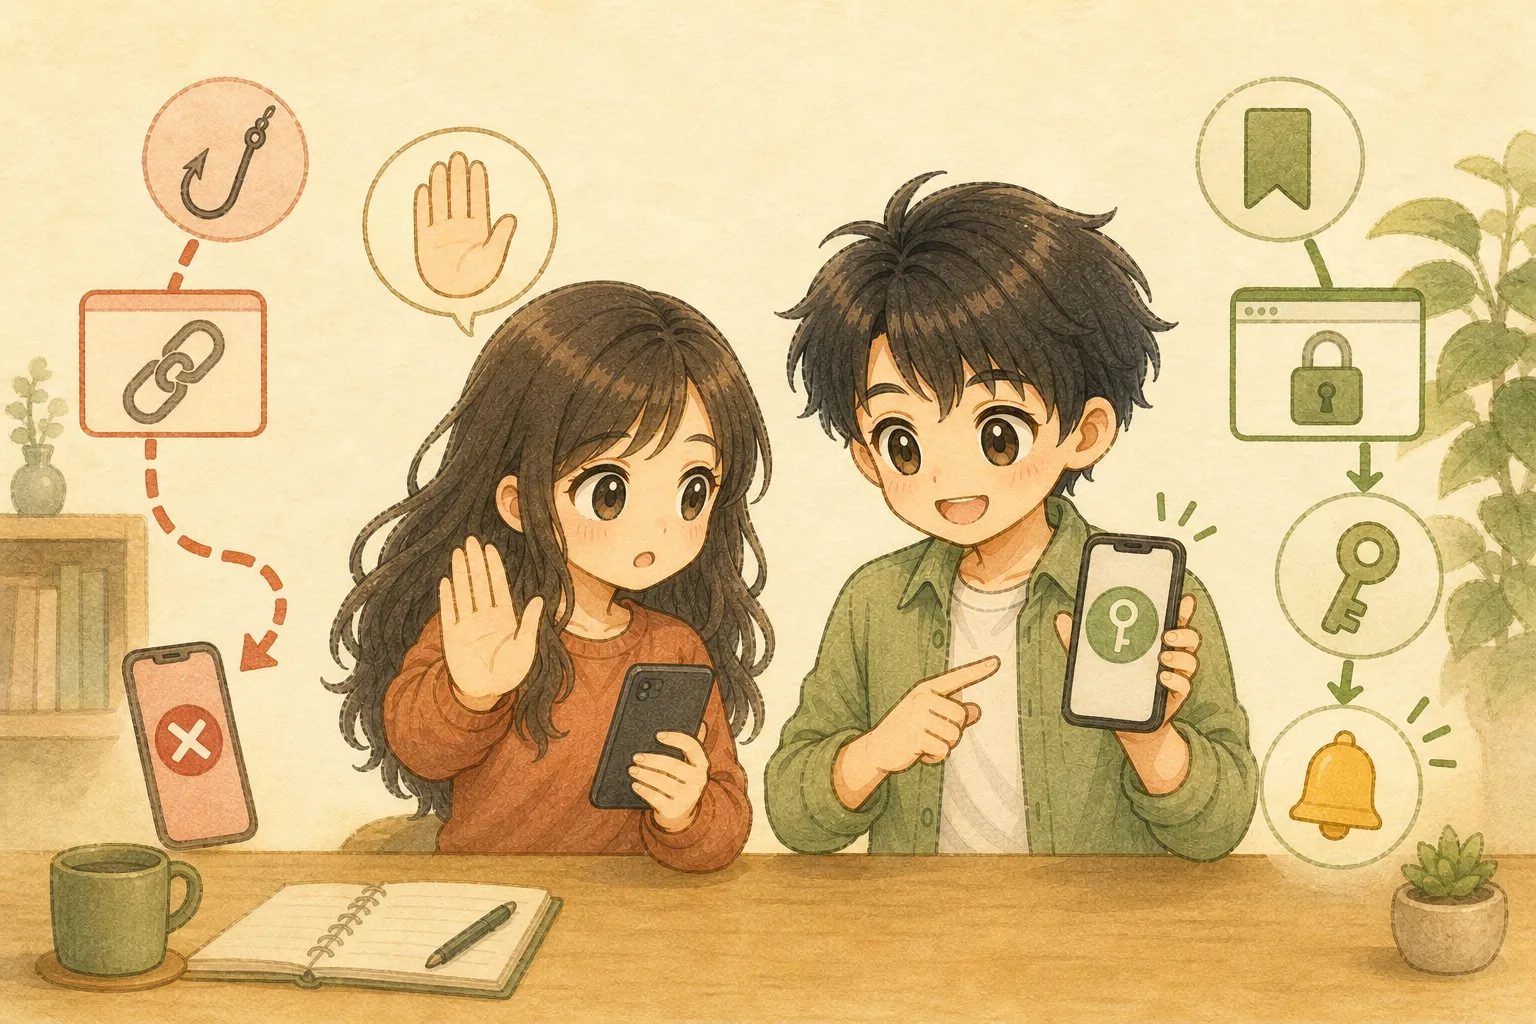
保存した公式サイトや公式アプリから開きます。
顔・指紋で確認するパスキーや、二つ以上の方法を使う多要素認証を設定します。
ログイン、取引、出金の通知をオンにします。
パスワードは管理アプリで別々にします。
Uすごく長いパスワードを一個作って、全部で使えば覚えやすくて強いよね。K一個漏れたら全部を開ける合鍵になる。管理アプリと二つ以上の本人確認へ分けよう。災害にも仕組みで備えます。現金やデータを一か所へ集めず、保険は補償範囲を確認します。
地震による火災や損壊は、一般の火災保険だけでは基本的に補償されません。地震保険は火災保険とセットで契約します。
保険は、起こりやすい小さな損失を全部買うのではなく、起きたら家計だけでは耐えにくい損失を優先します。
入口4 残高ではなく「買える量」を守る
物価が上がると、同じ100万円で買える物は減ります。インフレとは、残高ではなく「買える量」が減ることです。
日本の物価が長期でどう変わったかを見る
日本銀行の比較では、1965年から2025年に物価指数は約4.8倍になりました。使う指数によって結果は変わりますが、現金で買える量が変化したことは分かります。
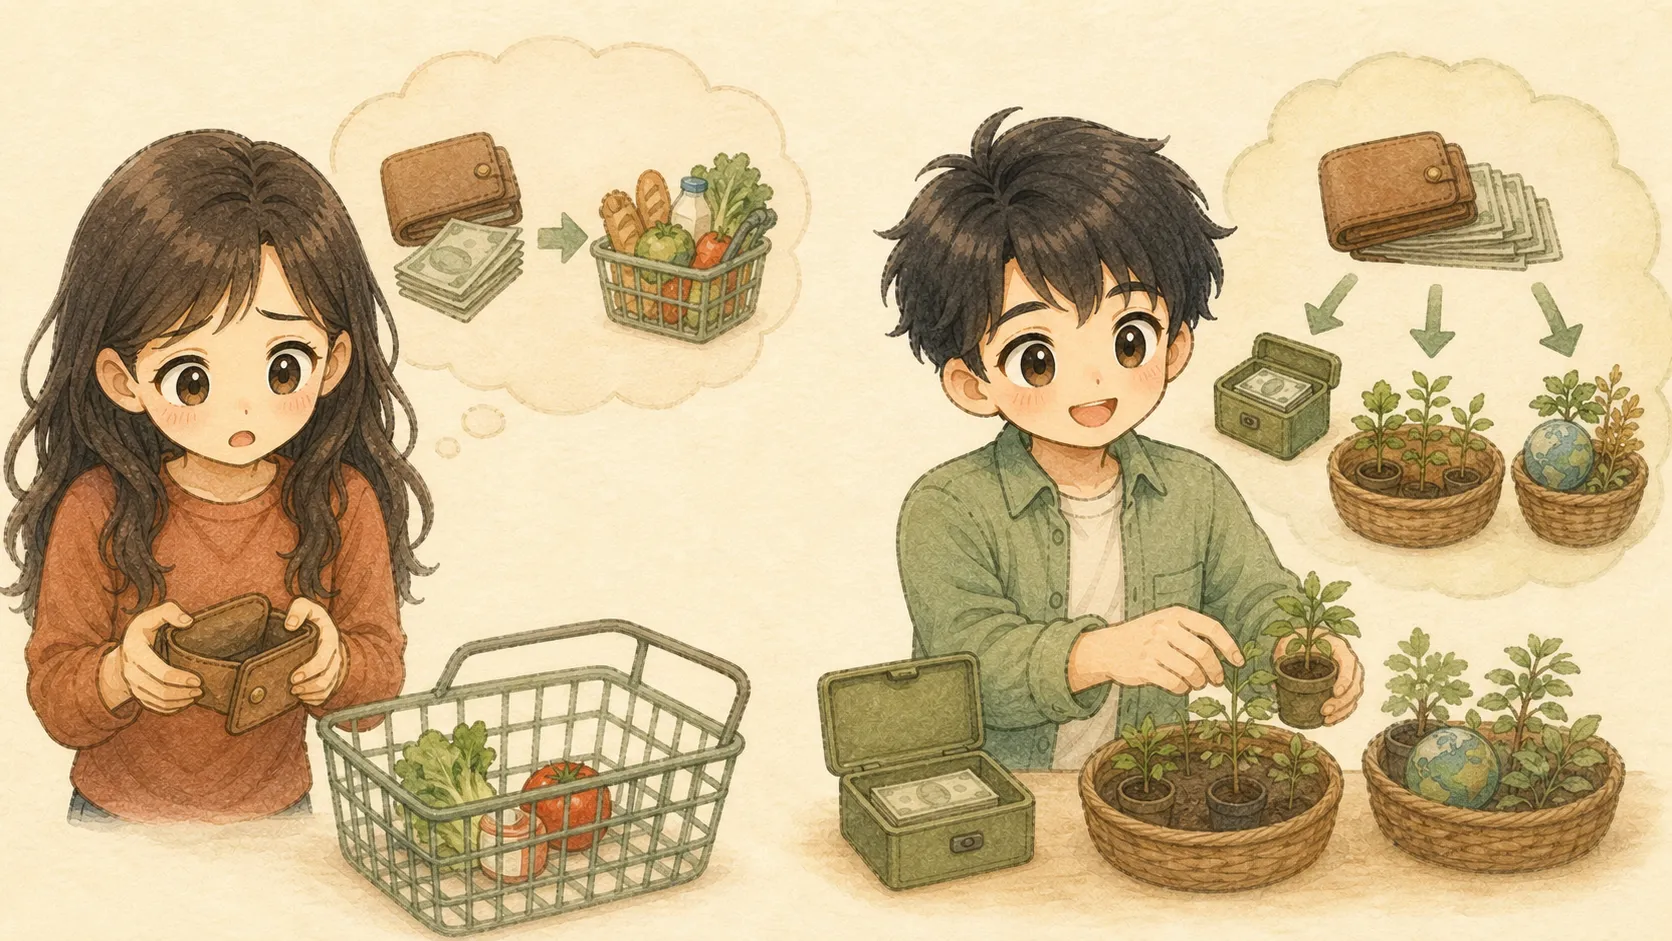
U円だけが弱いなら、全部をドルに替えれば守れる? 為替の波へ全力で飛び込む感じで。K別の一か所へ移すだけでは守りにならないよ。近く使うお金と、長く育てるお金を分けよう。近く使うお金は円預金が便利です。一方、長期資産まで円現金だけにすると、インフレに弱くなります。
対策は「外貨を買えば終わり」ではありません。使う時期と目的に合わせ、現金、国内外の株式や債券へ分けます。
どの資産にも弱点はあります。大切なのは、一つの失敗で家計全体が倒れない形です。
危ない商品名より、五つの質問を覚える
外貨建保険、暗号資産、FX、不動産などは、名前だけで危険とも安全とも決められません。
投資先を見るときは、五つを確認します。
- 誰が売っているか
金融庁などの登録、公式URL、連絡先が一致しているか。
- 何が利益を生むか
新しい参加者のお金ではなく、事業や資産の収益を説明できるか。
- 総費用はいくらか
販売、保有、為替、保険、借入、解約まで含めて比較したか。
- いつ、いくらでやめられるか
換金、返却、途中でやめる条件、残る支払いが読めるか。
- なぜ今日なのか
「今日だけ」「あなただけ」と急かす理由が、販売者側にないか。
赤信号と、慎重に確認するものを分けて見る
「必ず儲かる」「今日だけ」、個人名義口座への振込、出金条件を隠す、借金を勧める話です。
外貨建保険、複雑な投資信託、暗号資産、FX、不動産など。費用、換金しやすさ、借入、販売者の報酬を見ます。
生活防衛資金を投資しない、認証を使い回さない、一か所へ集中させない。月額より総額を見ます。
分からないものは見送って構いません。理解できないまま大金を入れないことが防衛です。
まとめ
守る力とは、大損の入口を仕組みで閉じ、生活費 < 資産所得 を続ける力です。
 U今夜、メインの証券口座で本人確認と取引通知が有効か確認する。
 Kその一口座を守れたら十分。次は別の入口を一つずつ閉じよう。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
根拠資料と注意点を確認する
外貨建保険の苦情:生命保険協会「会社に寄せられた苦情件数」。商品販売と共通KPI:金融庁「顧客本位の業務運営について」「市場ワーキング・グループ議事録(2018年9月21日)」「投資信託の共通KPIに関する分析」「リスク性金融商品の販売・管理態勢に関するモニタリング結果」。
詐欺・不正アクセス:金融庁「それ詐欺です!SNS上の投資勧誘にご注意ください!」「インターネット取引サービスへの不正アクセス・不正取引にご注意ください」「コインチェック社の事案を踏まえた金融庁の対応について」。
物価・災害:日本銀行「昭和40年の1万円を、今のお金の価値に換算するとどの位になりますか?」、日本損害保険協会「地震保険」。
この記事は2026年8月時点の一般的な金融教育情報です。特定の商品、通貨、事業者を一律に危険または安全と認定するものではありません。商品条件、手数料、補償、認証方式、法令は変わるため、契約前に最新の公式資料を確認してください。当サイトの免責事項もご確認ください。