投資
経済的自由の土台は「選べること」|生活費と資産所得から考える、お金の5つの力
 U経済的自由って、働かずに南の島でジュースを飲み続けること?
 K毎日だとジュースにも休暇が必要だね。欲しいのは、働く・休む・挑戦するを自分で選べる状態だよ。Uじゃあ、投資だけ頑張れば近づける?
 K投資は一つの力。貯める・増やす・稼ぐ・守る・使うをつなげると、選べる範囲が広がるよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
お金の5つの力|全体の地図
経済的自由は、生活のために我慢する選択を減らすこと
経済的自由と聞くと、仕事を辞められるほどの大金を想像しがちです。
でも、自由は0か100かではありません。家計に余白があれば、すぐに退職しなくても「この働き方だけがすべてではない」と考えられます。残業を断る、転職活動を始める、家族との予定を優先する。お金は、嫌なことを我慢し続けなくてよい逃げ道になります。
収入が高くても、毎月の支出と返済が大きければ、働き続けなければ暮らせません。反対に、収入が特別に高くなくても、暮らしに必要な金額を把握し、資産を少しずつ育てれば、生活のために働く度合いを下げられます。
 U仕事を続けていたら、まだ経済的自由とは言えない?
 K辞める必要はないよ。続けると自分で決められるなら、その選択も自由だ。
自由度を動かすのは、生活費と資産からの収入
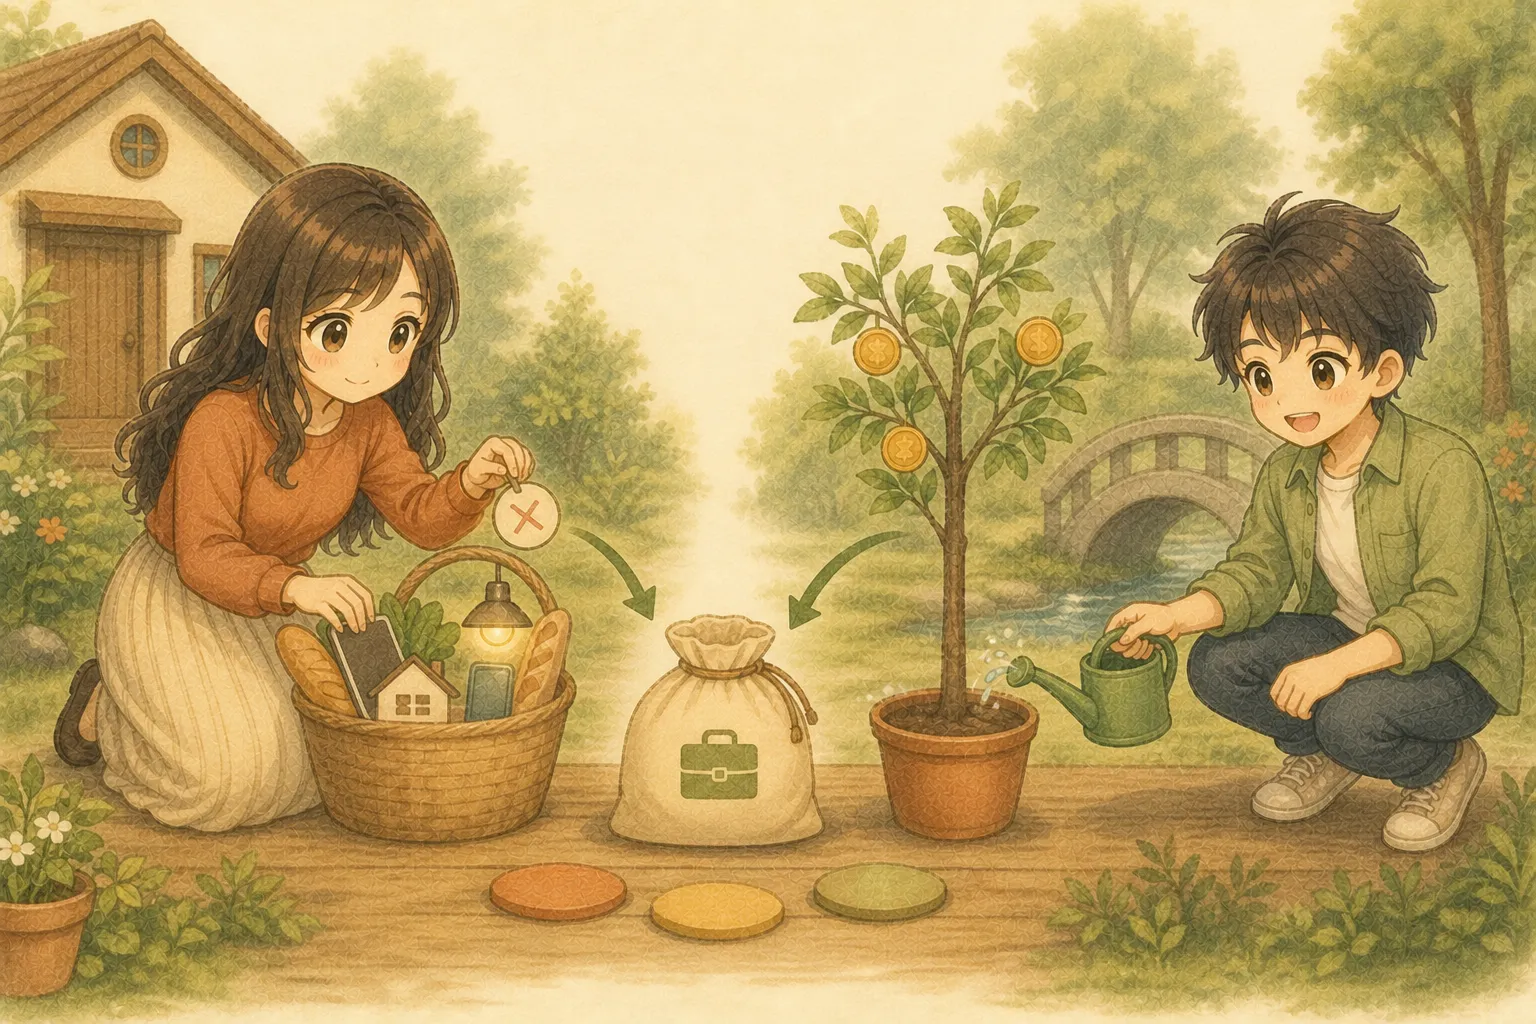
よりみちFIREでは、自由までの距離を次の見取り図で考えます。
資産からの収入は、預金や債券の利子、株式の配当、不動産の家賃などです。投資信託などの資産を計画的に取り崩し、生活費へ回す考え方もあります。
ただし、運用益や配当は毎月同じではなく、資産価格が下がる年もあります。この式は法律や公的機関の統一定義ではなく、生活のために働く必要がどれだけ残っているかを見るための家計の地図です。
生活費を整えると、右側の「働いて補う金額」は小さくなります。資産からの収入が育っても同じです。二つを一緒に動かすと、一方だけに無理をさせずに済みます。
自分たちの生活費がまだ曖昧なら、最初に家計を3ステップで把握する記事へ進めます。
U右の資産だけ全力で増やせば、家計は見なくてもいい? K穴の開いたバケツに水だけ増やすと大変だよ。生活費と資産の両方を、無理なく動かそう。
月5,000円でも、自由度は0から動き出す
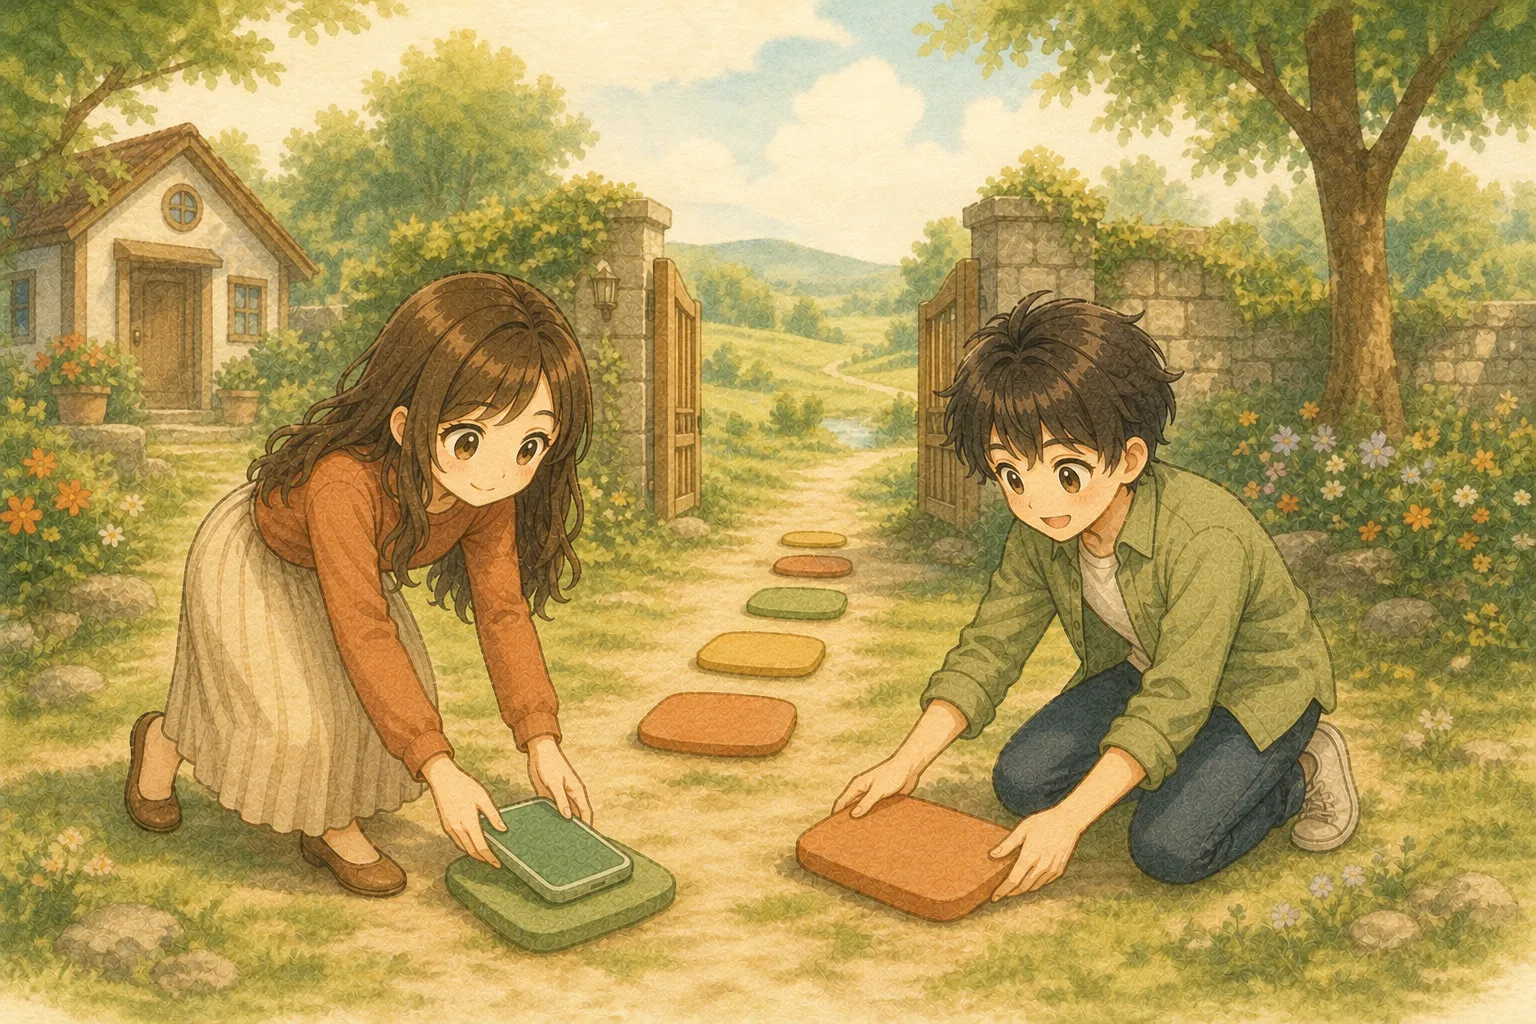
いきなり生活費のすべてを資産からの収入で賄う必要はありません。最初は、支出の一項目を置き換えるだけです。
これは家族構成や地域、契約内容で変わるイメージです。実際の収益や、毎月同じ金額を賄えることを保証するものではありません。
それでも、月5,000円を置き換えられれば、生活のために働いて補う金額は月5,000円小さくなります。数字は小さく見えても、自由度は0から動いています。
 U月5,000円かあ。南の島どころか、空港のジュースで終わりそう。K最初はそれで十分。生活費の一項目を自分で賄えたら、次の一段が見えるよ。
五つの力は、役割が違うから一緒に効く
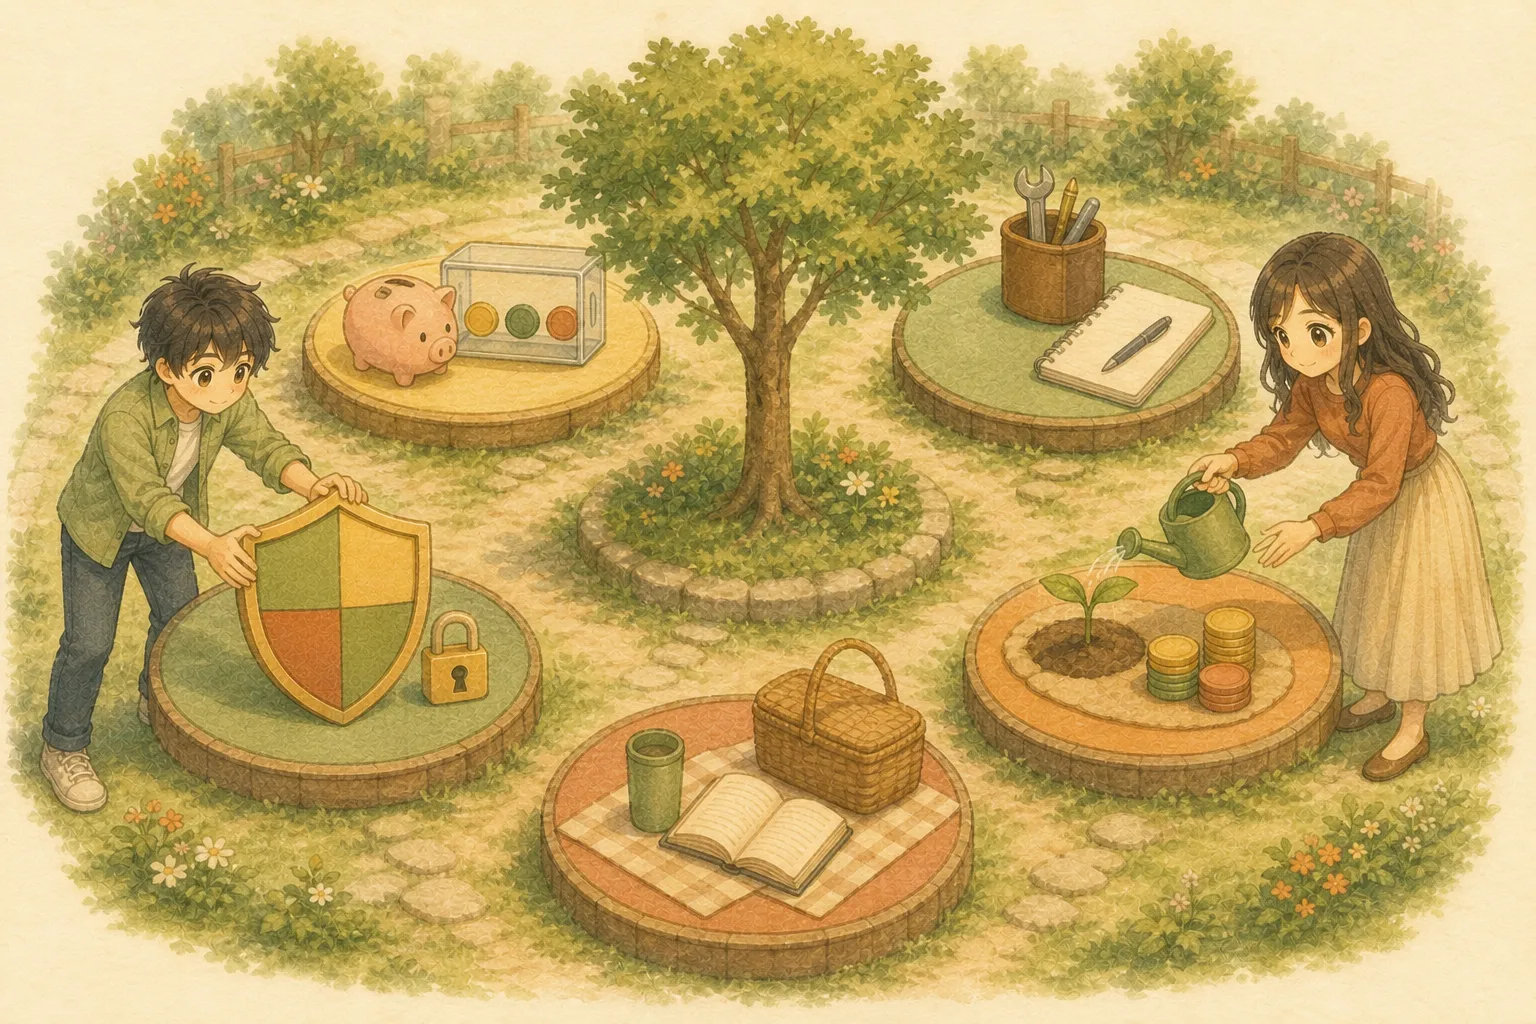
お金の5つの力は、五教科のテストではありません。全部で100点を取る競争ではなく、弱いところを別の力で支えるチームです。
通信費、保険、住居費、サブスクなど、効果が続く固定費から整えます。
なぜ固定費から始めるのかを確認する →生活防衛資金を分け、余裕資金を長期・積立・分散で育てます。
投資より先に残す現金を決める →本業の技能、転職活動、副業や小さな事業で家計の黒字を育てます。
転職と副業の始め方を整理する →詐欺、高い費用、借入、不正アクセス、集中から資産を守ります。
資産が減る四つの入口を閉じる →健康、家族との時間、学び、経験、時間短縮へ迷わず使います。
1万円を幸福へ変える使い方を見る →U五つ全部を今月から。家計の五教科、満点を狙う!K赤点探しはやめよう。今いちばん動かしやすい一つを選べばいい。迷ったら、貯める力から始める
五つは同時に完成させるものではありません。私たちは、次の順番で考えます。
固定費を整え、生活防衛資金をつくる
余裕資金を長期・積立・分散で育てる
本業や副業で収入の入り口を増やす
避けられる大損を仕組みで防ぐ
お金を時間と幸せへ変える
貯める力は、収入や相場を待たずに動かしやすく、一度整えると効果が毎月続きます。私たちも、まず満足度を落としにくい固定費から手を付け、生活防衛資金を確保しました。
ステップ2は増やす力です。生活防衛資金と近く使うお金を除いた余裕資金を、長期・積立・分散で育てます。ステップ3の稼ぐ力で収入の入り口を増やせば、貯める・増やすへ回せる余白も広がります。
ステップ4は守る力です。詐欺や高い費用、不正アクセスなど、避けられる大損を仕組みで防ぎます。ステップ5の使う力では、お金を時間や経験へ変え、「何のためにお金を整えるのか」を暮らしへ戻します。
まとめ
経済的自由は、資産額を誰かと競うことではありません。生活費と資産からの収入を見て、働いて補う金額を少しずつ小さくする。その途中から、選べる時間は増えていきます。
 U今月の生活費を一度確認して、次に「貯める力」の記事を読む。Kその一つで十分。自由までの地図が、自分の数字に変わるよ。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
根拠資料・資産運用の注意点を確認する
参考:金融庁「資産形成の基本」、金融経済教育推進機構(J-FLEC)「金融リテラシー・マップ」。金融庁は、家計の収支を把握して黒字分を貯蓄すること、目的や時期に応じて貯蓄と投資を使い分けること、長期・積立・分散を資産形成の基本として案内しています。
この記事の式と「お金の5つの力」は、経済的自由までの行動を整理するためのよりみちFIREの見取り図です。資産からの収入、売却額、物価、税金、手数料は変わります。投資には価格変動や元本割れの可能性があるため、生活防衛資金と近く使うお金を先に分け、ご自身の目的と値下がりへの耐性に応じて判断してください。当サイトの免責事項もご確認ください。