投資
投資を始める前に生活防衛資金を|会社員6か月・自営業1年は目安
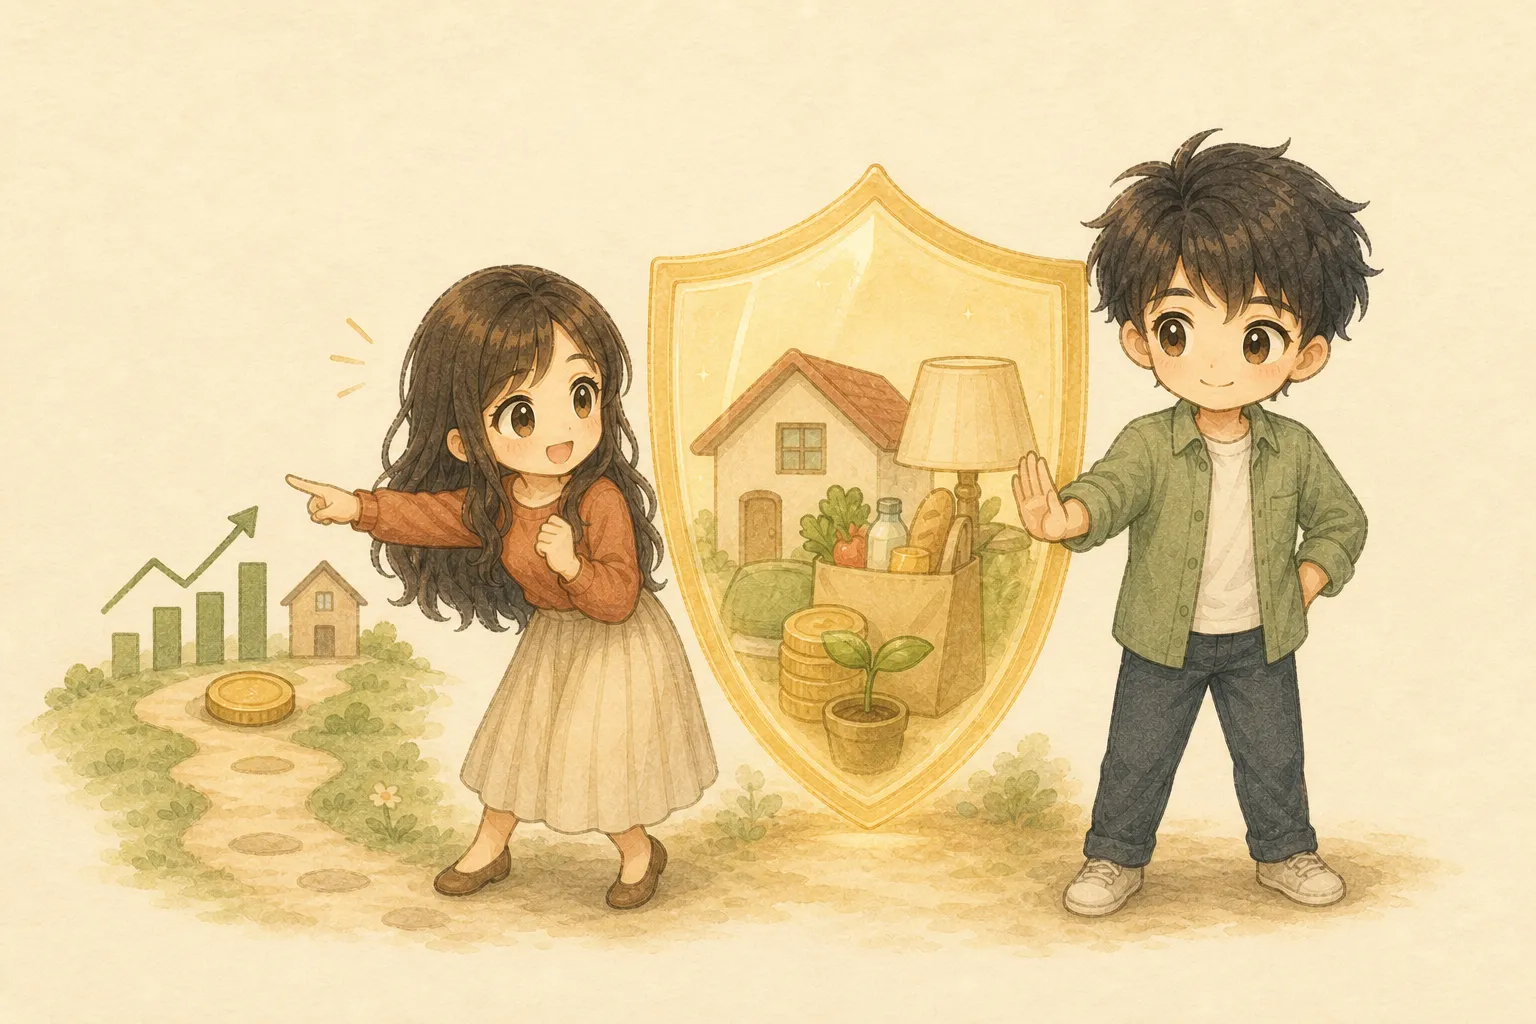
 Uやるぞ、経済的自由! 株式も不動産も、早く買いに行こう。掛け声ならもう投資家だよ。
 Kその前に確認。収入が止まっても暮らせる生活防衛資金は、投資と分けてある?
 U生活防衛資金? 名前は強そうだけど、何を守ってくれるの?
 K失業、病気、急な支出があっても、生活と投資を同時に守る現金だよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
お金の5つの力・増やす力編 ①
増やす力の最初に、生活を守るお金と、資産として育てるお金を分けます。今回は、その「生活を守るお金」を深掘りします。
私たちの方針は、生活防衛資金を値動きのある商品へ回さず、投資には当面使わない余裕資金だけを使うことです。生活防衛資金づくりを本線にして、条件が整った人だけ生活に響かない少額を練習として並行します。
生活防衛資金は、生活と投資を守る命綱
生活防衛資金は、収入が途絶えたり、大きな出費が突然発生したりしたとき、暮らしを維持するための現金です。
失業、病気やけが、家族の事情、家電や車の故障。予定していなかった出来事は、こちらの貯金予定を待ってくれません。
株式や投資信託は、必要になった日に値下がりしていることがあります。売却注文を出してから現金を引き出せるまでにも時間がかかります。不動産は買い手探しや契約が必要で、さらに時間がかかることがあります。
明日までに20万円が必要なのに、手元の預金がほとんどない。そんな状態では、希望する価格で売れるのを待てません。
生活防衛資金は、収入が止まっても暮らしを続け、値下がりした資産を慌てて売らないための現金です。 U生活のお金のボディーガードか。現金なのに、警備員も兼務してる。
 Kそう。急な支払いを引き受けて、投資資産を安値で売る事態も防いでくれる。
必要な理由は三つある
生活防衛資金が必要な理由は、単に「心配だから貯金する」だけではありません。
収入減や急な支払いに、すぐ使える現金で対応します。
公的保障と貯金で埋まる範囲が分かり、民間保険で備える穴を絞れます。
相場が下がっても、生活費のための売却を避けやすくなります。
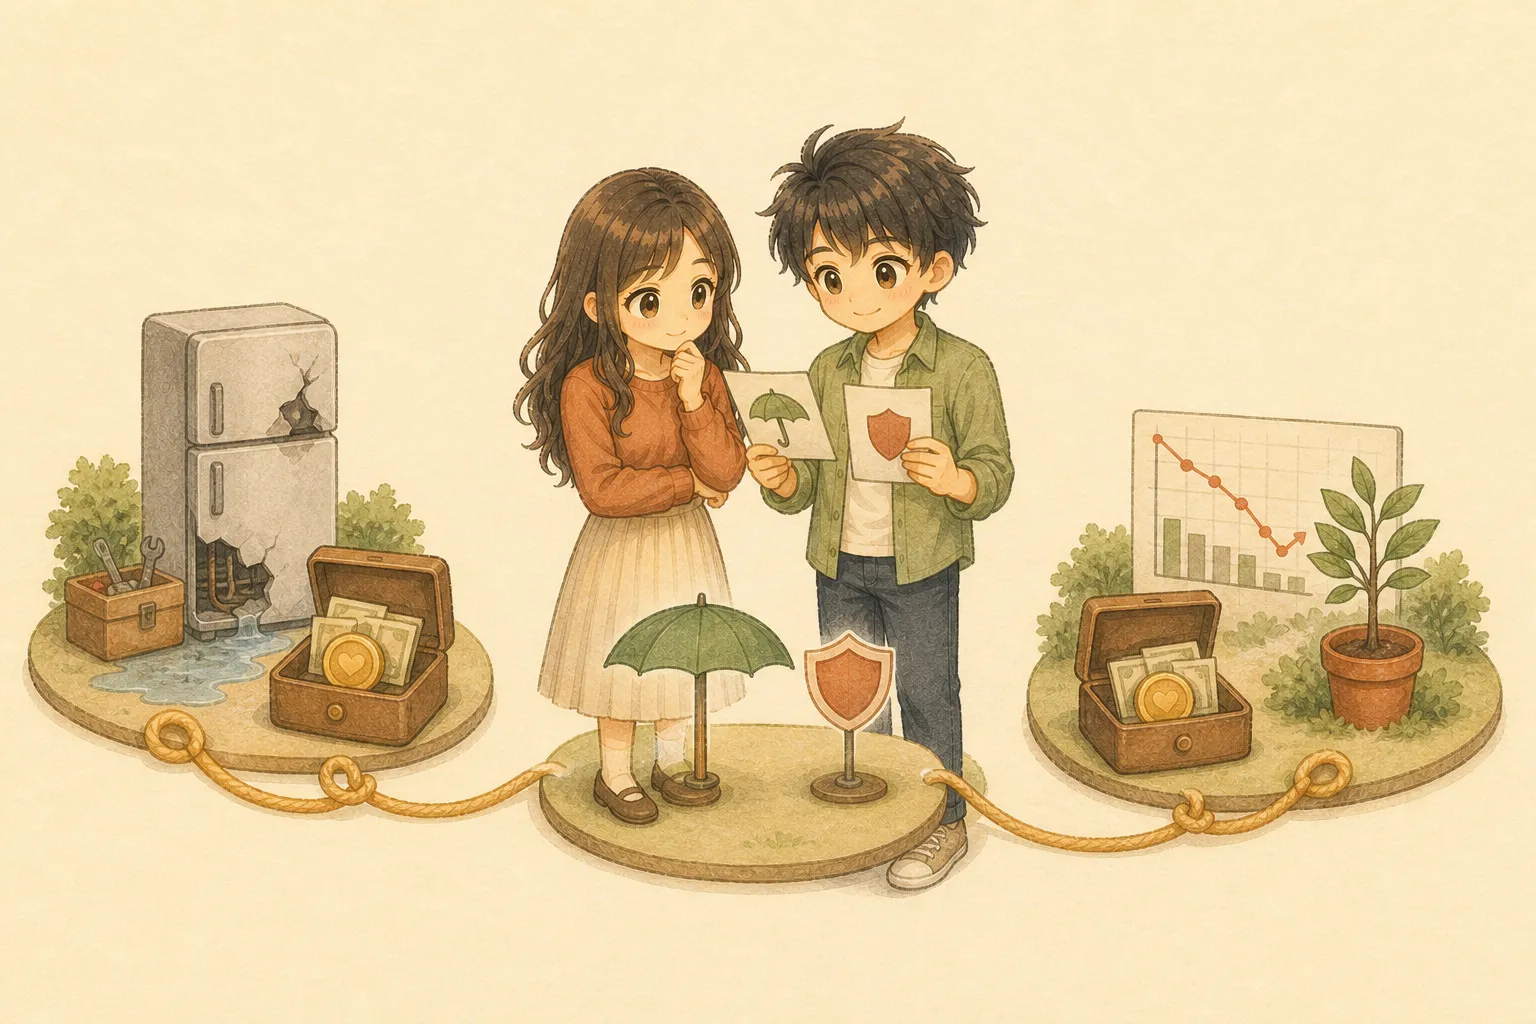
生活防衛資金があれば、民間保険がすべて不要になるわけではありません。ただ、公的保障と手元資金で対応できる範囲を先に知れば、必要以上に大きな保障へ入り続けるのを避けやすくなります。固定費が軽くなれば、生活防衛資金や将来の資産形成へ回せるお金も増えます。
投資では、価格変動、発行体の信用、為替、金利、希望価格ですぐ売れない流動性など、さまざまなリスクがあります。生活費まで市場へ出すと、値下がりと急な支払いが重なったとき、判断を急がされます。
何が起きても当面の生活は守られる。その感覚があれば、暴落時にも「今売らないと暮らせない」というパニックを避けやすくなります。
Uでも会社員には、失業手当や傷病手当金があるよね。現金は少なくても平気?K大きな助けになるよ。ただし対象や条件があり、支給までの空白や給与との差もある。手元の現金は別に必要だよ。傷病手当金は、対象となる会社員等が条件を満たす場合、標準報酬月額を基に計算したおおむね3分の2相当の日額を、支給開始日から通算1年6か月まで受けられる制度です。雇用保険の基本手当も、求職中で働く意思と能力があるなどの要件があり、金額や日数は離職前の賃金、年齢、加入期間、離職理由などで変わります。
制度は命綱の一部ですが、給与と同額が退職や休業の翌日に必ず入る仕組みではありません。失業時の条件は、失業手当の記事で詳しく整理しています。
会社員6か月、自営業1年は「出発目安」
生活防衛資金の金額は、国が全員へ一律に決めたものではありません。
そこで、よりみちFIREでは次を安全寄りの出発目安にします。
安定した給与があり、雇用保険や傷病手当金の対象になり得る家計。
売上の変動が大きく、会社員と同じ全国一律の保障がない家計。
会社員でも、収入源が一つ、扶養家族が多い、再就職に時間がかかりそう、住宅や車の固定費が重いなら、多めに考えます。反対に、共働きで収入源が分かれ、固定費が軽く、公的保障を確認できているなら、必要額を調整できます。
自営業者の国民健康保険には、会社員の健康保険と同じ傷病手当金が全国一律にあるとは限りません。事業主であることだけでは、会社員と同じ雇用保険の基本手当も原則ありません。加入先の制度、事業の固定費、売上が戻るまでの期間も含めて考えます。
 U6か月と1年は、国が決めた正解じゃなくて、家計を考え始める目盛りなんだね。
 Kその通り。保障、家族、固定費、収入の安定性を見て、自分の目盛りへ調整しよう。
目標額は、最低生活費から計算する
目標額の土台は、普段の支出総額ではなく、緊急時にも暮らしを止めないための最低生活費です。
最低生活費には、住居費、食費、水道光熱費、通信費、保険料、税・社会保険料、教育費、最低限必要な返済などを入れます。旅行、大きな買い物、投資積立、減らせる娯楽費は分けて考えます。
ただし、税・社会保険料や事業費は状況によって続く金額が変わります。一般的な平均ではなく、自分の明細から確認する方が役に立ちます。
U6か月分って、旅行も外食も投資積立も全部入り? それだと貯金箱が定年まで働きそう。Kまずは暮らしを止めない費用だけ。普段の楽しみを含む総支出とは分けて計算しよう。目安が大きく見えても、いきなり完成させる必要はありません。まず1か月分、次に3か月分、その先に6か月・1年分と段階を置けば、途中の安心も増やせます。
全部貯めてから投資? 少額なら並行していい?
原則は、生活防衛資金づくりを優先します。次の給料日までの生活費が不安、カードや借入れで生活費を補っている、高金利の借入れがある、数年以内に使うお金しかない。この状態なら、投資より家計の立て直しが先です。
一方で、次の条件をすべて満たすなら、生活へ影響しない少額を学習目的で並行できます。
ここでいう少額は、値下がりしても夜眠れなくならず、ゼロになっても生活を変えなくてよい金額です。生活防衛資金300万円と余剰資金200万円があっても、200万円を一度に投資する必要はありません。知識、経験、値動きへの慣れに合わせて、無理のない金額から始めます。
U全部貯めるまで投資禁止? それとも少額なら始めていい? どっち?K生活防衛資金が本線。条件を満たした人だけ、生活に響かない少額を練習として並行できるよ。置き場所は、すぐ使える預貯金
生活防衛資金の目的は、増やすことより、必要なときに使えることです。値動きのある株式、投資信託、債券、不動産、外貨などへ置かず、普通預金などすぐ引き出せる場所に分けます。
普段の生活口座と完全に同じにすると使い込んでしまうなら、生活防衛資金専用の預金口座を一つ用意します。口座を増やしすぎる必要はありません。残高を見れば「ここまでは暮らしを守るお金」と分かることが大切です。
インフレで現金の実質的な価値が下がる可能性はあります。それでも、生活防衛資金の担当は高い収益ではなく、すぐ使えることと値下がりを避けることです。育てる役割は、生活防衛資金とは別の余裕資金へ任せます。
U生活防衛資金も投資口座に置けば、一緒に増えて効率がよさそうだけど。K役割が違うよ。守るお金は、増える期待より、必要な日に値下がりせず使えることを優先しよう。まとめ
よりみちFIREでは、会社員は最低生活費の6か月分、自営業者・フリーランスは1年分を出発目安にします。公的保障、家族構成、固定費、収入の安定性を確認し、自分の家計に合わせて増減させます。
投資との順番は、生活防衛資金が本線です。条件が整った人だけ、生活に響かない少額を練習線として並行します。どちらの場合も、生活防衛資金そのものは投資へ回しません。
U今夜、先月の明細から最低生活費を1か月分だけメモする。Kそれで十分。その数字が出たら、6か月か1年かを一緒に考えよう。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
参考:J-FLEC/日本証券業協会「資産運用とは?」、全国健康保険協会「傷病手当金」、厚生労働省「基本手当Q&A」、JPX「ライフプランとお金」。この記事は2026年8月時点の一般的な金融教育情報です。6か月・1年は公的な一律基準ではなく、当サイトの出発目安です。公的給付の対象・金額・時期は個別に異なります。投資には価格変動や元本割れがあり、将来の収益を保証しません。最新の制度と商品情報を確認し、ご自身の家計とリスク許容度に応じて判断してください。当サイトの免責事項もご確認ください。