投資
インデックスファンドはいつ買う?|ドルコスト平均法で積立を始める
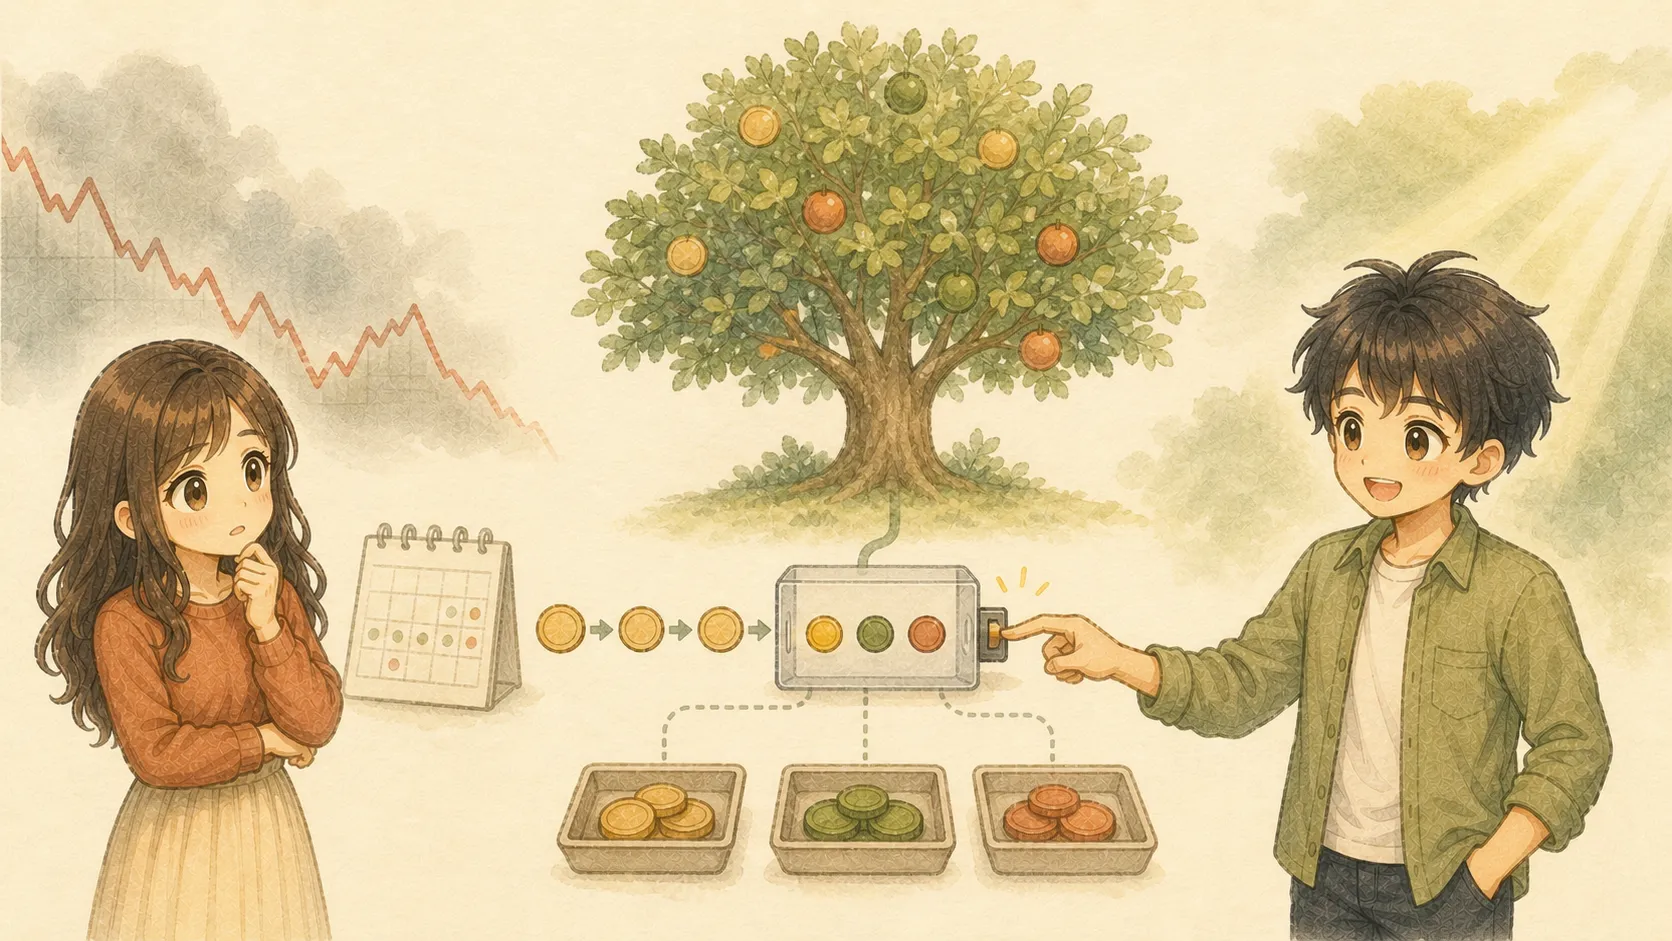
 Uファンドも決めた。NISA口座もある。あとは買うだけ……でも明日、暴落したらどうしよう。
 K未来の底値は当てなくていい。生活費を残して毎月余った分を、自動で積み立てよう。
 U私の渾身の底値予想、出番なし? まだ一度も当たってないけど。
 K無敗ではなく、未勝利だね。予想より、続けられる仕組みに働いてもらおう。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
お金の5つの力・増やす力編 ⑦|インデックス投資の実践 ③
前回は、S&P500とオルカンから長く持てる一本を選びました。 今回は、その一本を「いつ買うか」です。
「下がってから買う」は、いつまでも始めない理由になる
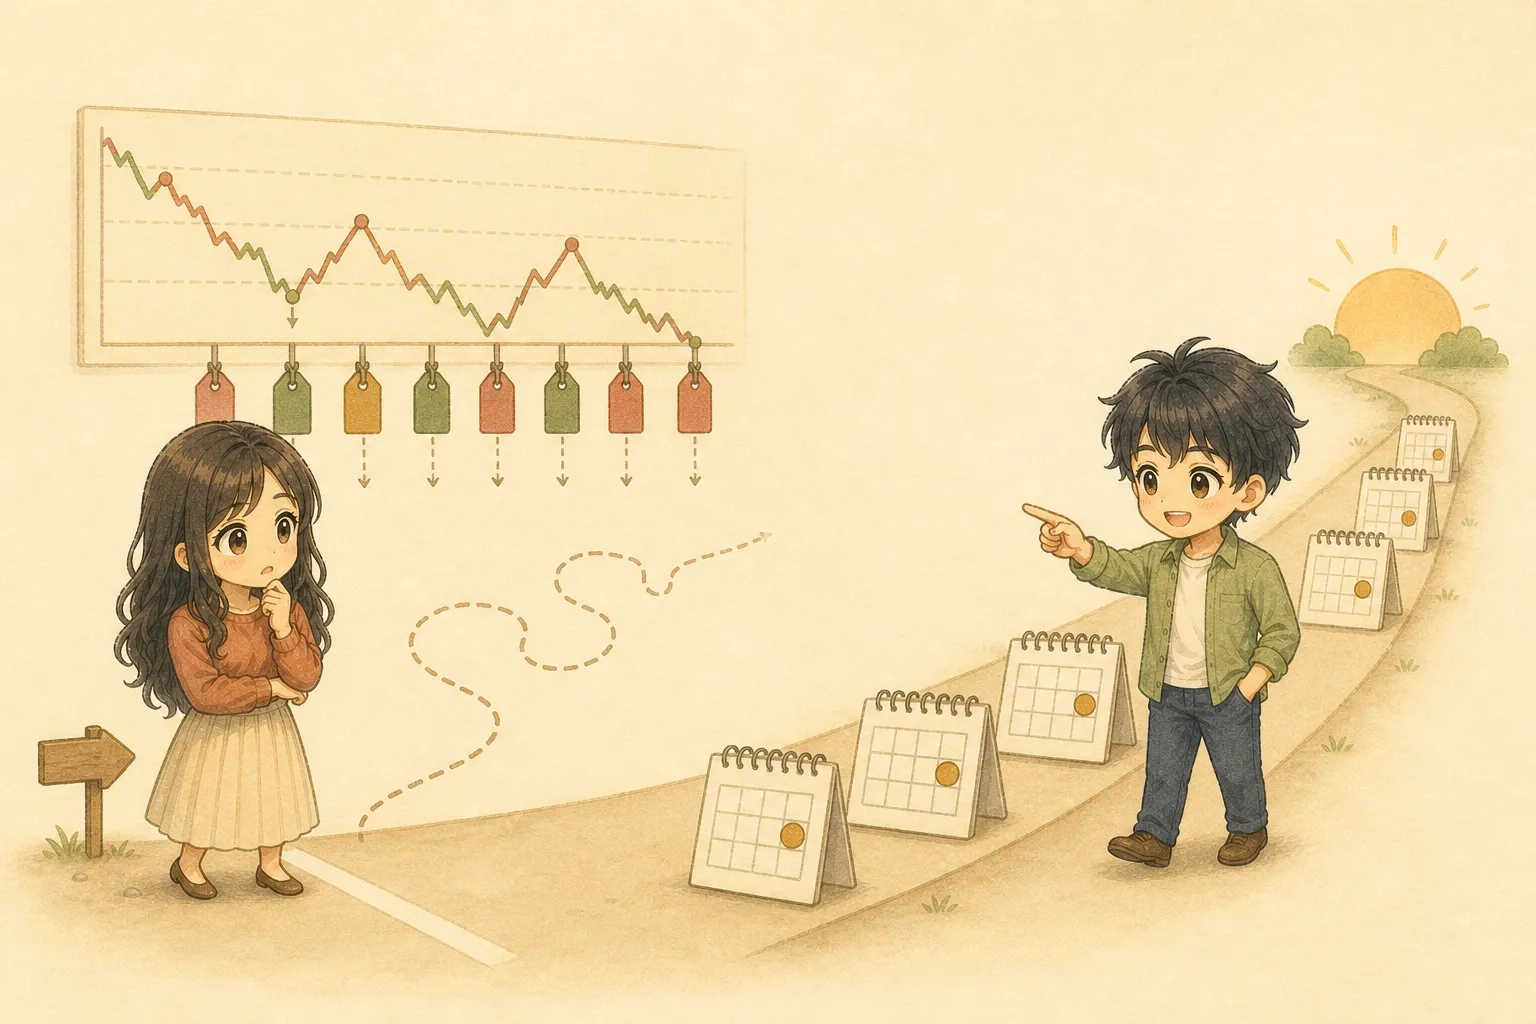
Uニュースを見るほど、「今は高い」「今が買い時」が両方出てきて分からないよ。 K待つのも相場予測だよ。買う日を当てる代わりに、買う時期を分けよう。
ニュースでは「今は高すぎる」「景気が悪くなる」「今こそ買い時」と、反対の意見が同時に並びます。これから上がるか下がるかを、毎回正しく当てることはできません。
待っている間に上がれば高値づかみが怖くなり、下がればもっと下がる気がする。底値待ちは、開始を先送りしやすい考え方です。
ドルコスト平均法は「毎回同じ金額」で買う
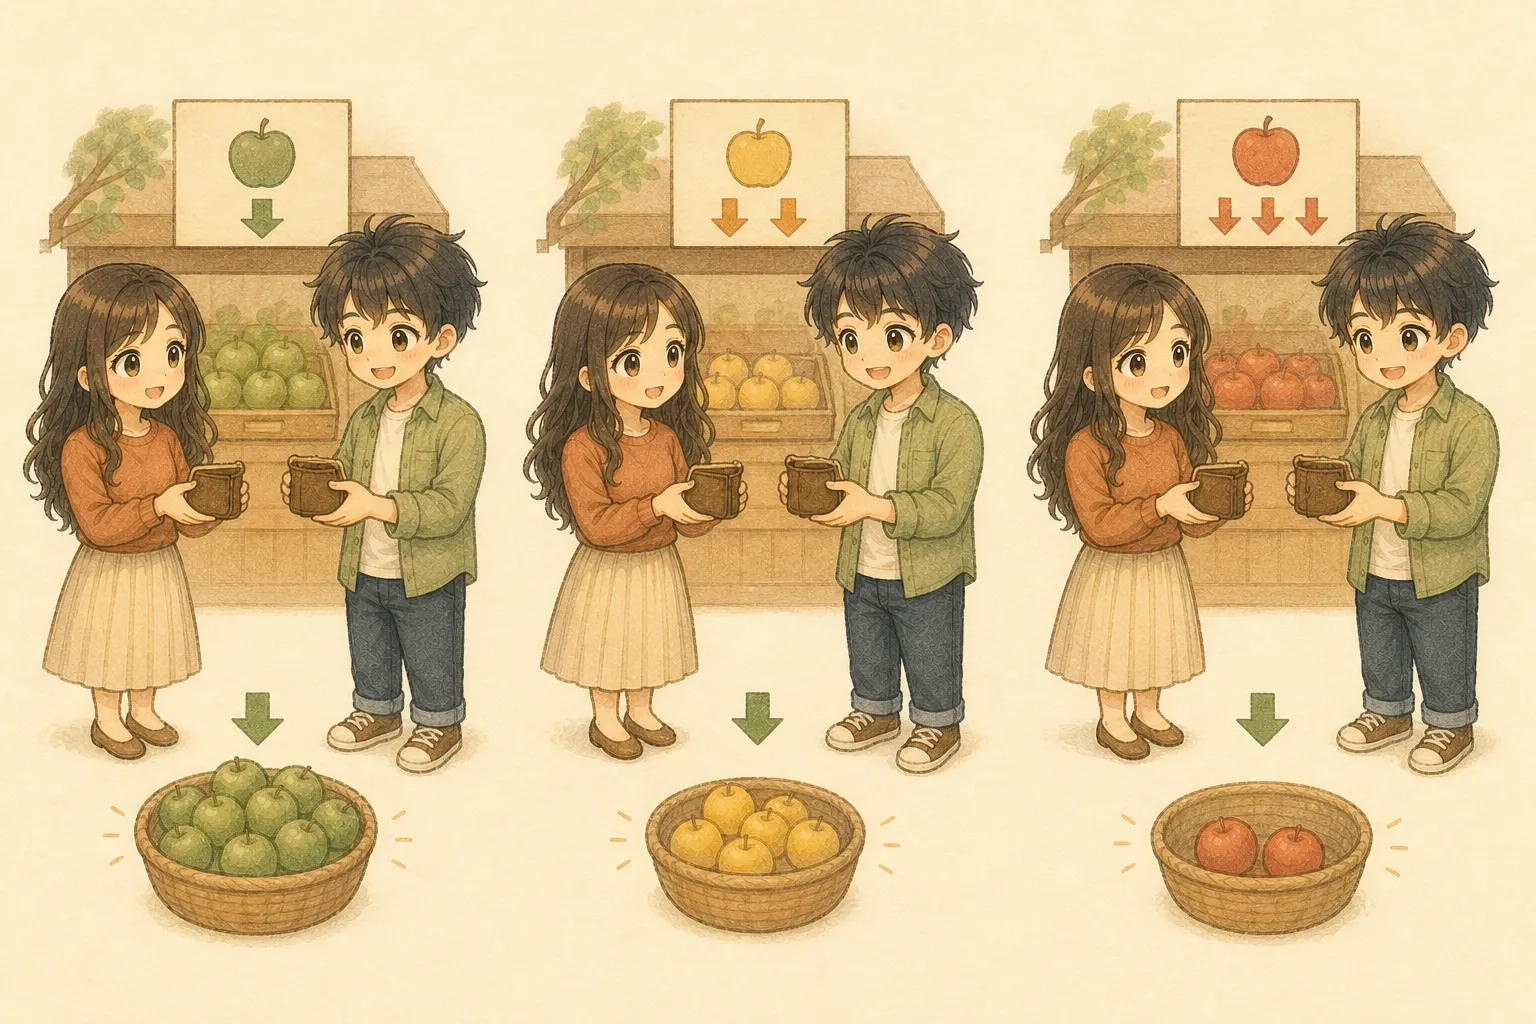
Uドルコスト平均法って、名前だけで少し難しそう。K名前は難しそうだけど、やることは「毎月、同じ金額を買う」だけだよ。ドルコスト平均法は、値段が上がっても下がっても、同じ金額を定期的に投資する方法です。安い月は多く、高い月は少なく買います。
たとえば毎月1万円なら、値段が1万円の月は1口、5,000円の月は2口、2万円の月は0.5口買えます。必ず安く買える方法ではありません。全部のお金を同じ日に買うことを避ける方法です。
すでにある100万円は、一括か分割か
 Uすでに手元にある100万円も、毎月1万円ずつに分けた方がいいの?
 K分けて買うのは、利益を増やす裏技ではないよ。買った直後の値下がりが心配な人が、落ち着いて始めるための方法なんだ。
ここは「毎月の給料から積み立てる話」と分けます。Vanguardが過去の相場を調べたところ、すでに使えるまとまったお金は、分けて買うより一度に買った方が、約3分の2の期間で成績が上でした。株価は、長い目では上がっていた期間の方が多かったためです。
ただし、これは将来の保証ではありません。投資直後の下落で怖くなって売るくらいなら、3~12か月ほどに分ける方が計画を守れる人もいます。
その月に余った分を、長く使わないお金として投資する。
値下がりしても途中で売らずに済む買い方を選ぶ。
毎日・毎週・毎月、どれが一番いい?
 U月1回なら、毎朝チャートに「今日もよろしく」って挨拶しなくていい?K大丈夫。同じ金額を同じ商品へ長く積み立てるなら、毎日でも毎月でも差は小さい。月1回で十分だよ。
同じ月額を同じ商品へ長く積み立てるなら、毎日積立と毎月積立で、お金を入れる日は平均して半月ほどしか違いません。何十年も続ける投資では短い差なので、最後の金額はほとんど変わらないことが多いです。楽天証券の比較資料でも、毎日積立にしても分ける効果は小さいと整理されています。
短い期間だけ比べれば、毎日が上になることも、毎月が上になることもあります。どちらが上になるかは先に分かりません。だから私たちは、給料日後の月1回にします。簡単で、設定を忘れにくいからです。
頻度を細かくしても、暴落を避けられるわけではありません。毎日と毎月のわずかな差を追うより、手数料、最低買付額、カード積立日など証券会社の条件に合わせ、一番止まりにくい頻度を選びます。
積立設定の前に、三つだけ確認する
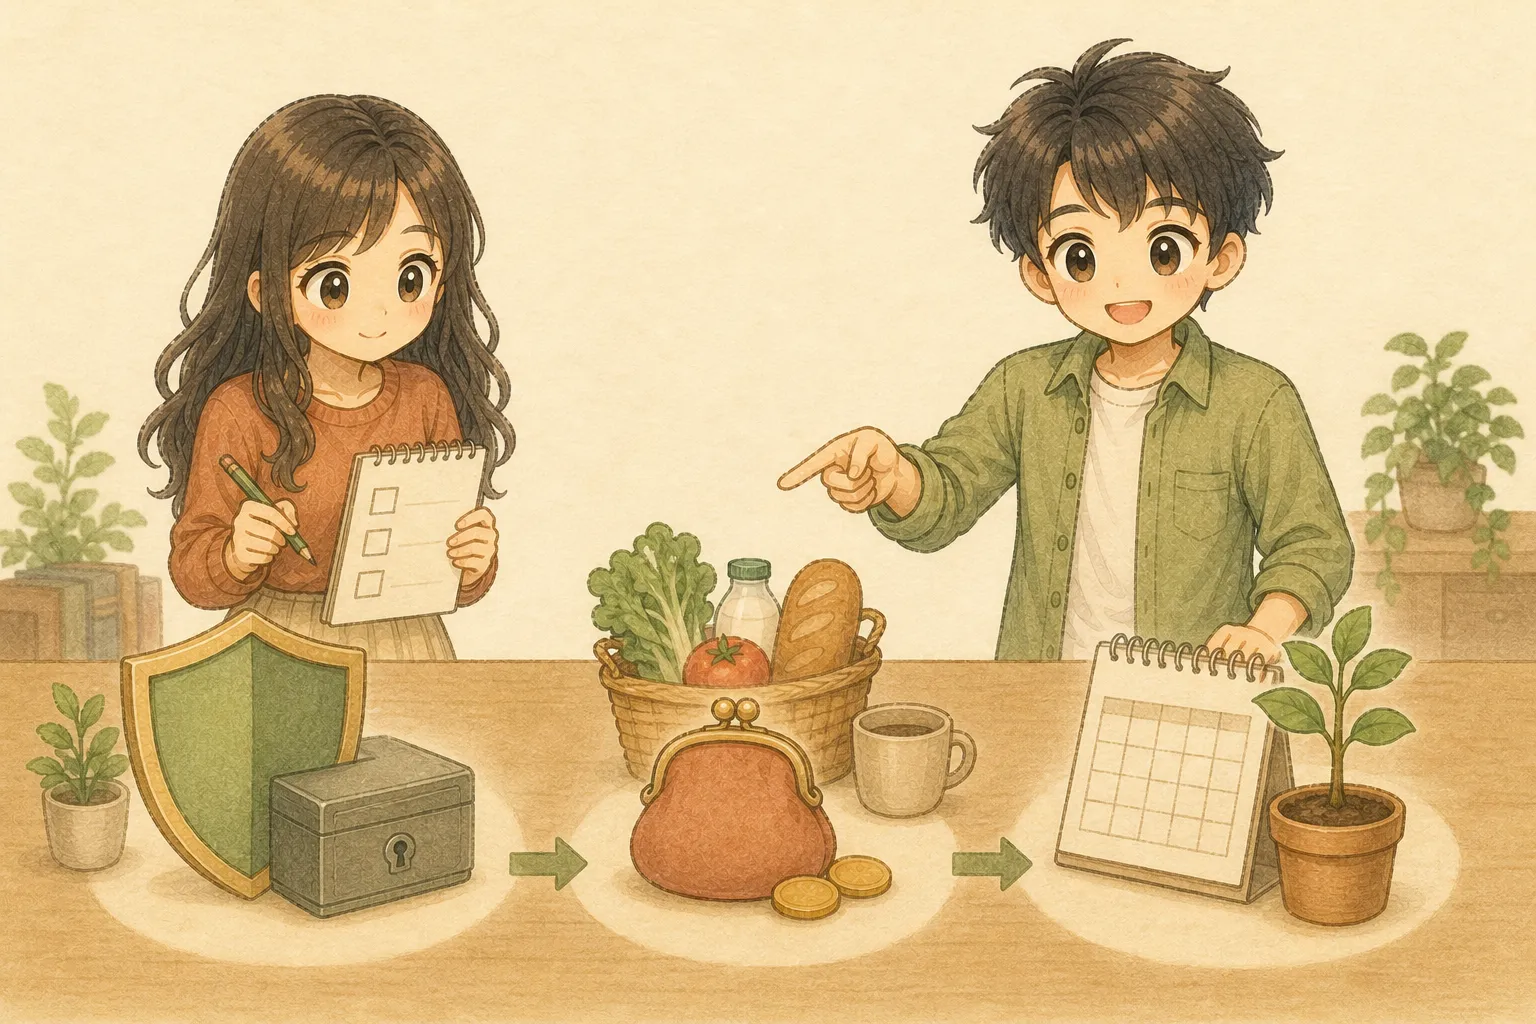
U確認することが三つならできそう。三十個だったら、積立前に老後を迎えるところだった。K生活防衛資金、無理のない金額、年1回の見直し。この三つで始められるよ。生活防衛資金と5年以内に使うお金は現金。
相場下落中も止めなくてよい額から始める。
収入や目的が変わったときに金額を調整する。
相場が上がった、下がったという理由では設定を変えません。家計と目的が変わったときだけ見直します。
まとめ
U今日、生活防衛資金を除いた金額で、給料日後の月1回積立を設定する。Kまずは止めずに続けられる額で十分。次は、下がった日にもその設定を守る方法だ。今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典・投資リスク・免責を確認する
参考:Investor.gov「Dollar Cost Averaging」、J-FLEC「ドル・コスト平均法」、金融庁「投資の基本」、Vanguard Research「Cost averaging: Invest now or temporarily hold your cash?」、楽天証券「『毎日積立』の分散効果は限定的」。毎日・毎月の比較結果は対象商品、期間、約定日、費用で変わります。この記事は2026年8月27日時点の一般的な金融教育情報です。ドルコスト平均法でも損失は生じ、元本や将来の収益を保証しません。投資判断は家計、使用時期、リスク許容度に応じて行い、当サイトの免責事項もご確認ください。