固定費・節約
無事故なのに自動車保険料が上がったのはなぜ?更新案内で確認する7項目
 U無事故なのに、自動車保険の更新保険料が去年より高い。事故ゼロの成績表が、なぜ値上げ通知になるの?
 K保険料は等級だけで決まらないよ。料率改定、車の料率クラス、割引、契約条件のどこが変わったかを順番に確認しよう。
固定費見直し|車
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
商品・保険料率の改定、型式別料率クラスの年次見直し、割引の終了、年齢・免許証・使用条件・補償内容などが影響します。前年契約と更新案内を同じ欄で照合し、必要補償を固定してから同条件で見積もります。
無事故でも自動車保険の更新保険料が高くなる理由
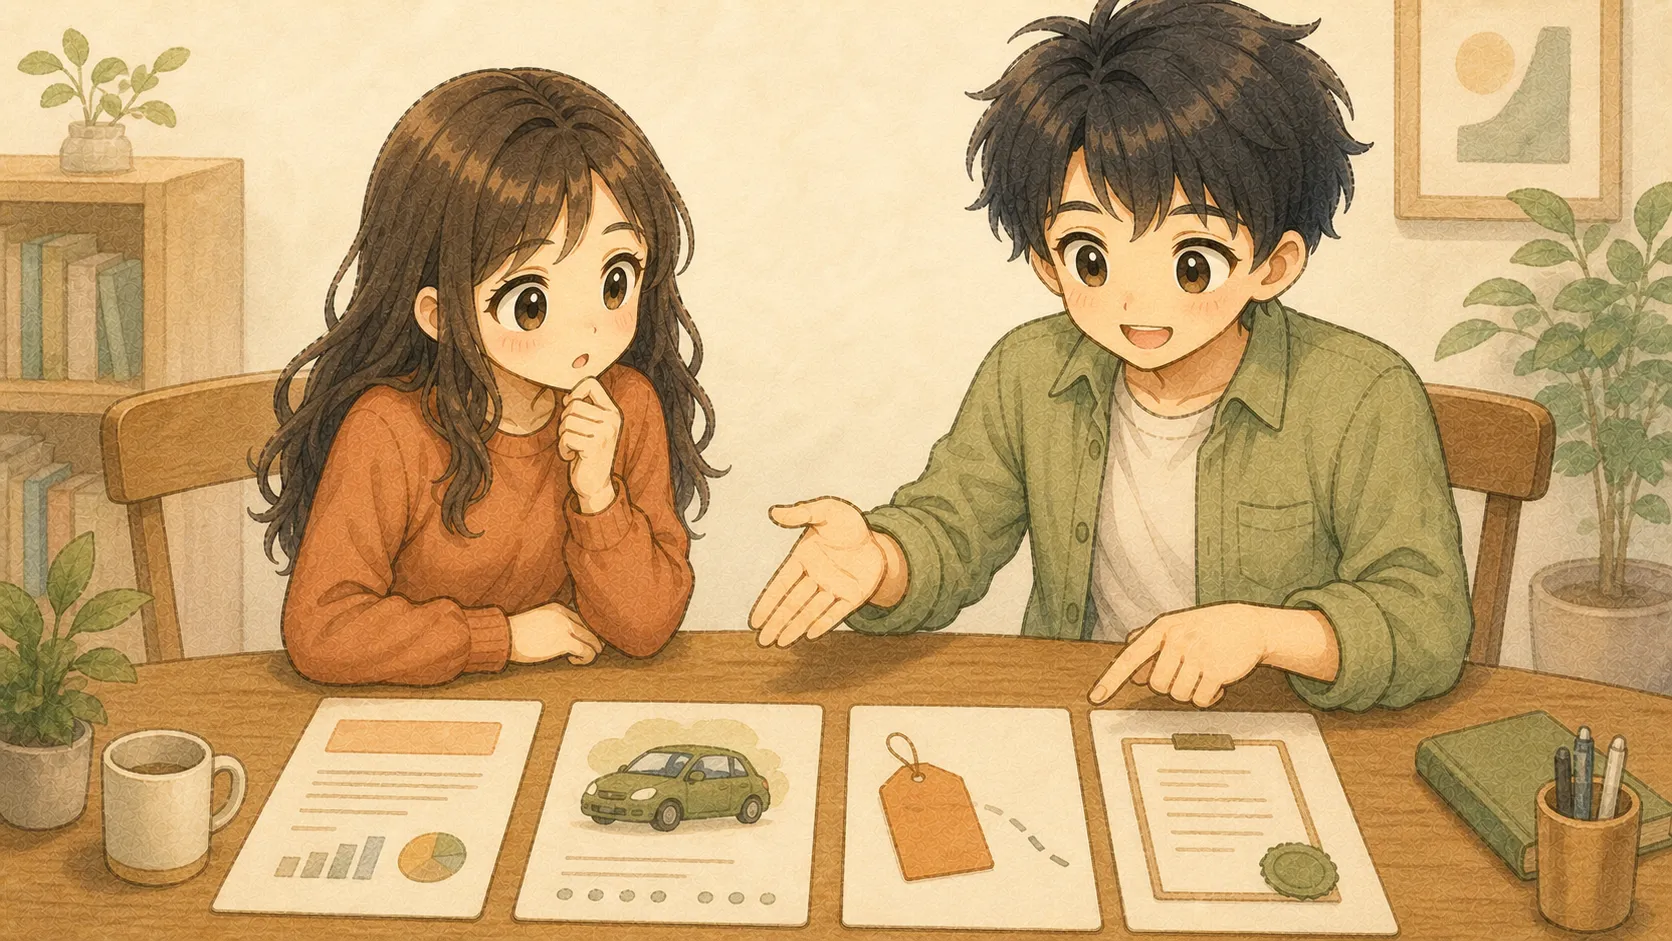
無事故でも、保険料を動かす経路は等級のほかにあります。
更新保険料が高くなる主な経路は、次の四つです。一つだけが原因とは限らず、複数が重なる場合があります。
同じ補償や条件でも、商品内容や保険料率の改定で保険料が変わる場合があります。
車の型式ごとの保険実績をもとに補償項目別のクラスが設定され、毎年見直されます。
新車、ASV、免許証、ネット、継続などの割引は、会社・商品・始期日・適用条件で変わります。
年齢、免許証、運転者範囲、使用目的、走行距離、補償、免責、特約、払込方法などが影響します。
参考純率は、保険会社が保険料を決めるときに参考にできる料率です。使用は義務ではなく、事業運営に必要な付加保険料率は各社が独自に算出します。ニュースで見た平均の改定率を、自分の更新保険料へそのまま掛けることはできません。
型式別料率クラスが上がっても、その車が危険、安全性能が低いという意味ではありません。同じ型式全体の保険データに基づく評価で、本人が無事故でも見直されることがあります。
 U無事故なら等級が上がる分、毎年少しずつ安くなると思ってた。ずっと右肩下がりじゃないの?
 Kすでに20等級なら、それ以上は上がらない。20等級自体が値上げの原因ではないけれど、ほかの上昇要因を翌年の等級アップで相殺できないことはあるよ。
前年契約と更新案内は7項目を順番に確認する
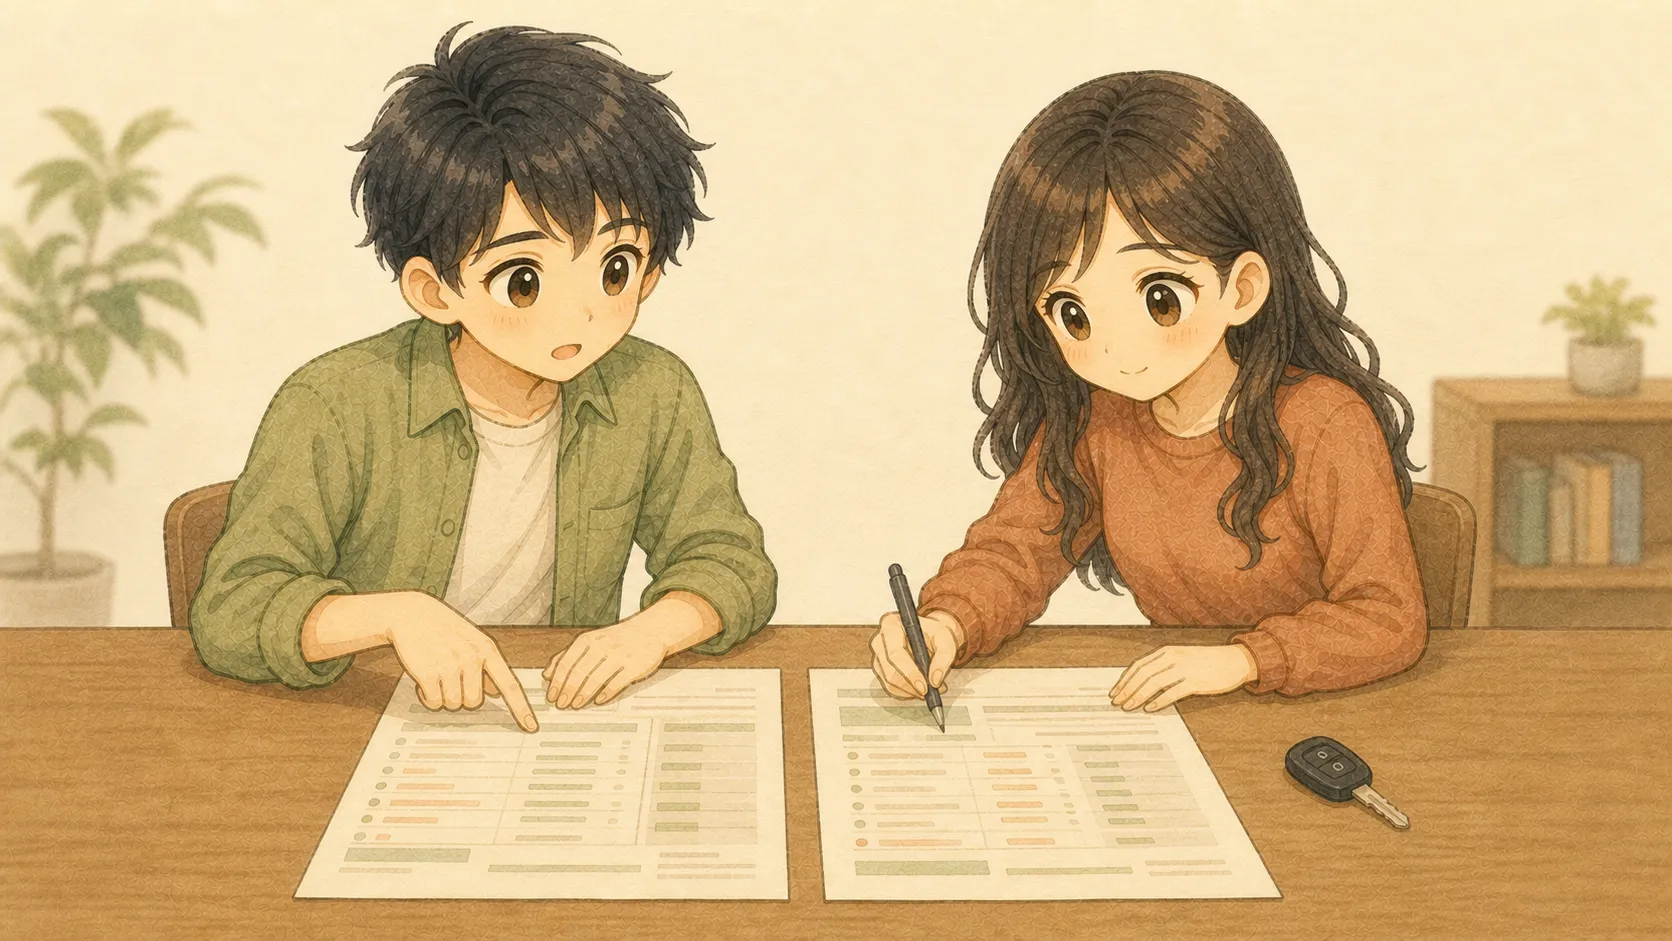
二つの書類を横に並べ、同じ欄を上から照合すると変更点を見つけやすくなります。
自動車保険が去年より高いときは、月額だけを見ず、前年の保険証券と今回の更新案内を用意します。一括払いと分割払いが混ざると見かけの金額が変わるため、最初に年間総額をそろえます。
書類の名称や表示位置は会社によって違います。見つからない欄を「変化なし」と決めつけず、契約先へ確認する項目として印を付けます。
U更新案内の細かい欄、保険の比較というより間違い探しだね。しかも答え合わせのページがない。 K全部の文章を一度に読まなくていい。年間総額から改定通知まで、七つの同じ欄を上から比べよう。
変えた覚えがないときは料率改定・料率クラス・割引を見る
車も運転者も補償も変えていないのに高くなった場合は、自分で変更していなくても動く項目を確認します。
更新案内の改定通知と、今回の始期日が対象かを確認します。
契約書類の表示を見ます。算出機構の検索結果と、保険会社が実際に使うクラスは異なる場合があります。
新車割引やASV割引などが、年数や型式条件を外れていないかを確認します。
型式別料率クラスの調べ方は、まず前年契約と更新案内の車両欄を確認し、次に損害保険料率算出機構の検索ページでメーカー・車名・型式などから参考純率上のクラスを見ます。最後に、契約先へ実際に適用したクラスと前年との差を聞きます。
新車割引が終了したかは、割引欄だけでなく、初度登録年月、保険始期日、商品ごとの対象期間も確認します。割引の名称や率、対象期間は全社共通ではありません。
差が見つからないときは、次の一文を契約先または代理店へ伝えます。
 U車も使い方も去年と同じ。私が何も変えていなくても、料率クラスや割引は変わるの?K動くことがあるよ。商品改定、料率クラスの年次見直し、割引の適用期間は、本人の変更とは別に確認が必要だ。
保険料を下げる前に、残す補償を固定する
必要補償を先に固定すると、補償を削った安さと会社ごとの価格差を分けられます。
更新保険料が高いと、車両保険や特約を外して金額を戻したくなります。しかし、前年より安くなっても補償が減っていれば、値上がり理由を解決した比較にはなりません。
まず、対人・対物、人身傷害、車両保険、免責、運転者範囲など、残す条件を決めます。対人・対物や車両保険をどう考えるかは、自動車保険で残す補償を整理した記事へ分けています。
自分と相手の大きな損失を守る条件を決めます。
同じ補償を入れた結果で会社ごとの差を見ます。
補償を減らした差額と、同条件で残る保険料差は別物です。比較表にも、保険料だけでなく補償、免責、特約を一緒に記録します。
U高くなった分だけ車両保険を外せば、去年の金額に戻せそう。数字はきれいに着地するよ。K金額だけ着地しても、補償が落ちたら別の契約だよ。残す補償を決めてから、同じ条件の保険料を比べよう。同じ条件で見積もり、今の契約だけ高いのか切り分ける
前年との差を確認し、必要補償を固定したら、同じ始期日・等級・運転条件・補償・免責・特約・支払方法で見積もります。一括見積もりでも、結果の補償が自動的に完全一致するとは限らないため、届いた見積もりをもう一度照合します。
満期まで余裕がある場合は、比較を始める実務上の目安を自動車保険の一括見積もりは何日前から使うかの記事で確認できます。満期直前なら、一括結果だけを待たず、個社と現契約先へ締切を確認します。
入力条件と見積結果を照合し、現在の契約先へ値上がり理由を聞きます。
車両、料率クラス、補償、運転条件など、各候補に共通する入力項目を見直します。
この比較は、原因を断定するものではなく、確認先を絞る手がかりです。見積もり後は、安い候補を事故対応まで確認して選ぶ記事で、事故受付・初期対応・ロードサービスを候補だけ比較します。
U同じ条件で見積もっても高かったら、比較した意味はない?K意味はあるよ。今の契約だけ差が大きいのか、複数候補も近いのかが分かれば、次に聞く項目を絞れる。まとめ
無事故なのに自動車保険の更新保険料が高くなったときは、等級だけを見ても理由は分かりません。商品・保険料率の改定、型式別料率クラス、割引、契約条件のどこが動いたかを確認します。
前年の保険証券と更新案内を横に並べ、年間総額、等級、車両、運転条件、補償、割引、改定通知の順に照合します。差が見つからなければ、契約先へ料率改定・料率クラス・割引・年齢や使用条件に分けて聞きます。
必要補償を固定し、同じ条件で比べて初めて、値上がりと補償削減を分けられます。
理由を確認してから比べれば、焦って補償を削らず選び直せます。
 U今から前年の保険証券と更新案内を並べ、年間総額、等級、車両、運転条件、補償、割引、改定案内の差をメモする。必要補償を固定したら、同じ条件で見積もる。
 Kその順番なら、値上がり理由と補償を削った安さを混ぜにくい。見積もりでも同じ条件を使おう。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
公式情報・確認日(値上がり要因、料率クラス、割引、等級の根拠)
次の公式情報を2026年9月1日に確認しました。商品、料率、割引、料率クラス、契約条件は変わるため、更新や見積もりの直前に契約先の最新情報も確認してください。
この記事は2026年9月1日時点の一般的な情報です。更新保険料、料率クラス、割引、補償、見積条件は、保険会社、商品、車両、運転者、始期日、契約内容によって異なります。特定の改定率を個別契約へ当てはめず、契約先へ今回の適用条件を確認してください。契約変更前に最新の契約概要を読み、サイトの免責事項もご覧ください。