投資
インデックスファンドはどう使う?|取り崩しと4%ルール
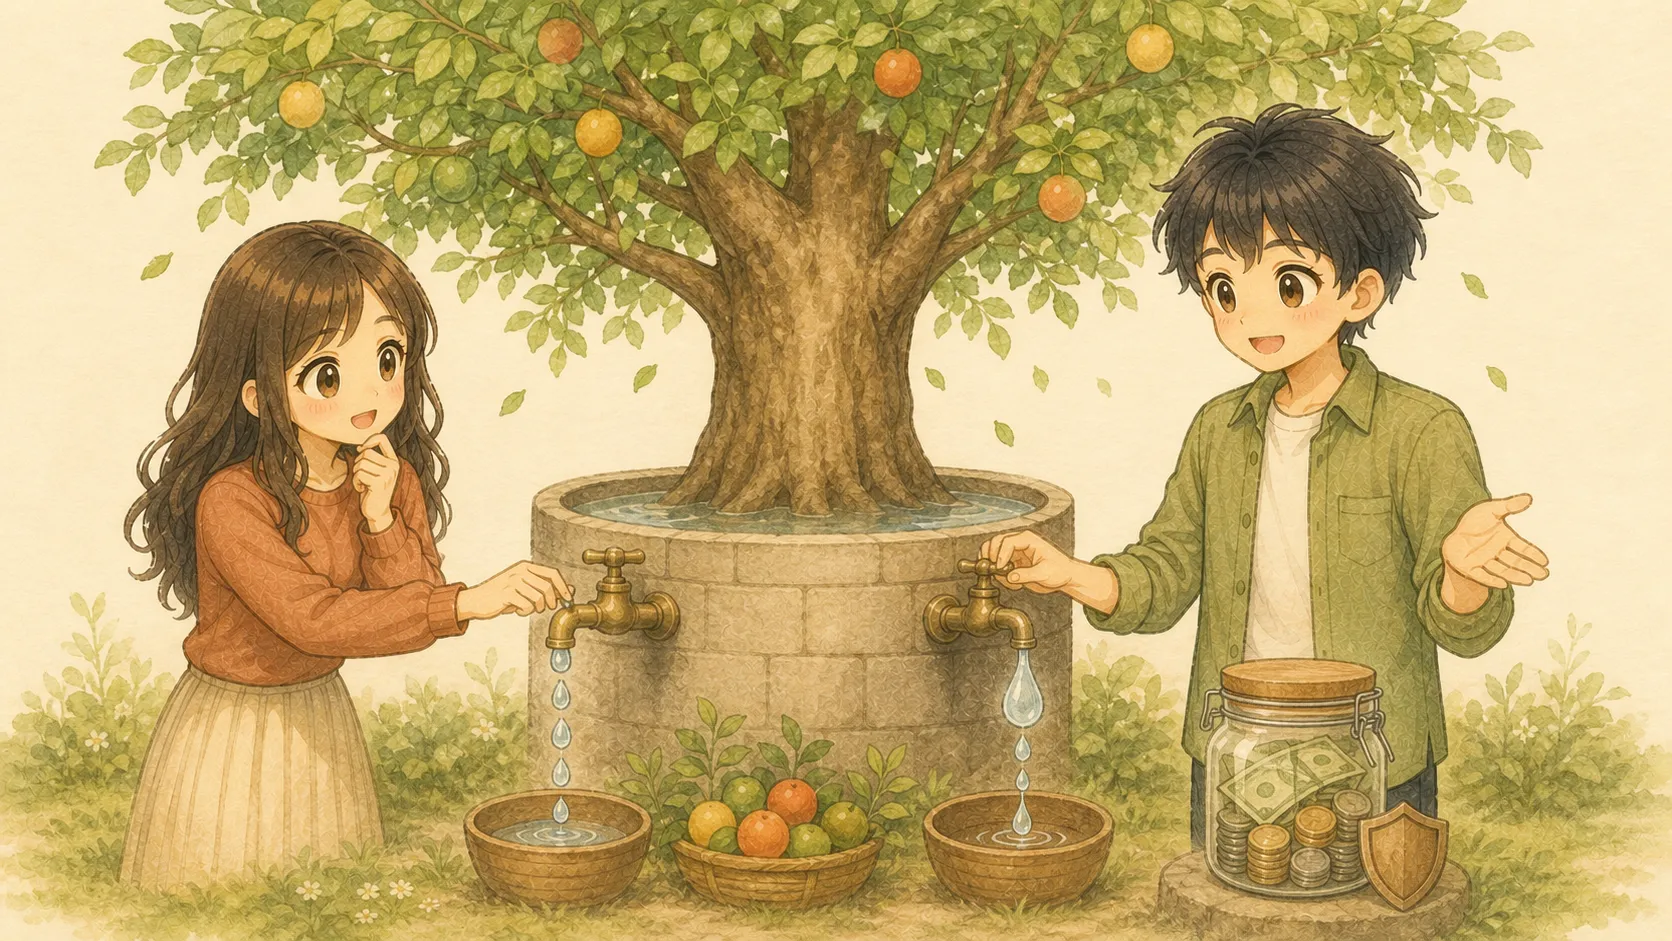
 U積み立てて、暴落でも持ち続けた。でも売ったら減ると思うと、一円も使えない。
 K資産は残高コンテストのトロフィーじゃない。暮らしを支えるため、計画的に取り崩そう。
 U危ない。老後に証券口座を額縁へ入れて眺めるところだった。
 K今日は額縁より、定額と定率の二つを持ち帰ろう。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
お金の5つの力・増やす力編 ⑨|インデックス投資の実践 ⑤
前回は、暴落中も市場に居続ける行動ルールを作りました。 今回は、育てた資産を暮らしへ移す出口です。
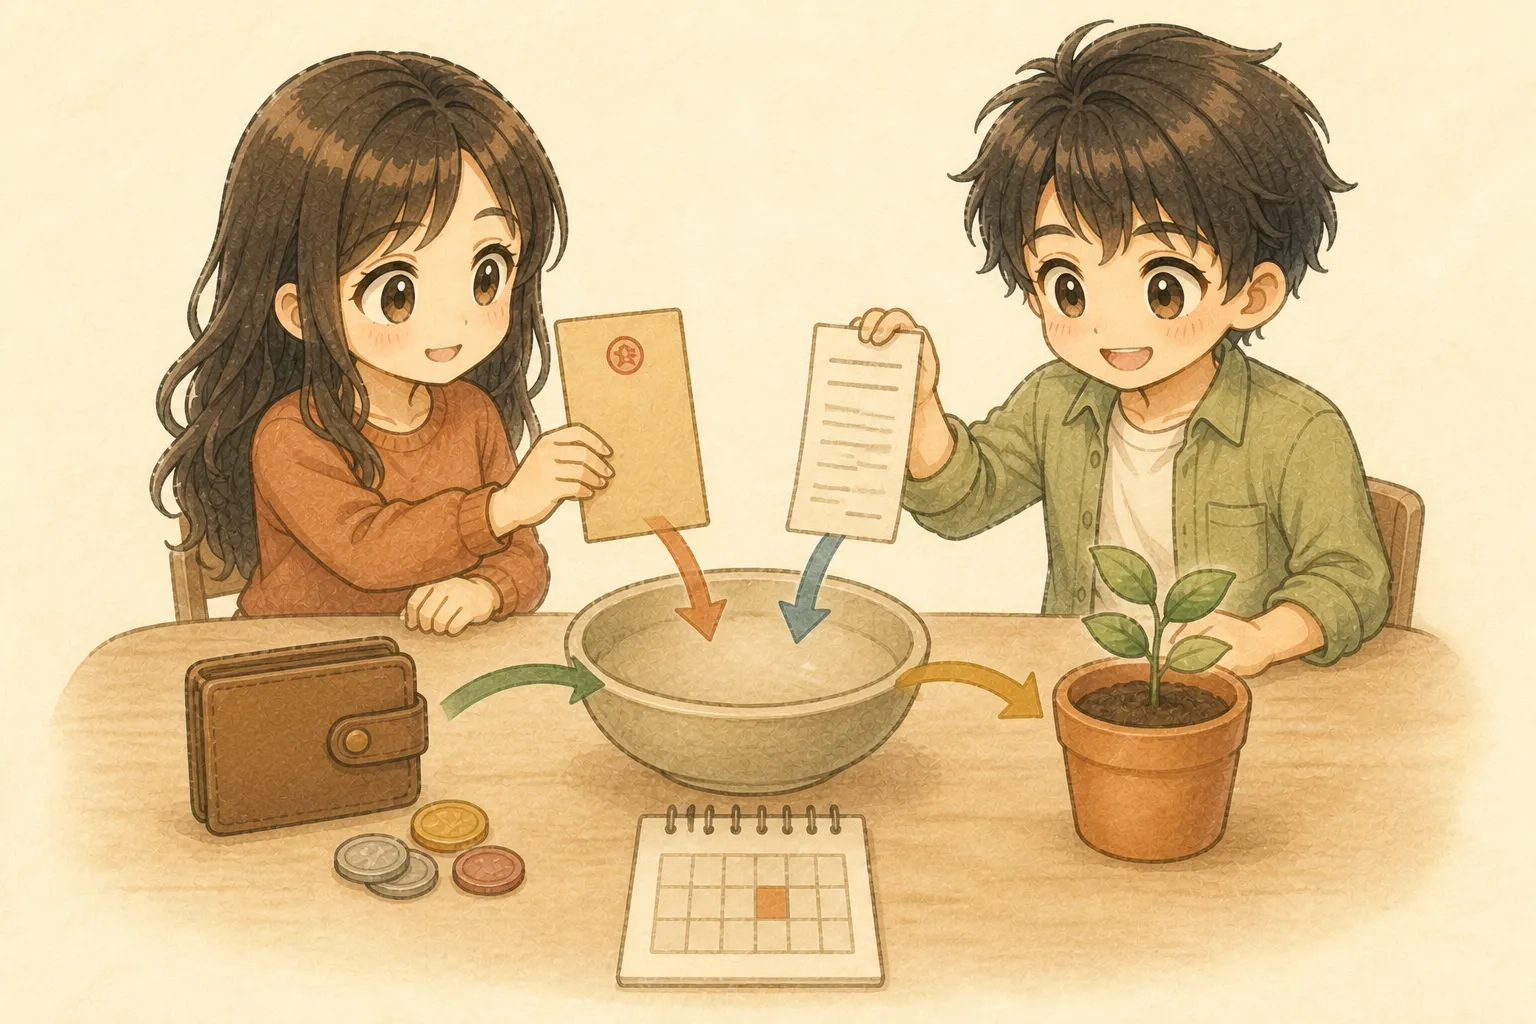
二つの取り崩し方は、守るものが違う
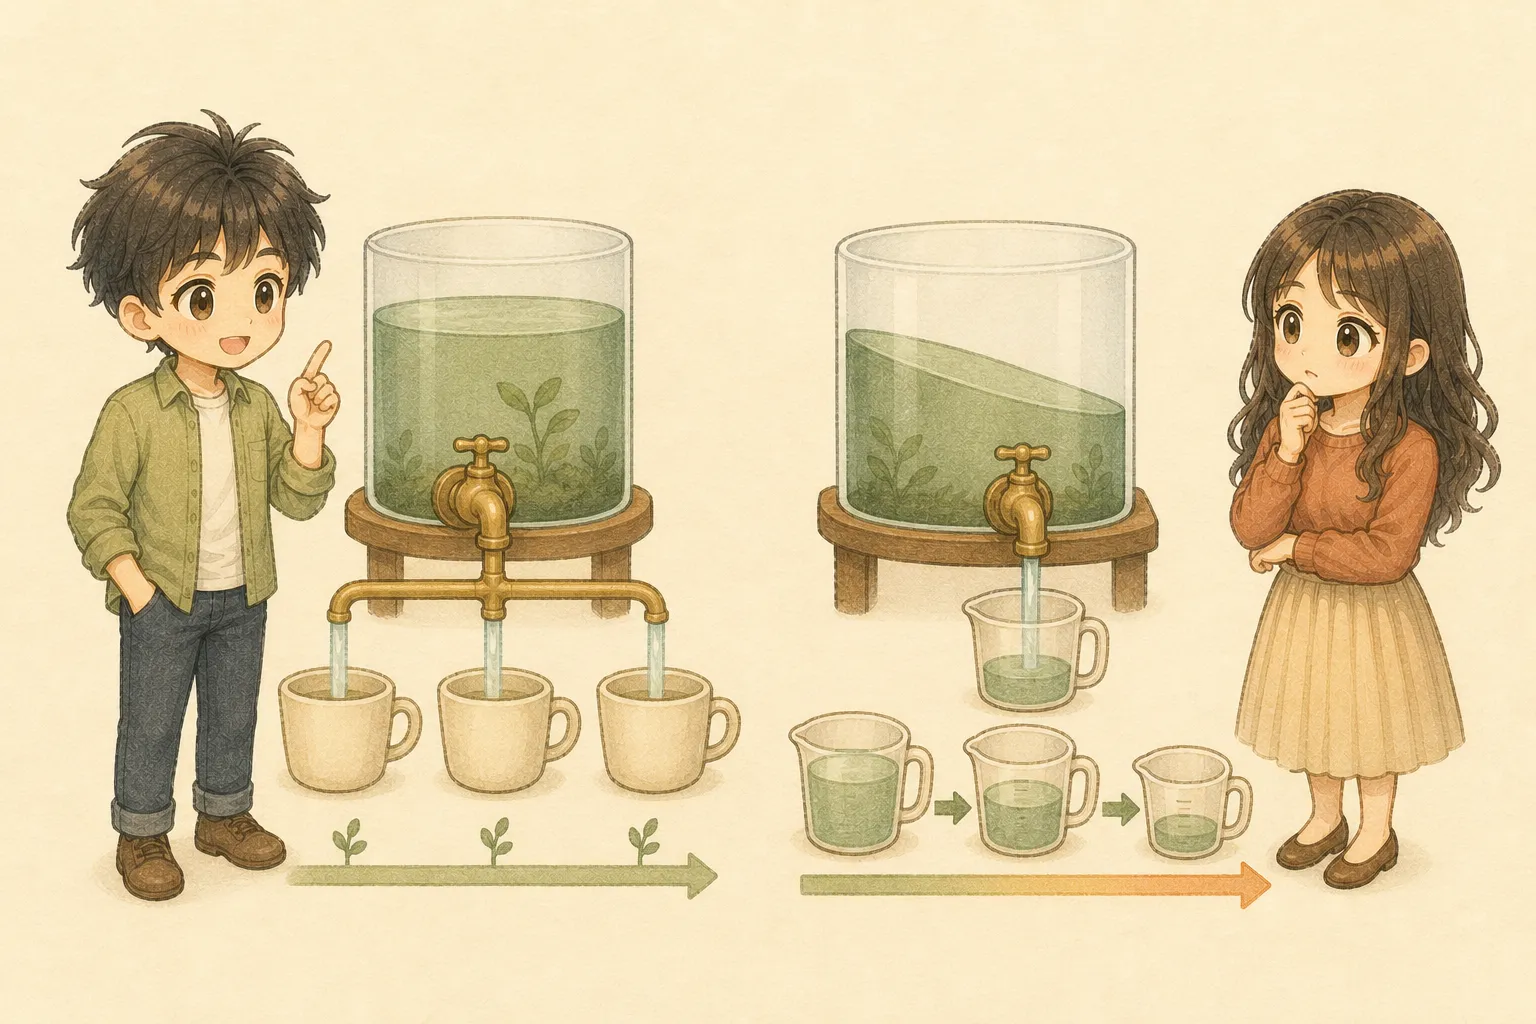
U積み立ては決めたけど、使うときも毎年同じ方法でいいの?K毎年同じくらいの金額を使う方法と、残っている資産の何%かを使う方法があるよ。最初の金額を決め、翌年からは物価の上昇に合わせる。家計を組みやすいが、値下がりした年も同じ額を売る。
毎年の資産残高に4%などを掛ける。資産が減った年は受取額も減るため、使い切る危険を抑えやすい。
3000万円の4%は120万円です。定額なら翌年も120万円をもとに、物価が上がった分だけ増やします。定率なら、翌年に残っている資産へ、もう一度4%を掛けます。
4%ルールは保証ではなく、条件付きの出発点
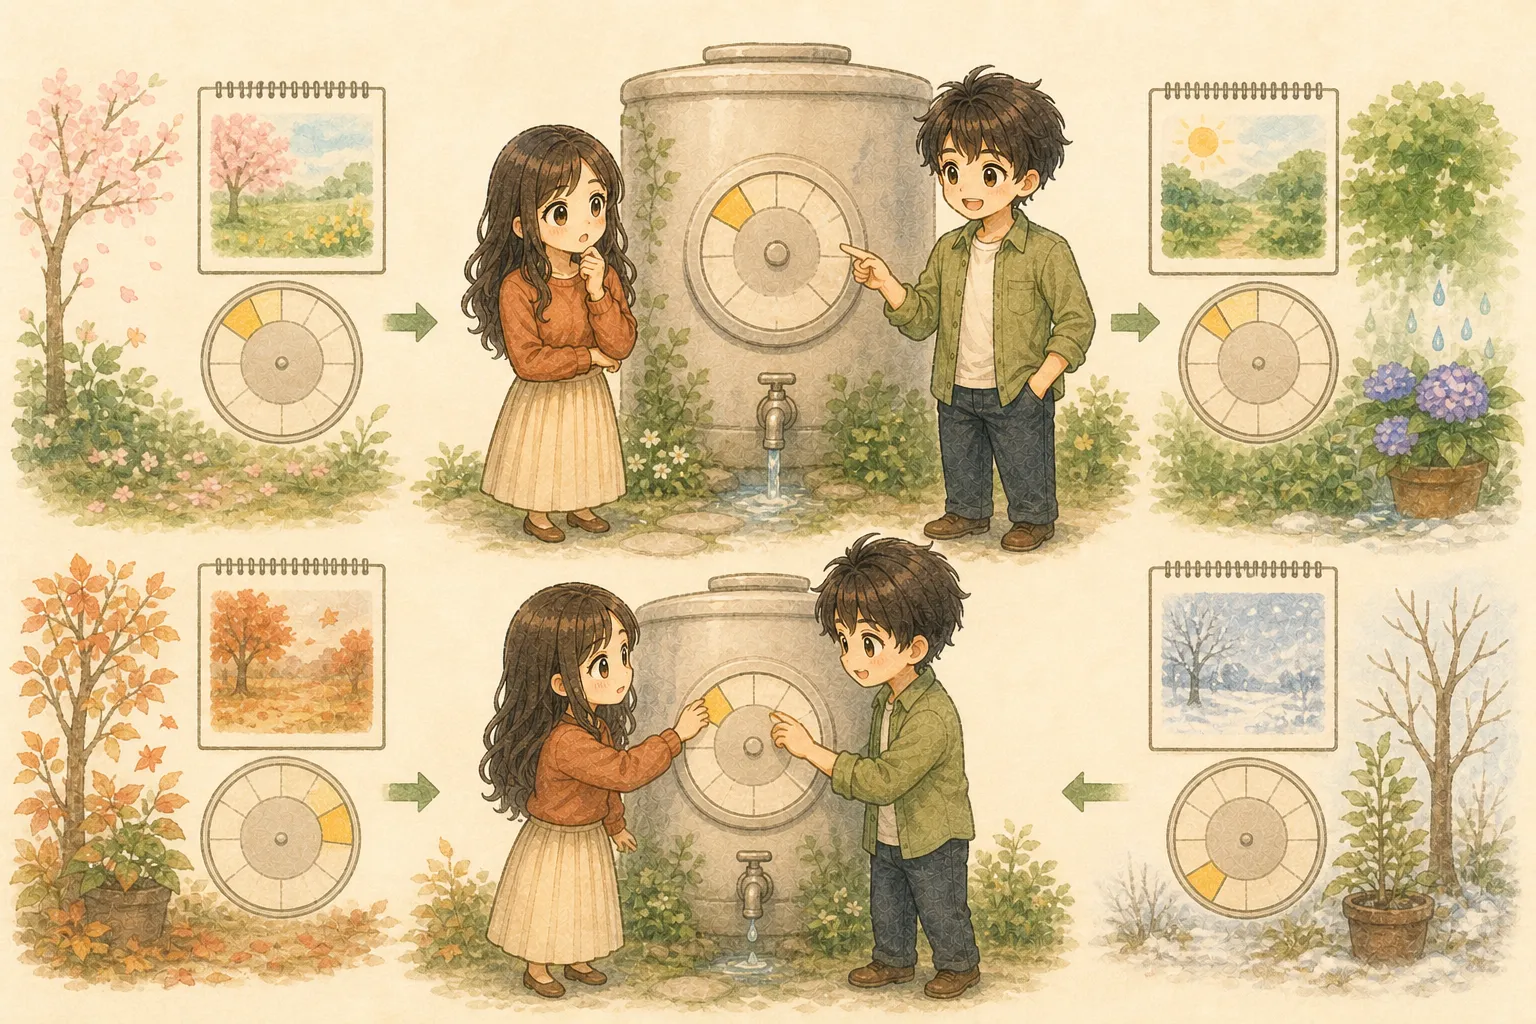
U4%ルールって、毎年「今の残高の4%」を使うルールじゃないの? K有名な研究は最初の資産の4%を基準にする。でも私たちは4%前後で試算し、毎年の残高と家計に合わせて直そう。
研究で有名な4%ルールは、最初の年に退職時の資産の4%を使い、翌年からは物価が上がった分だけ金額を増やす方法です。
トリニティ・スタディは、米国の過去の株と債券を使い、この方法で15~30年後まで資産が残ったかを調べた研究です。4%前後なら長く続いた例が多く、退職後に使える金額の目安として広まりました。
ただし、始める年、使う年数、株と債券の割合、税金や手数料で結果は変わります。4%は保証ではありません。
Morningstarの2025年研究でも、30年間、同じ生活水準を保つ場合の最初の目安は3.9%でした。4%と反対の話ではなく、どちらも「4%前後から計算する」という同じ方向です。
値下がりした年は使う額を減らします。
一番こわいのは、引退直後の暴落
U使い始めた直後に暴落したら、安いときにたくさん売ることになるね。 Kそこが一番の注意点。予備の現金と、下がった年に少し減らせる支出を先に用意しよう。
平均では同じように増える相場でも、取り崩しを始めた直後に大きく下がると不利です。安いときに多く売るため、値上がりを待てる資産が減るからです。このように、値上がりと値下がりが来る順番で結果が変わることを、順序のリスクと呼びます。
対策は、暴落を当てることではありません。使う額を少し変えられる家計にしておくことです。
必ず必要なお金と、旅行など減らせるお金を分ける。
値下がり中に投資商品を売り急がない余裕を作る。
旅行や大きな買い物を延期するルールを先に決める。
日本で使うなら、年金・税・為替も一緒に考える
 U米国の研究なら、日本の暮らしでは何を足して考えるの?K投資口座だけでなく、年金、税金、円で使う生活費まで一緒に見よう。
米国の研究を日本へそのまま当てはめることはできません。公的年金は円で入ります。口座によって税金も変わり、海外の資産は円との交換レートでも動きます。近く使うお金は円の現金、長く使わないお金は世界の株へ広く分けます。
どちらを選ぶ? 私たちの結論
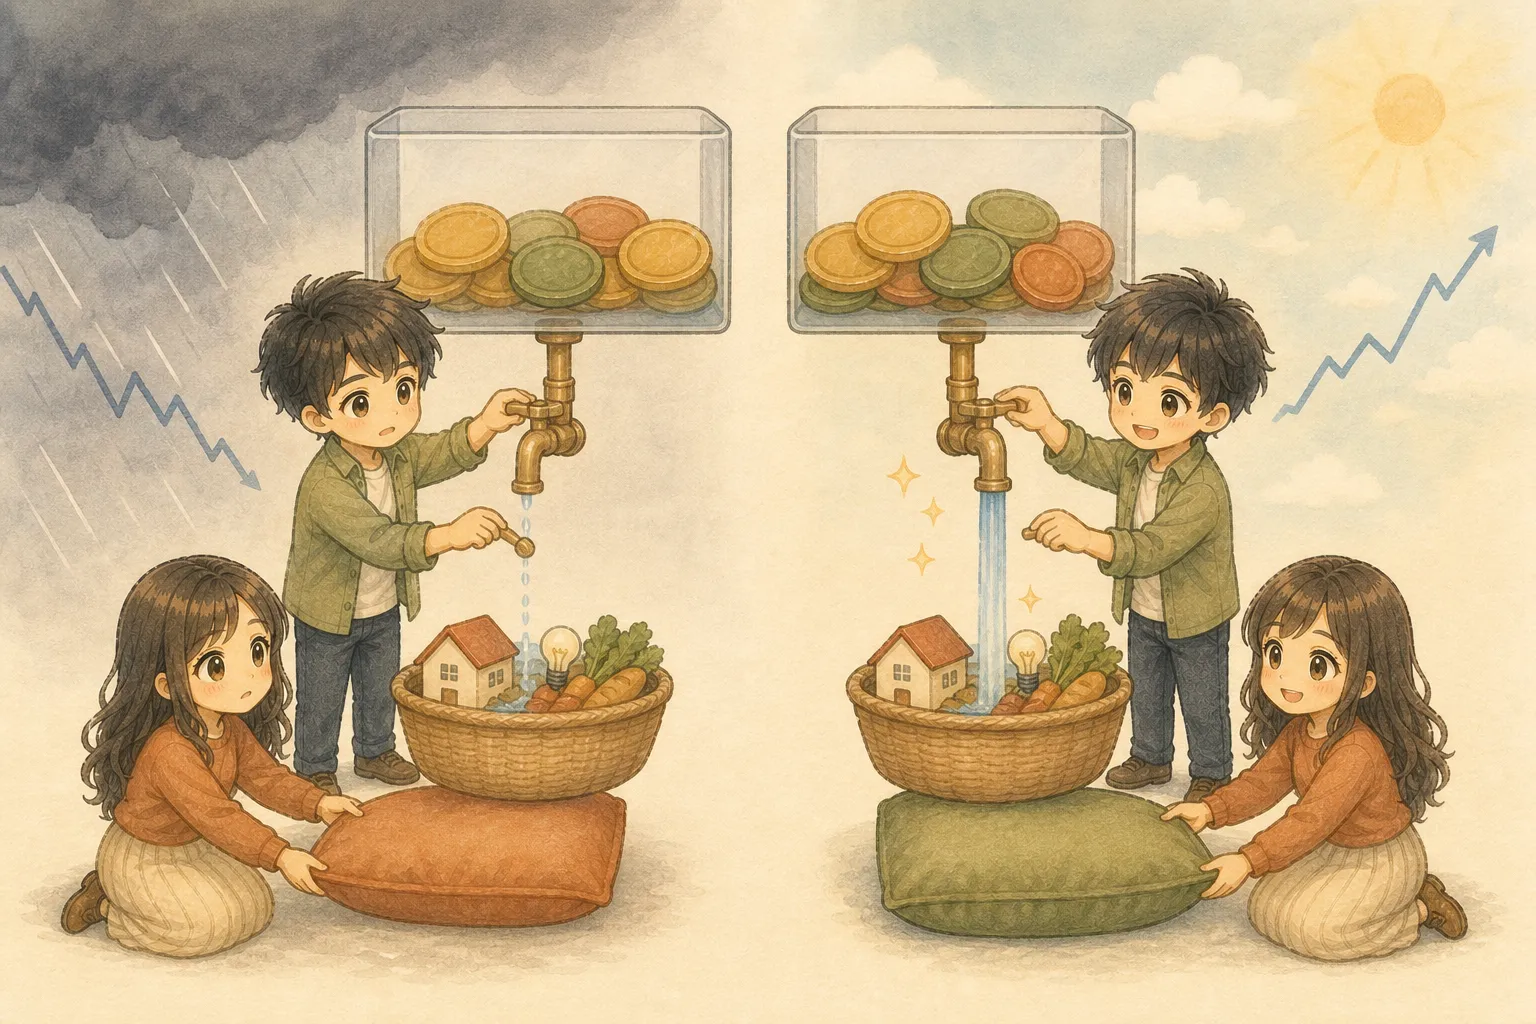
U結局、定額と定率のどちらを土台にすれば迷わない?K私たちは、残高に合わせる定率を土台にする。下がった年に使う額を減らせるからだよ。定額は生活費を決めやすい一方、値下がりした年も同じ額を売ります。私たちは、毎年の資産残高の4%前後を目安にする定率を土台にし、増えた年は多め、減った年は少なめに使います。年1回、年金、税金、家計も一緒に見直します。
まとめ
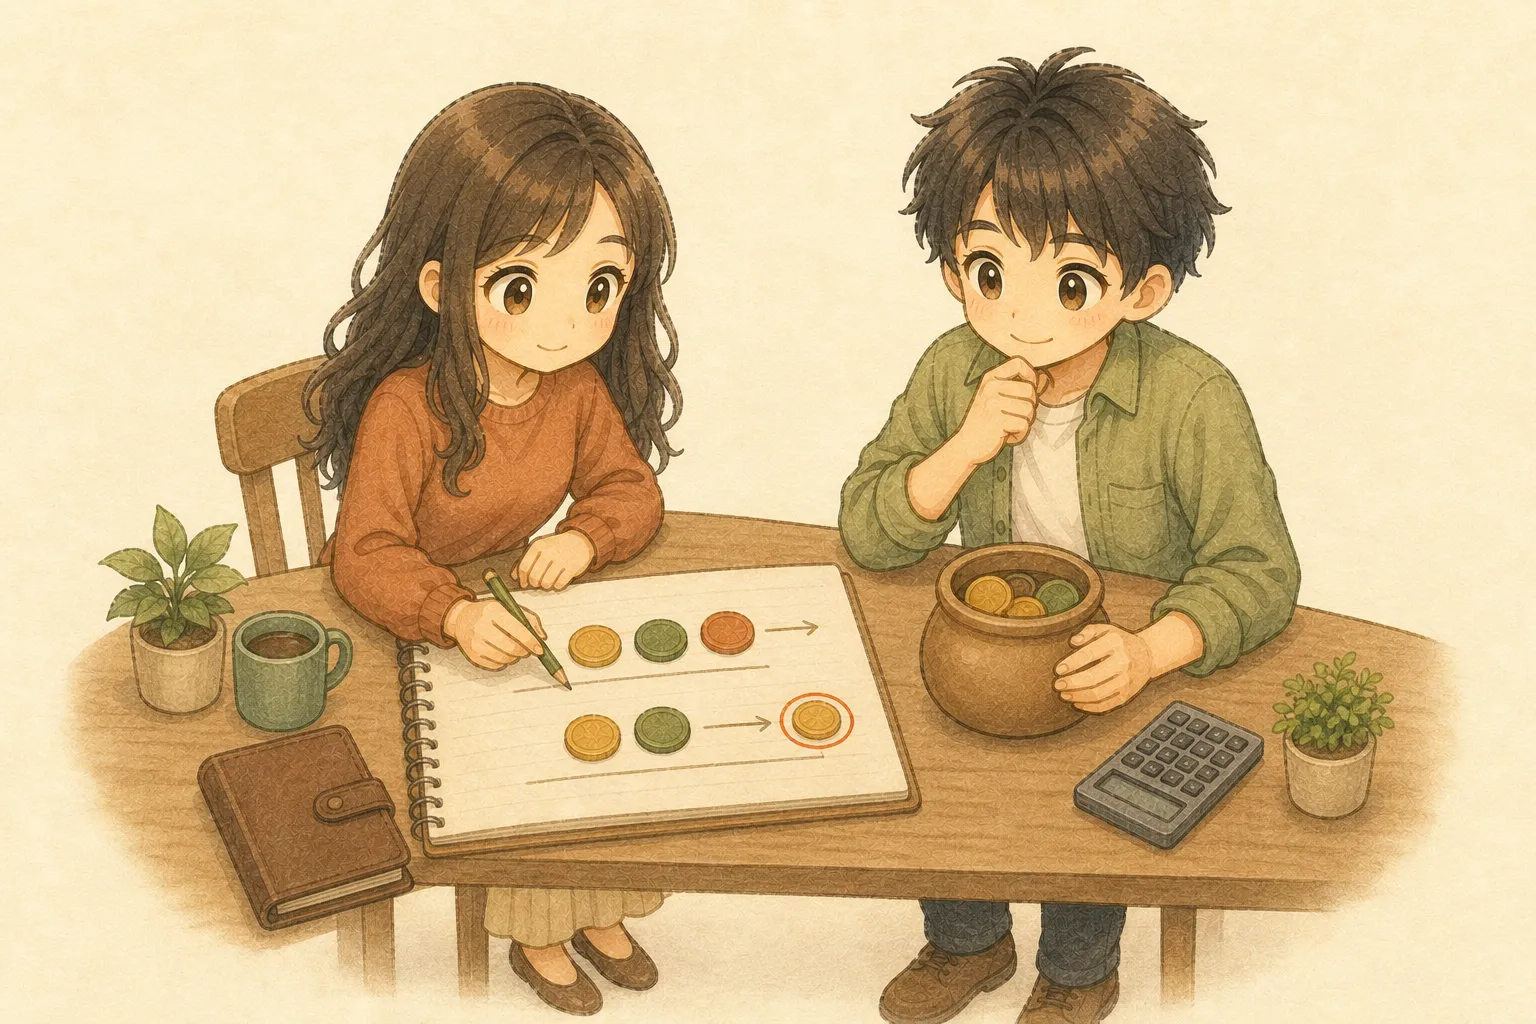
 U今日、年間生活費から年金などの収入を引き、不足額が資産の何%かを一度計算する。Kそれが自分の出口の出発点。次は、売らずに受け取る配当との違いを見よう。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典・投資リスク・免責を確認する
参考:Cooley・Hubbard・Walz「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」、Morningstar「What’s a Safe Retirement Withdrawal Rate for 2026?」「The State of Retirement Income: 2025」、J.P. Morgan Asset Management「2026 Guide to Retirement」。米国の過去データや予測に基づく研究で、日本での成功や資産残高を保証しません。この記事は2026年8月27日時点の一般的な金融教育情報です。当サイトの免責事項もご確認ください。