資産公開
【2026年9月1日】資産公開|総資産4,555万円(前月比+111万円)
 U総資産は増えたのに、カード請求は49.5万円。数字が同じ家に住んでいないみたい。
 K資産残高と支出は、動いた理由が違うよ。まず別々に整理しよう。
 U旅行代もあったし、小さい請求も何件もある。全部、使いすぎだった?
 K全部を同じ反省箱へ入れない。一時的、必要、見直しの3つに分けると、残すものと止めるものが見えるよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
2026年9月1日時点の金融資産は、夫婦合算45,547,580円(約4,555万円)でした。前回から1,113,251円、率にして2.51%増えています。
一方、8月27日のカード引き落としは495,066円でした。ただし、そのうち200,000円は投信積立です。消費支出は295,066円で、夏期講習や夏休み旅行のような一時支出、コンタクトや薬剤師会費のような必要支出、解約したCirclebackのような見直し対象が含まれています。
今月は、資産が増えたことと、支出を見直すことを別の判断として記録します。
口座別の内訳
| 口座 | 金額 | 前月差 | 割合 |
|---|---|---|---|
| Kの資産口座 | 21,761,243円 | +541,547円 | 47.78% |
| Uの資産口座 | 14,192,876円 | +241,052円 | 31.16% |
| Kの企業型401K | 8,957,344円 | +286,947円 | 19.67% |
| メインバンク | 636,117円 | +43,705円 | 1.40% |
| 合計 | 45,547,580円 | +1,113,251円 | 100.00% |
4口座すべてが前回より増えました。最も増えたのはKの資産口座で、前月差は541,547円です。ただし、1か月の増加をそのまま投資の実力とは考えません。相場、積立、入出金が重なった結果として見ます。
投資資産85.3%、現金14.7%
401Kは、今月も投資信託・運用資産へ合算します。
総資産は増えましたが、現金・預金は約30.7万円減りました。 投資資産の増加だけを見て安心するのではなく、生活を守る現金がどう動いたかも見ます。
今月の運用状況
Kの資産口座は2,176万円
Kの資産口座は21,761,243円です。投資信託18,614,363円と、銀行預金3,146,880円で構成されています。
S&P500をコアに置く形は変えていません。FANG+は前回の532,598円から増えましたが、値動きの大きいサテライト枠です。月10万円の積み立てを続け、増額はしません。
Uの資産口座は1,419万円
Uの資産口座は14,192,876円です。投資信託11,285,586円、銀行預金2,907,290円でした。画面に表示された評価損益は+3,218,933円です。
銘柄を増やさず、S&P500の積み立てを続けます。判断を増やさないことが、私たちにとって続けやすさになっています。
401Kは895万円
企業型401Kの総資産評価額は8,957,344円、累計拠出額は3,530,973円です。総資産評価額と累計拠出額の差は+5,426,371円でした。
現在保有する2商品の画面上の評価損益は、野村外国株式インデックスが+3,541,191円、ニッセイ・S米国株式500インデックスファンドが+1,168円です。この商品別合計+3,542,359円は、口座全体の「総資産評価額−累計拠出額」と同じ定義ではありません。画面にない履歴を推測せず、二つの数字は分けて記録します。
8月のカード引き落としは「使いすぎ」の一言で終わらせない
8月27日のカード引き落としは、44件で495,066円でした。
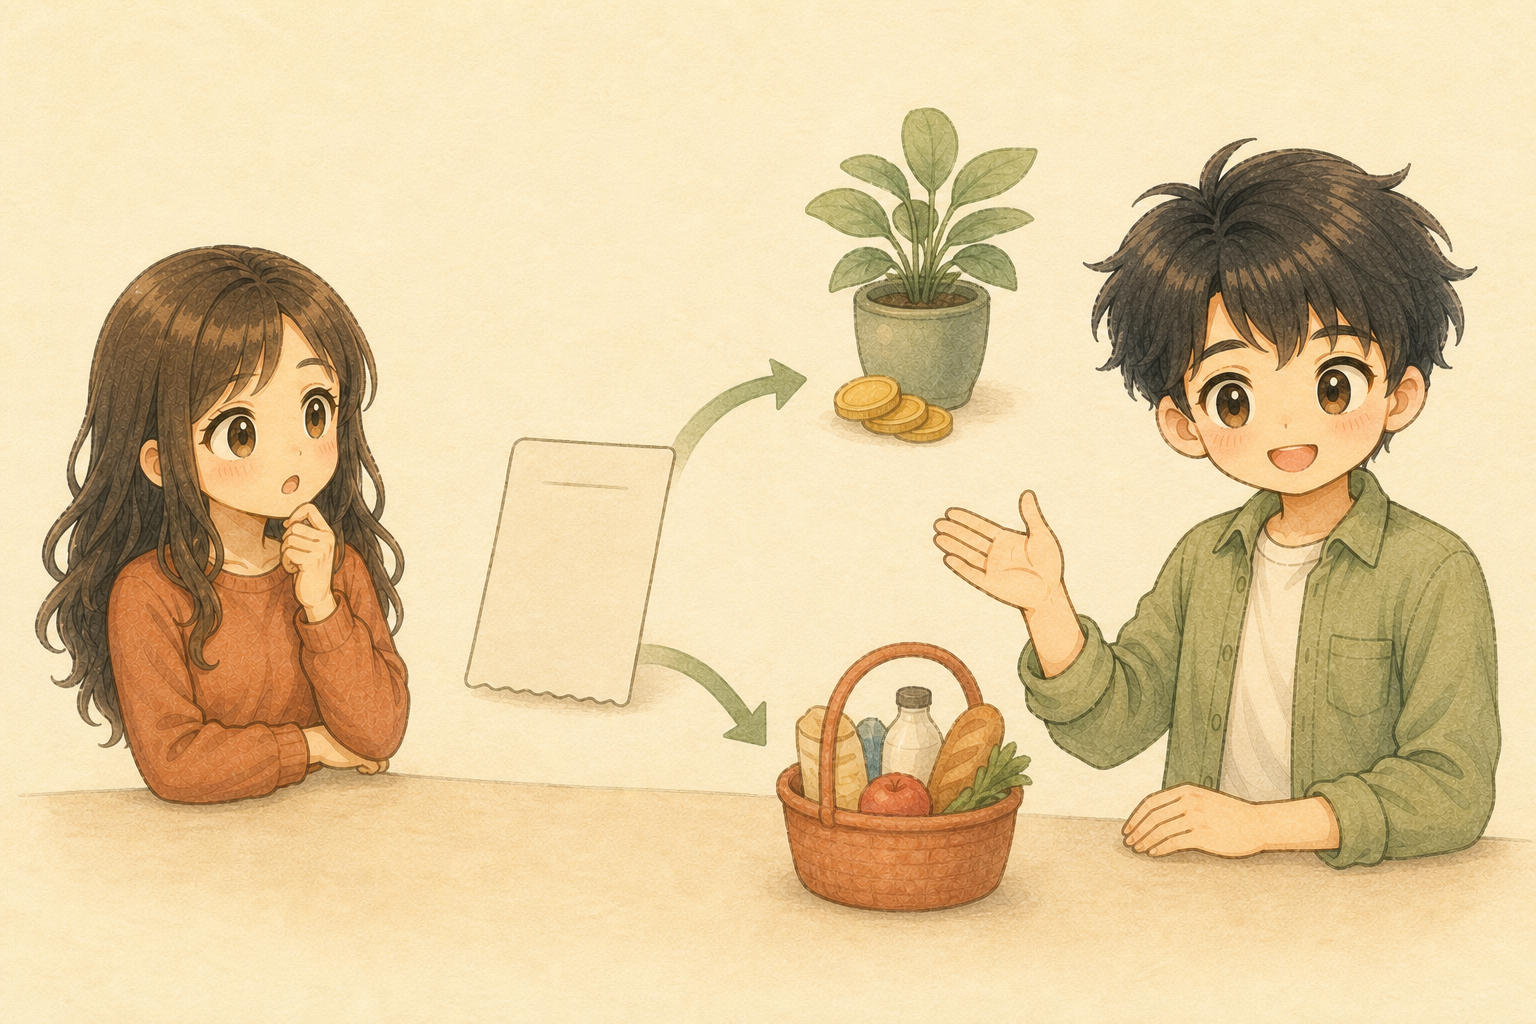
カード請求49.5万円を、そのまま生活費49.5万円とは考えません。 投信積立20万円は、現金から運用資産への振り替えです。家計の支出として見るのは295,066円です。
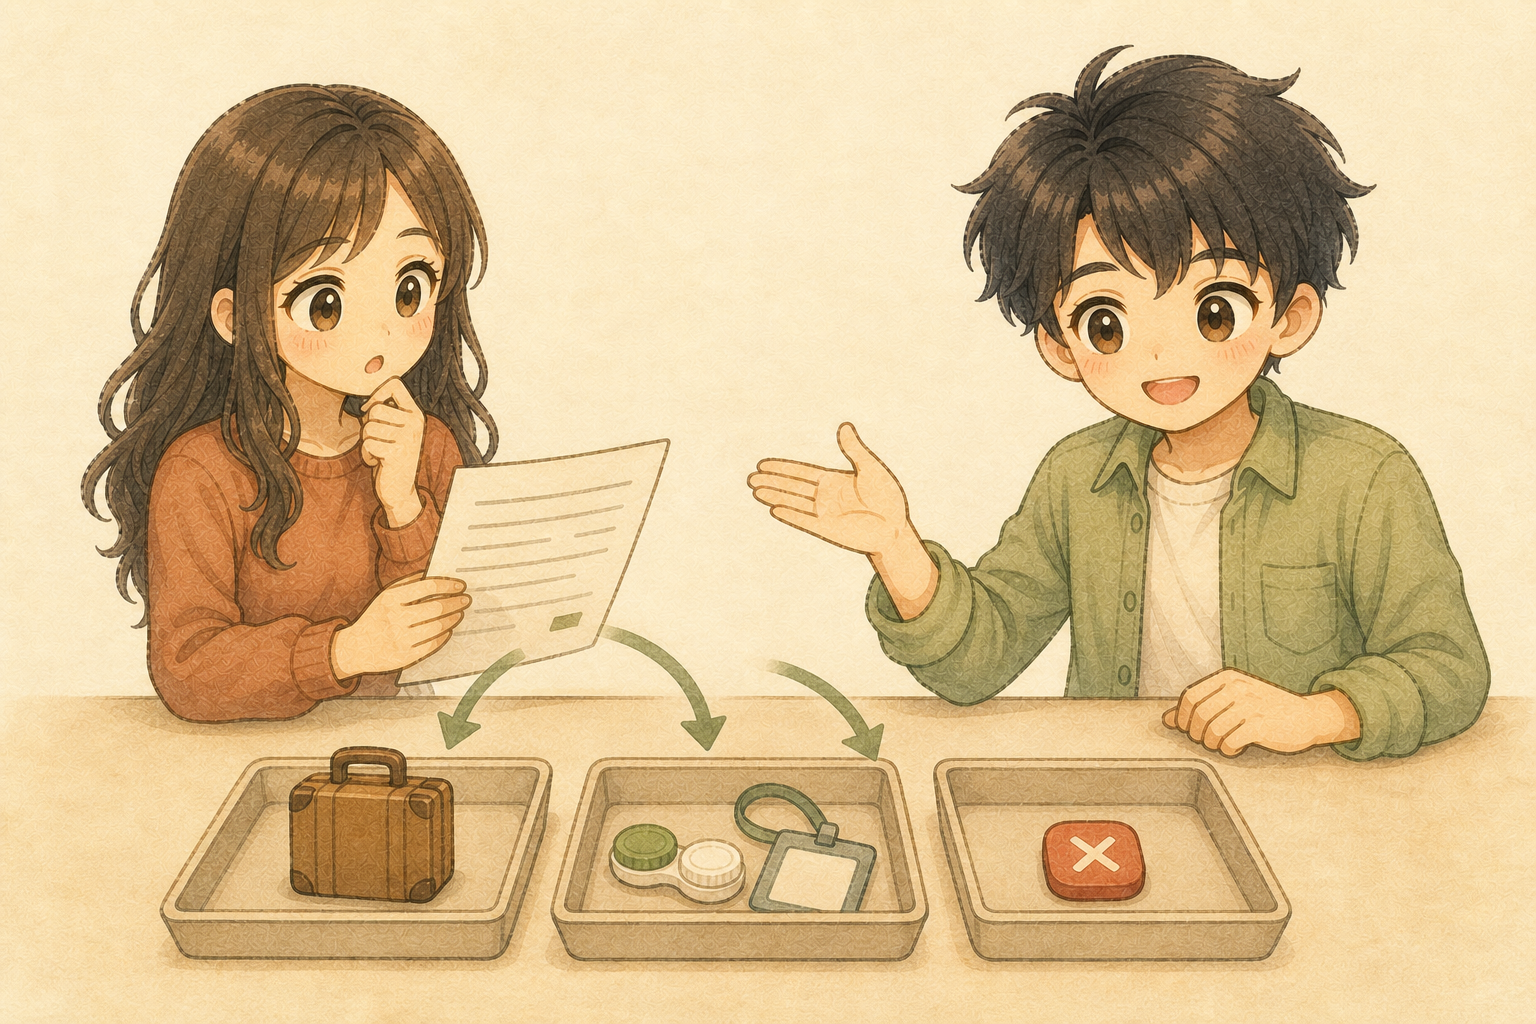
大きかったのは夏期講習と夏休み旅行
旅行の国内宿泊42,380円は、夏休みの一時支出です。金額は大きくても、翌月も続く固定費ではありません。旅行そのものを削る話ではなく、使うと決めた月の支出として受け止めます。
一方、Amazonは8件で58,440円でした。明細だけでは中身を断定できませんが、小さい買い物が重なると全体像をつかみにくくなります。1件ずつ罪悪感を持つのではなく、用途を説明できるか、翌月も続くかを確認します。
コンタクト6,010円は生活に必要な支出です。シクミネット16,672円も、正体不明のサブスクではなく薬剤師会の会費でした。表示名だけで削る対象にしません。
Circlebackは4,212円でした。私たちは今後使わないと判断し、すでに解約しました。必要な支出を全部削るのではなく、不要だと説明できる継続支出を一つ止める。 今月の見直しはこれで十分です。
 U49.5万円を全部反省会にしたら、旅行もコンタクトも同じ扱いになってしまうね。
 Kそう。必要なものは残して、翌月も続く不要な1件だけ止める。今回はCirclebackまで決められたよ。
サイドFIRE進捗は65.1%
目標7,000万円に対し、現在は45,547,580円です。達成率は65.07%、残りは24,452,420円です。
前回の63.48%から進みました。ただし、相場が下がれば進捗率も下がります。期限を断定する数字ではなく、同じ物差しで現在地を見るために使います。
資産が増えた月にも、積み立て方針は変えません。NISA月20万円と401Kを続け、現金・預金の減り方を確認します。
振り返り(GOOD / BAD / LEARN)
- GOOD:総資産は前回から1,113,251円増えた。 4口座すべてが増え、サイドFIRE進捗は65%を超えました。
- BAD:現金・預金は306,681円減った。 総資産の増加だけで安心せず、カード消費支出295,066円の中身を確認します。
- LEARN:金額の大小だけで支出を決めない。 旅行は一時的、コンタクトと薬剤師会費は必要、Circlebackは不要と判断できました。
来月に向けて
来月は3つを続けます。
- NISA月20万円と401Kの積み立てを継続する
- カード明細を一度だけ
一時的 / 必要 / 見直しに分ける - 現金・預金が減った理由を確認し、必要な支出まで慌てて削らない
資産が増えたから支出を見なくてよいわけでも、支出が大きかったから積み立てを止めるわけでもありません。二つを分けて記録し、それぞれに必要な判断をします。
まとめ
9月号で残したいのは、支出額の大小だけでなく、翌月も続くか、生活に必要かで判断するということです。
8月のカード請求は495,066円でした。投信積立を除くと消費支出は295,066円です。夏期講習と旅行は一時的な支出、コンタクトと薬剤師会費は必要な支出、Circlebackは見直して止める支出でした。
すべてを切り詰めるのではなく、必要な支出を残し、不要な継続支出を一つずつ減らします。
 U翌月もカード明細を一度だけ「一時・必要・見直し」に分け、不要な継続支出を1件見直す。
 Kそれで十分。必要な支出を守りながら、不要な1件だけ減らしていこう。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
※この記事は、私たちの家計と資産の記録です。特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。詳しくは免責事項をご覧ください。