固定費・節約
金利を敵に回すな|借りる18%と積み立てる5%の差
/ 更新:
 U年18%の借入があるけど、積立は年5%くらいで増える想定だよね。返済と投資、どちらを先にする?
 K先に年18%の借入を確認しよう。18%は契約で生じる負担、5%は増えると決まった数字ではない。この二つは同じ土俵では比べられないよ。
よりみちFIREへようこそ。FIREまで、今日も寄り道しながら考えていきます。
家計の土台|金利と複利
借りる18%は返済するまで家計から出ていく負担です。積み立てる5%は将来の運用を考えるための仮定で、元本も利益も保証されません。
借りる18%と積み立てる5%は、同じ数字ではない
同じ50万円を1年間持つ単純な例で、二つの違いを見ます。
50万円 × 18%。実際は返済で残高が減るため、契約の計算方法で変わります。
50万円 × 5%。実際の運用結果はプラスにもマイナスにも動きます。
18%の借入では、契約どおりに利息や手数料が発生します。一方、投資の5%は将来を試算するために置いた数字です。借入金利より低い運用想定を並べて、「投資を続ければ返済より得」とは判断できません。
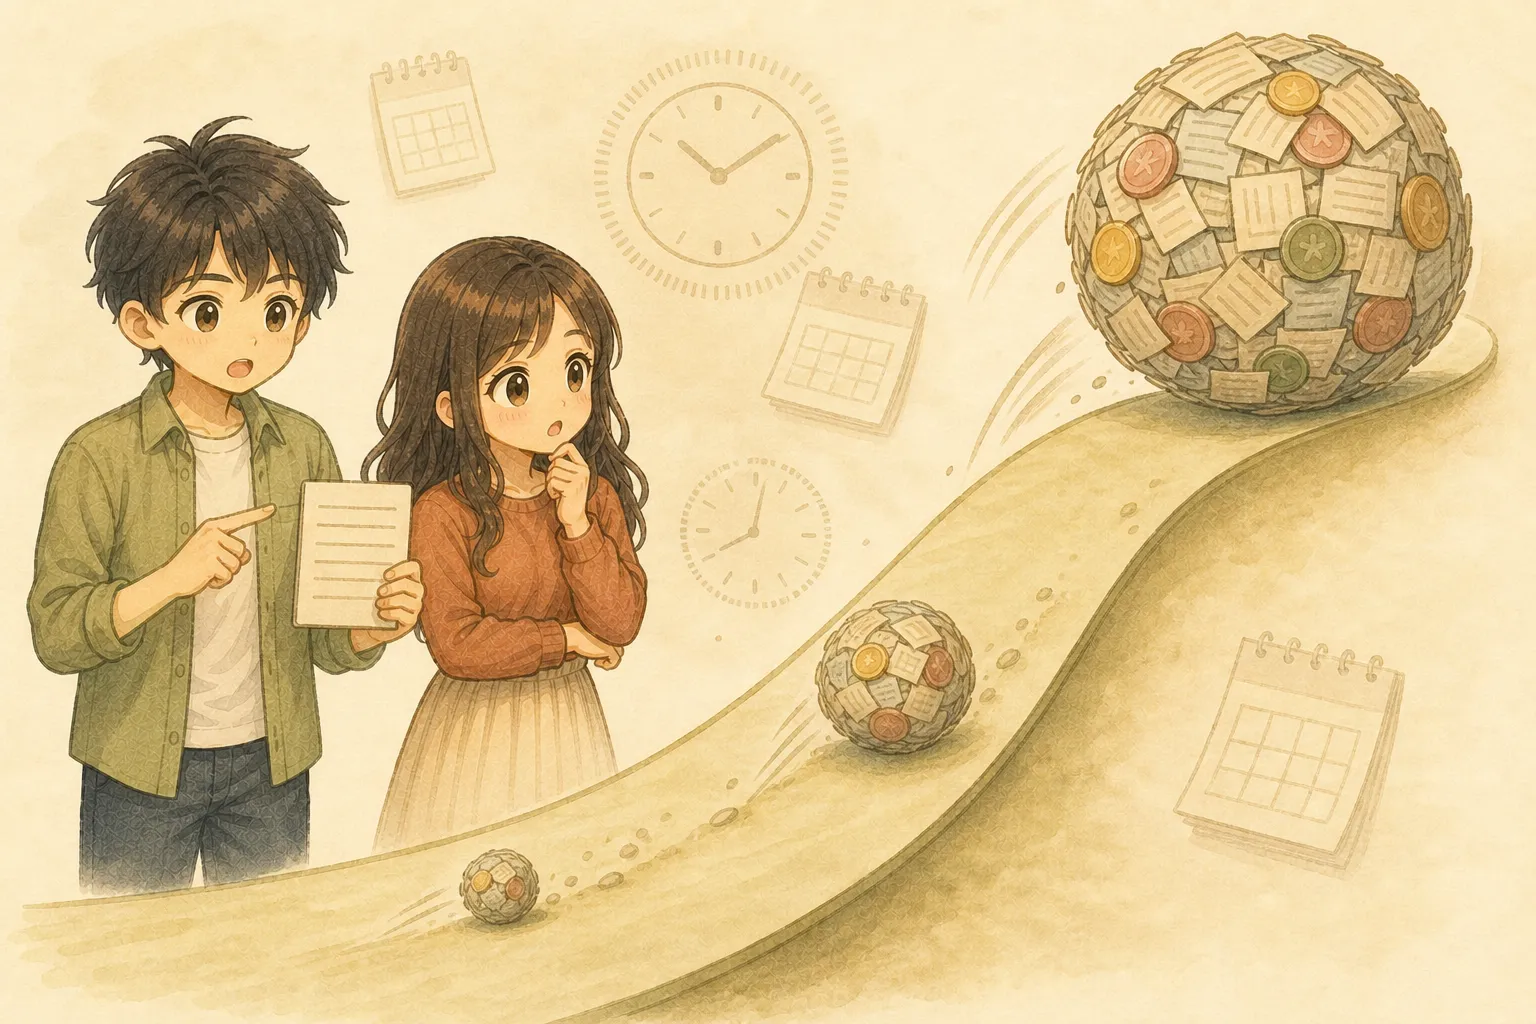
18%の負担は、残高がある間続く高金利の借入は、積立より先に残高と返済予定を確認します。
金融庁によると、貸付額に応じた利息制限法上の上限金利は年15〜20%です。元本が10万円以上100万円未満なら上限は年18%。50万円・年18%は、法律上の上限に当たる高い水準です。
 U5%で増える前提にしても、18%の負担には届かない。しかも5%は約束されていないんだね。
 Kそう。確定している負担を先に小さくする。それが、金利を敵のまま放置しない順番だよ。
年18%の利息は、借入残高と返済期間で決まる
日割りで利息を計算する契約では、その時点の借入残高を基に、次の式で概算します。
返済した金額のすべてが元金を減らすわけではありません。
明細で見るのは、実質年率または手数料率・借入残高・元金が減った額・完済予定です。毎月の支払額だけでは、返済がいつ終わるか分かりません。繰上返済をする場合は、手数料と手続き方法も契約先へ確認します。
 Uたとえば毎月1万5千円を払っていても、元金が1万5千円ずつ減るとは限らないのね。
 Kうん。今月の利息と元金充当額を分けて見よう。残高が減る速さまで分かるよ。
ローンは、金利・残高・完済日を一列に並べる
住宅、車、奨学金、カードのキャッシングやリボ払いは、目的も金利も違います。「借金だから全部同じ」とまとめず、一件ずつ条件を並べます。
カードのキャッシングには貸金業法が適用されますが、商品購入のショッピングリボは貸金業法の対象外で、割賦販売法が適用されます。前章の50万円・年18%の上限をショッピングリボへ当てはめず、明細の実質年率または手数料率を確認します。
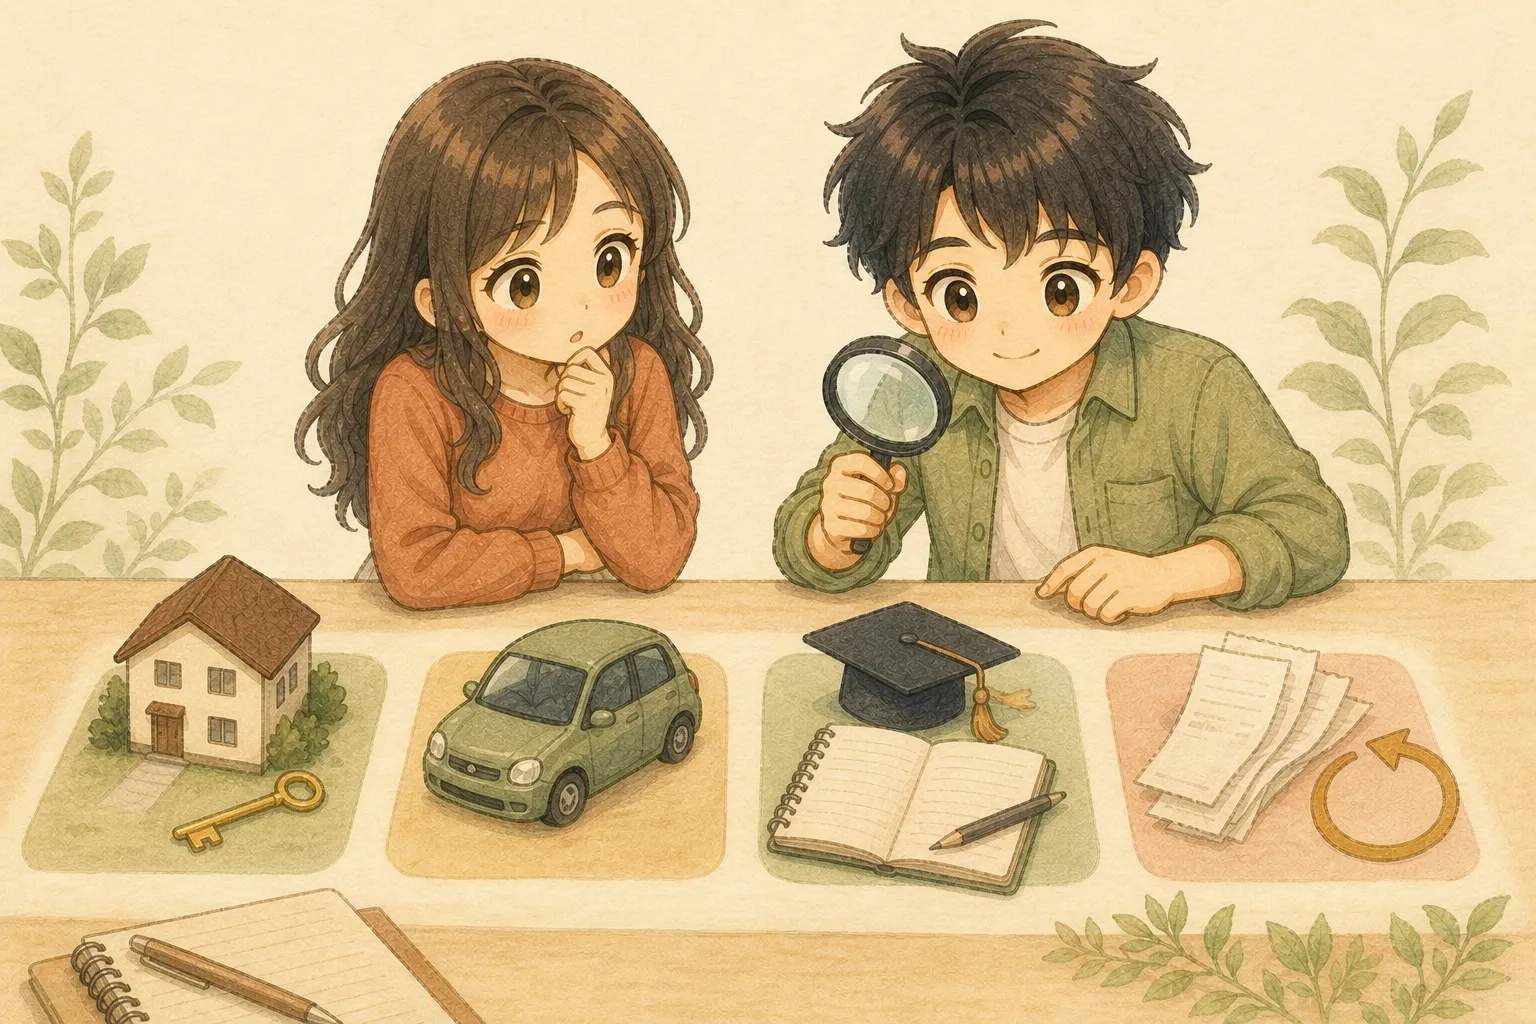
月額ではなく、金利・残高・完済日を見る借入の名前より、これから家計から出ていく金額で優先順位を決めます。
何%の負担が残高へかかるか。固定か変動かも確認します。
あといくら返すか。利用枠ではなく、今の利用残高を見ます。
返済額のうち、残高を実際に減らしている金額を見ます。
今の返済を続けた場合、いつ終わり、総額はいくらかを確認します。
一覧にしたら、延滞を避けたうえで、金利が高く残高が減りにくい借入から追加返済を検討します。住宅ローンのように金利が低く期間が長い借入は、生活費まで繰上返済へ回さず、手元資金とのバランスを見ます。
返済のために別の借入を使っている、期日に払えない状態なら、新しい借入でつながず相談が先です。金融庁は、返済の見込みが立たない新規借入は多重債務につながるとして、借入先や多重債務相談窓口への相談を案内しています。
U住宅ローンもカードも全部あるとき、最初に見るのはどれ?Kまず延滞を防ぎ、そのうえで金利が最も高い一件。金利・残高・完済日を書けば、次にすることが見えるよ。高金利の借入を減らし、生活防衛資金の後に積み立てる
高金利の借入が減っても、手元のお金をすべて投資へ回すわけではありません。急な病気、失業、家電の故障に使うお金は、値動きのない預貯金で残します。
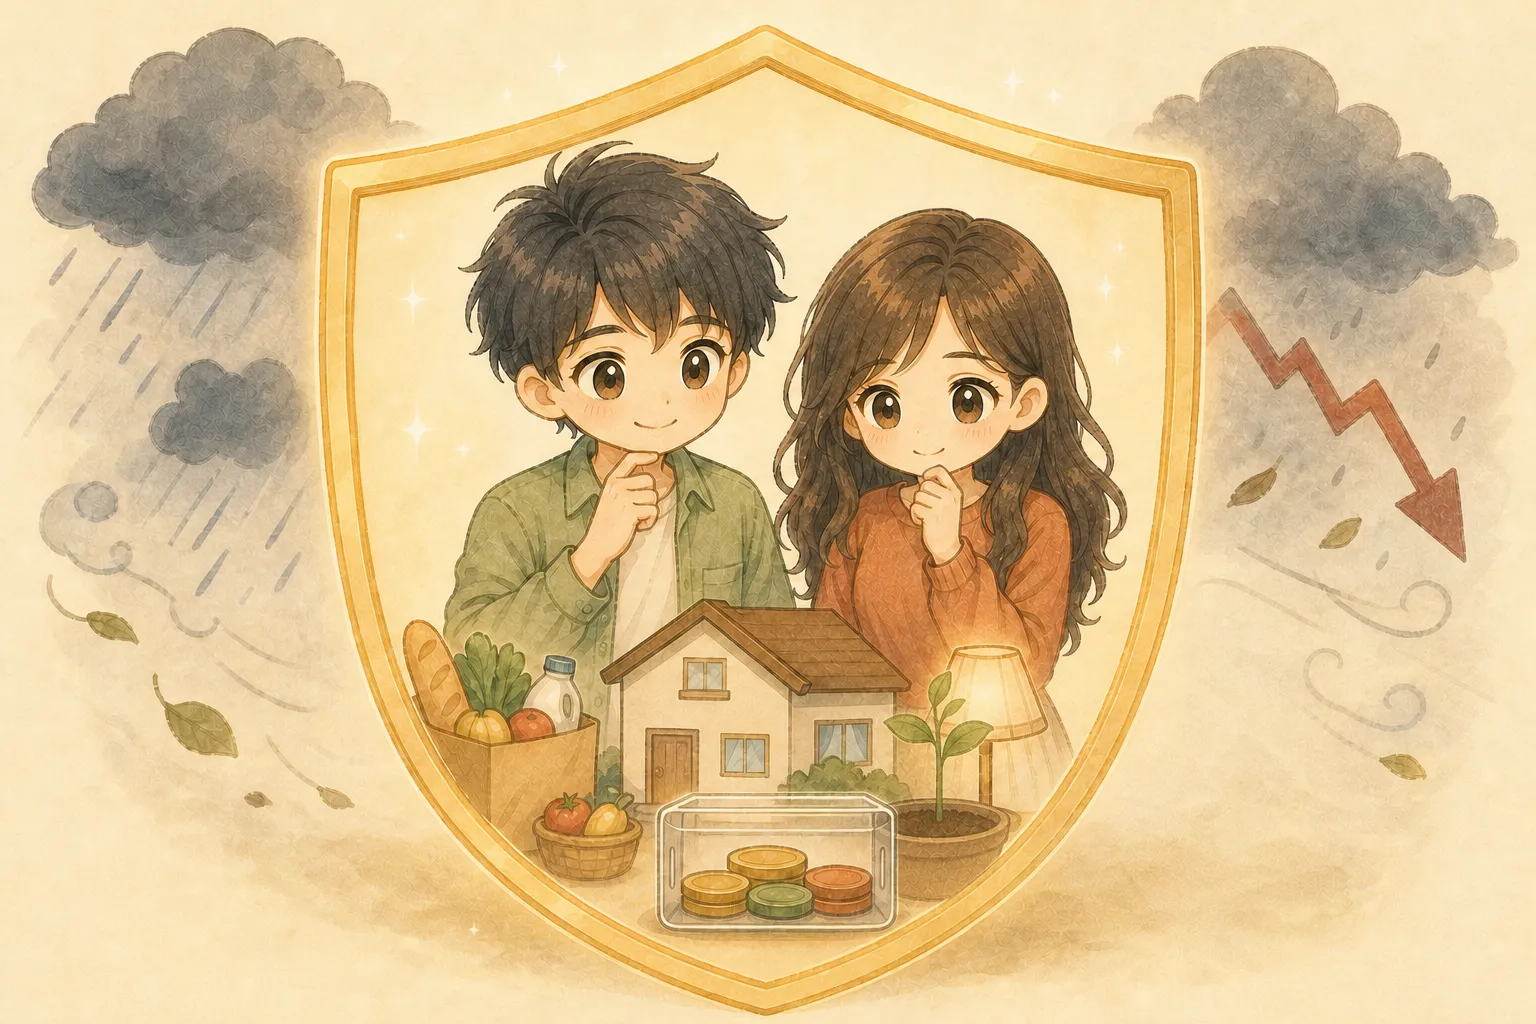
投資の前に、使う時期が近いお金を守る急な支出で投資商品を売らなくて済む土台を先につくります。
順番は三つです。
- 1高金利の借入を減らす18%など負担の大きい残高と完済予定を先に見直す。
- 2生活防衛資金を預貯金で残す近い将来に使うお金と、急な支出へ使うお金を分ける。
- 3長く使わない余裕資金を積み立てる値下がりを受け止められる範囲で、長期・積立・分散を続ける。
月5万円を30年間、年5%で毎月末に積み立てたと仮定すると、元本1,800万円は約4,161万円になります。
この5%は、将来の結果ではなく計算条件です。金融庁も、長期・積立・分散を安定的な資産形成の選択肢とする一方、NISAを使っても元本保証はないと案内しています。借入の18%と違い、投資の運用収益は年ごとに上下します。
U高金利を減らす、使うお金を残す、長く使わないお金を積み立てる。この順なら迷いにくいね。Kそう。5%を約束として使わず、続けられる額を考える試算として使おう。まとめ
借りる18%は返済まで続く負担、積み立てる5%は保証のない仮定です。高金利の借入、生活防衛資金、長期積立の順に整えます。
 U今夜、いちばん金利が高い借入を一件だけ開いて、金利・残高・毎月返済額・完済日を書く。
 Kその四つが分かれば、金利を味方へ変える最初の一歩になるよ。
今日も、FIREまで寄り道しながら。自分たちの選択肢を、一つずつ増やしていきます。
出典と確認日
- 金融庁「貸金業法Q&A」(貸付額に応じた上限金利15〜20%、キャッシングとショッピングの適用法の違い、返済困難時の相談案内。2026年9月6日確認)
- 金融庁「NISA早わかりガイドブック」(長期・積立・分散、元本保証がないこと。2026年9月6日確認)
- 政府広報オンライン「キャッシングやローン返済でお困りのかたへ」(多重債務の相談先。2026年9月6日確認)
50万円の比較と月5万円の積立は、金利の違いを理解するための仮定です。実際の利息は残高・日数・返済方式、運用結果は値動き・税金・手数料で変わります。借入の返済や投資を決める前に、契約書と商品の説明資料を確認してください。サイトの免責事項もご覧ください。